基準価額算定の内部統制監査統計とは、投資信託やETFにおいて基準価額を算定するプロセスの正確性・適時性を保証するために実施される内部統制監査の結果を数値化し報告する統計情報である。
目次
概要
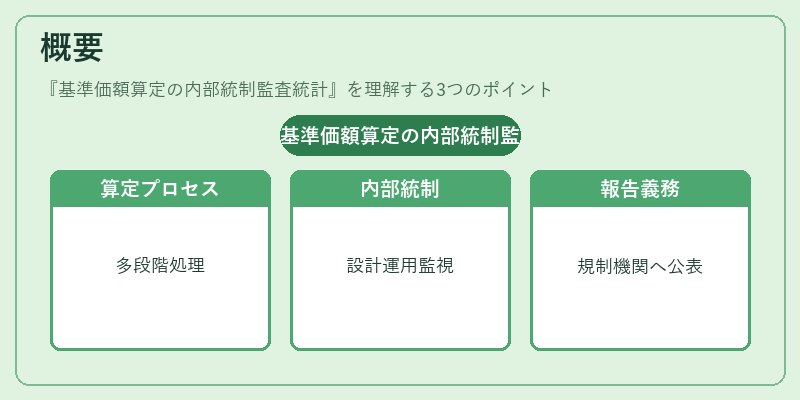
投資信託・ETFは、保有資産の時価評価に基づき毎日基準価額を算定する。これらの算定には多段階のデータ収集・処理・検証が伴い、誤差や不正リスクが存在する。内部統制監査統計は、こうしたプロセス全体に対して設計・運用・モニタリングを行う内部監査部門が実施し、その結果を定量化して公表する仕組みである。主な目的は、投資家保護と市場信頼性の確保であり、証券取引所や金融庁など規制機関に対しても報告義務が課される。
役割と機能
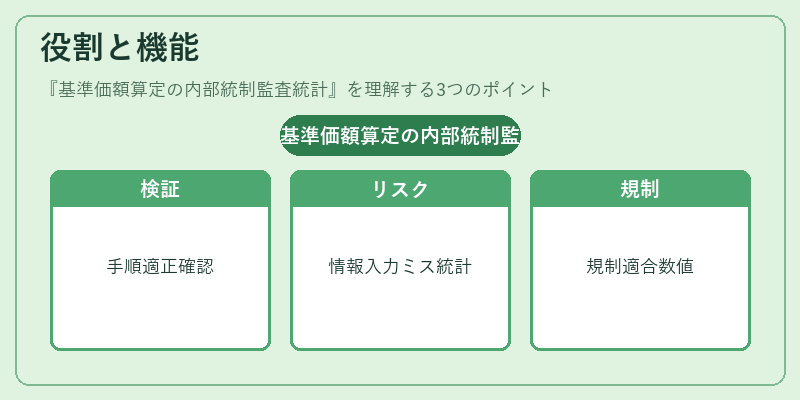
- プロセス検証:算定手順(価格取得・加重平均計算・税金調整等)の適正性を確認し、逸脱箇所を特定する。
- リスク管理:算定に関わる情報入力ミスやシステム障害の発生頻度・影響度を統計化し、リスク評価に活用する。
- 規制遵守:金融庁が定めた内部統制基準(例:投資信託法第○条)への適合状況を数値で示すことで、監督機関の審査をスムーズに行う。
- 透明性向上:公表された統計情報は投資家や第三者が運用会社の算定精度を評価する際の重要データとなる。
特徴
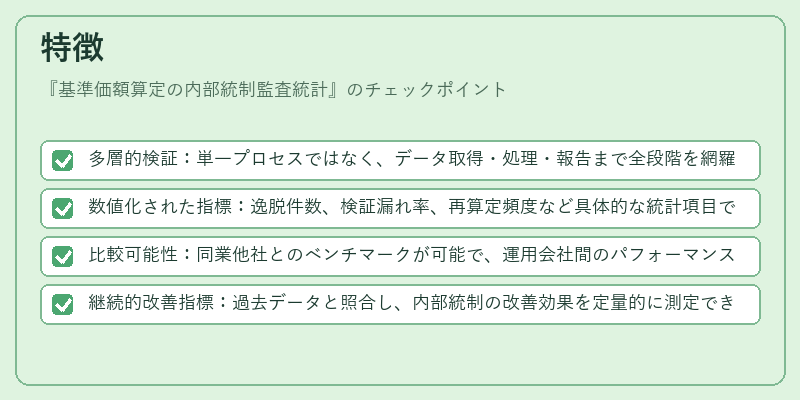
- 多層的検証:単一プロセスではなく、データ取得・処理・報告まで全段階を網羅。
- 数値化された指標:逸脱件数、検証漏れ率、再算定頻度など具体的な統計項目で評価。
- 比較可能性:同業他社とのベンチマークが可能で、運用会社間のパフォーマンス差を可視化。
- 継続的改善指標:過去データと照合し、内部統制の改善効果を定量的に測定できる。
現在の位置づけ
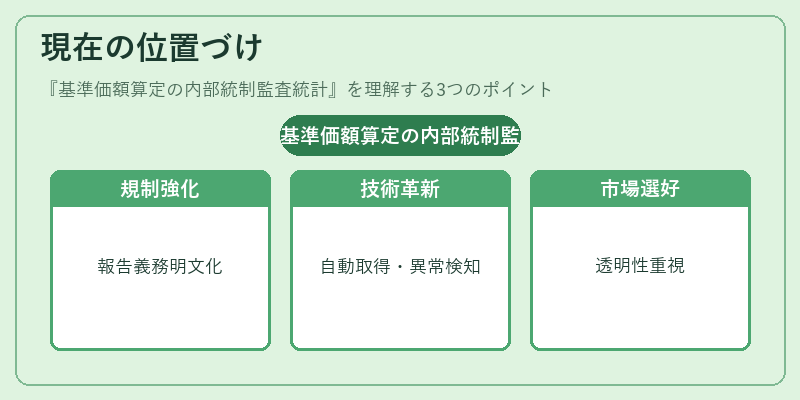
近年、投資信託・ETF市場は規模拡大とともに取引頻度が増加している。これに伴い基準価額算定プロセスの複雑化が進み、内部統制監査統計は不可欠な要素となっている。
- 規制強化:金融庁は「投資信託法改正」により、内部統制に関する報告義務を明文化し、定期的な外部監査の実施を求めている。
- テクノロジー導入:AI・機械学習による価格データ自動取得や異常検知が進み、統計項目も高度化している。
- 市場競争力:投資家は運用会社の内部統制実績を評価指標として利用するケースが増え、透明性の高い企業が選好される傾向にある。
以上より、基準価額算定の内部統制監査統計は、投資信託・ETF市場におけるリスク管理と規制遵守を担う重要な枠組みとして位置づけられる。
×
続きを読むには確認が必要です