暦年贈与の贈与税課税対象者の非課税手続きとは、年間に受け取った贈与が贈与税法上の「課税対象」となる場合に、受贈人が所定の期間内に提出することで非課税扱いを確保する手続きを指す。
目次
概要
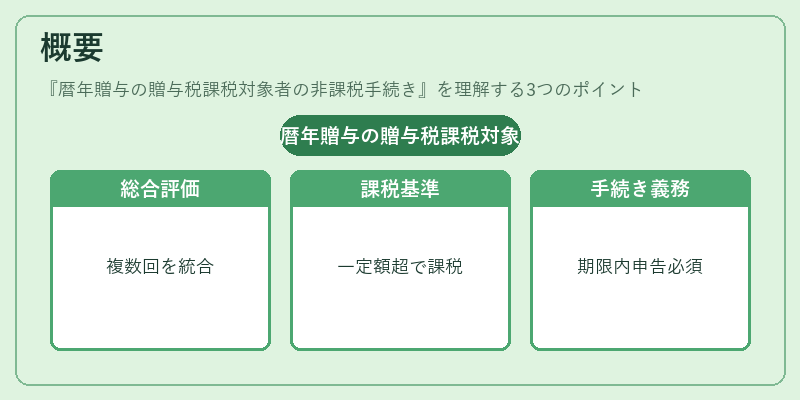
暦年贈与は、1年間に渡って複数回行われる贈与を総合して評価し、一定額を超えると贈与税が課される仕組みである。受贈人が非課税手続きを怠ると、遺留分や相続税の計算に影響するため、法定期間内の申告は義務付けられている。
役割と機能
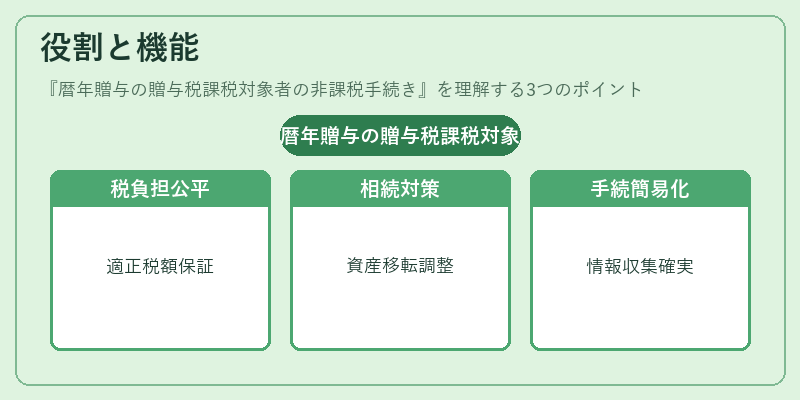
- 税負担の公平性確保:贈与者・受贈人双方が適正な税額を支払うことを保証。
- 相続対策の一環:暦年贈与を利用した資産移転において、遺産分割や相続税計算時の課税ベースを調整。
- 行政手続きの簡易化:所定様式と期限を設けることで、税務署への負担軽減と確実な情報収集を実現。
特徴
- 対象者限定:贈与額が非課税限度額を超える受贈人のみ。
- 期間制約:贈与日から3か月以内に申告しないと、課税対象として扱われる。
- 相続時の影響:未申告の場合、遺産分割協議や相続税計算で追加負担が発生する可能性。
現在の位置づけ
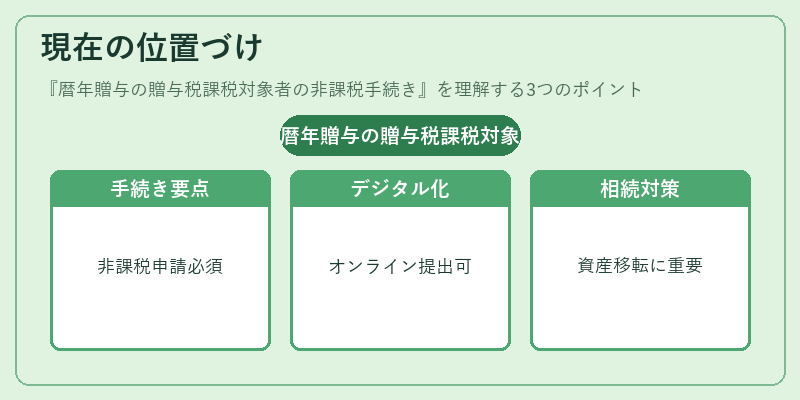
現在も贈与税法に基づく重要な手続きとして位置づけられ、特に高額資産を持つ個人間の資産移転では必須項目となっている。近年はデジタル化が進み、オンラインでの提出が可能になったほか、税務署からの通知や指導も強化されている。制度自体に大きな変更はないものの、相続対策として暦年贈与を活用するケースが増加しており、非課税手続きの適切な実行が重要視されている。
×
続きを読むには確認が必要です