クレジットカード利用限度額とは、カード会員がカードを使用して借入れできる最大金額を示す指標である。利用限度額は、発行会社が会員の信用情報や返済履歴、収入状況などを総合的に評価して設定し、カード利用時に自動的に制限をかける仕組みである。
概要
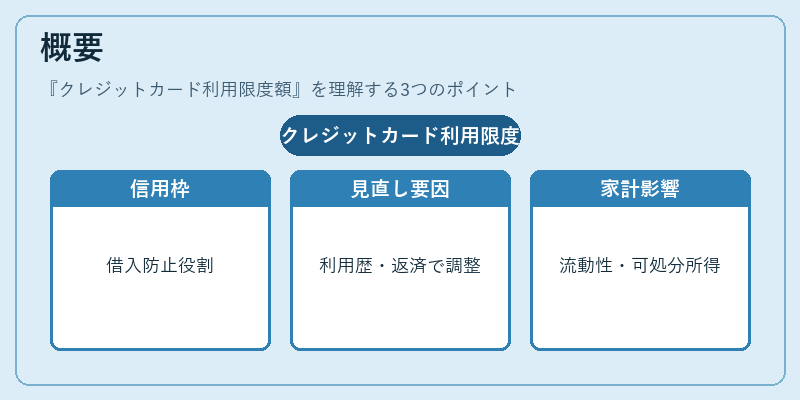
クレジットカード利用限度額は、個人ファイナンスにおける「信用枠」として位置付けられる。カード発行時に設定される限度額は、会員の信用度を反映し、過剰な借入れを防止する役割を担う。限度額は、初回発行時に設定されるほか、利用履歴や返済状況に応じて発行会社が見直しを行うことができる。信用スコアや過去のカード利用実績が高い会員は、限度額が上乗せされるケースが多い。逆に、返済遅延や不良債権の経験がある場合は、限度額が引き下げられることがある。利用限度額は、個人の流動性比率や可処分所得に直接影響を与え、家計管理の重要な指標となる。
役割と機能
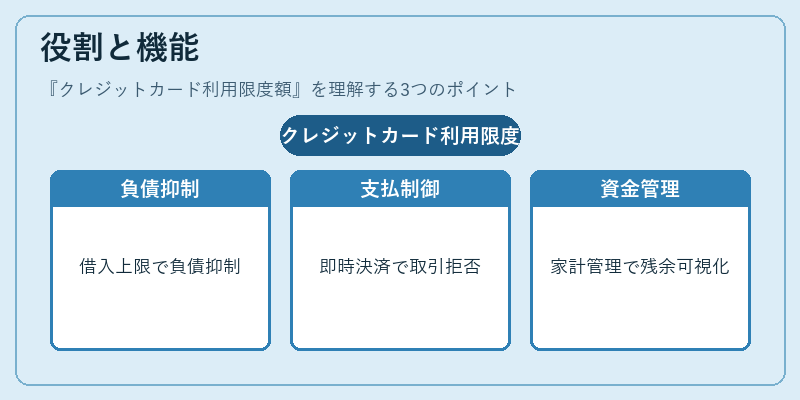
利用限度額は、カード利用者に対して「借入れの上限」を提示し、過剰な負債を抑制する機能を持つ。具体的には、以下の場面で活用される。
1. ショッピング時の即時決済:購入金額が限度額を超えると自動で取引が拒否される。
2. リボ払い・分割払い:返済計画を立てる際に、利用限度額を超えない範囲で借入れを行う。
3. 緊急時の資金調達:予期せぬ支出が発生した際に、限度額内で即時に資金を調達できる。
4. 家計簿アプリ連携:利用限度額を基に、残余枠を家計管理ツールで可視化し、予算超過を防止する。
特徴
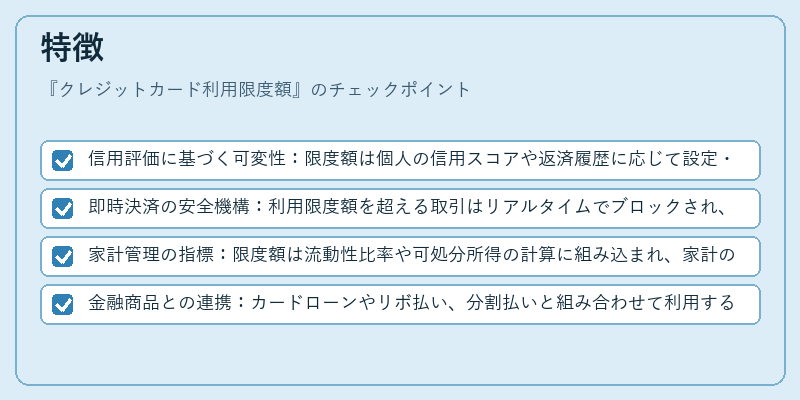
- 信用評価に基づく可変性:限度額は個人の信用スコアや返済履歴に応じて設定・変更される。
- 即時決済の安全機構:利用限度額を超える取引はリアルタイムでブロックされ、過剰負債を防止。
- 家計管理の指標:限度額は流動性比率や可処分所得の計算に組み込まれ、家計の健全性を測る。
- 金融商品との連携:カードローンやリボ払い、分割払いと組み合わせて利用することで、資金調達の柔軟性を高める。
現在の位置づけ
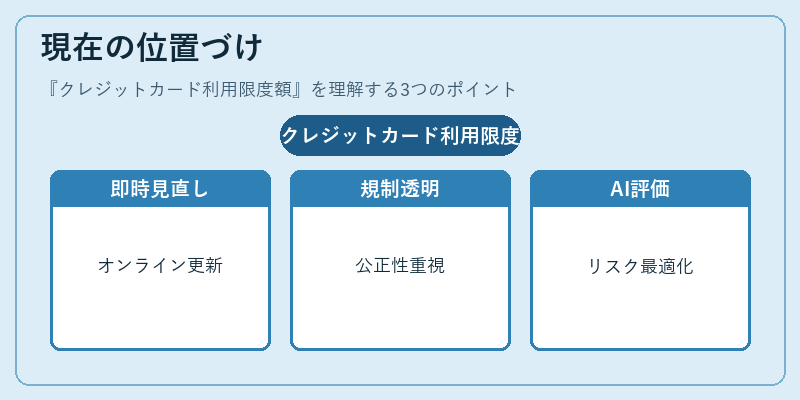
近年、デジタルバンキングの普及に伴い、利用限度額はオンラインでの即時見直しが可能になっている。特に、キャッシュレス決済の拡大により、カード利用頻度が増加し、限度額の設定が個人の資金繰りに直結するケースが増えている。規制面では、金融庁が「信用情報の適正利用」に関する指針を示し、限度額設定の透明性と公正性を重視している。加えて、AIを活用した信用評価モデルが導入されることで、限度額の精度が向上し、個人の信用リスクに応じた最適化が進んでいる。これにより、クレジットカード利用限度額は、個人ファイナンスにおけるリスク管理と資金調達の両面で不可欠な指標として位置づけられている。
続きを読むには確認が必要です