繰上げ返済残高試算とは、住宅ローンやカードローン等の借入金に対して、将来の繰上げ返済額を想定し、現在からその時点までに残るべき借入残高を計算する手法である。
概要
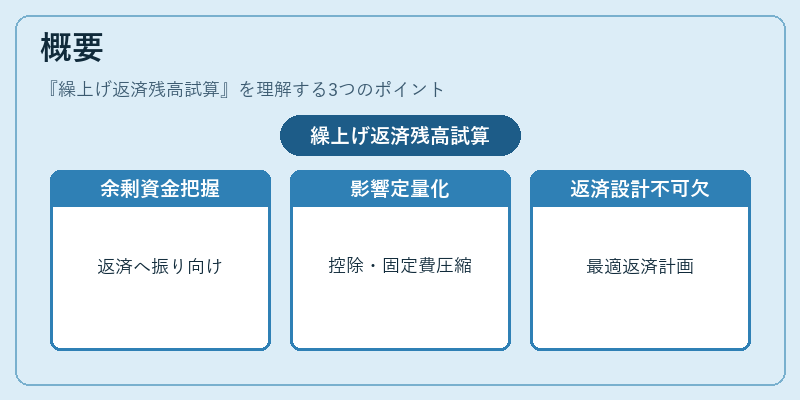
家計管理の一環として、個人は可処分所得と固定費を把握したうえで、余剰資金をどこに充てるかを決定する。繰上げ返済残高試算は、その「余剰資金」を借入金の早期完済へ振り向ける際に用いられる。住宅ローン控除や固定費の圧縮、将来の流動性比率改善といった家計全体への影響を定量化し、最適な返済スケジュールを設計するために不可欠である。
役割と機能
-
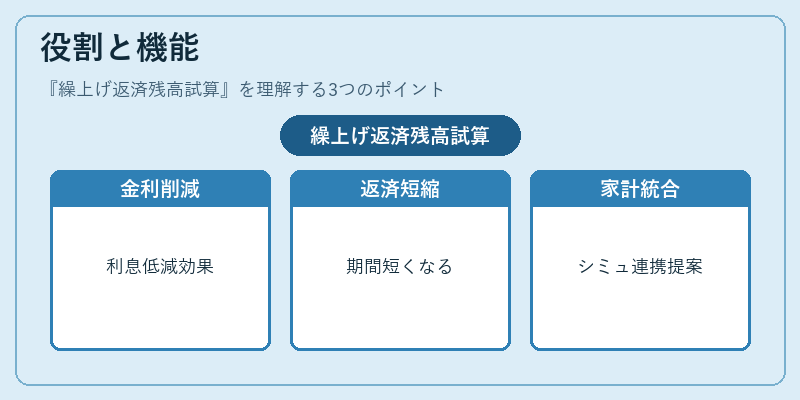
金利負担の削減
繰上げ返済によって残高が減少すると、その分だけ将来支払うべき利息額が低減される。試算はこの金利節約効果を数値化し、月々のキャッシュフローに与える影響を可視化する。 -
返済期間短縮
元本残高が早期に減少すると、元利均等返済の場合でも返済回数が削減される。試算は「何年で完済できるか」を示し、将来の支払負担を軽減する。 -
家計シミュレーションとの統合
家計簿アプリや自動積立サービスと連携させることで、毎月の貯蓄額やリボ払い利用状況に応じた最適な繰上げ返済額を提案できる。これにより、FIRE(Financial Independence, Retire Early)を目指す人々も現実的な計画策定が可能となる。
特徴
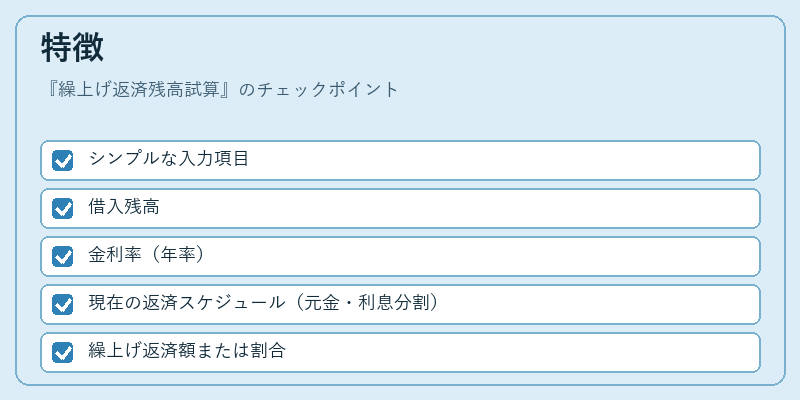
- シンプルな入力項目
- 借入残高
- 金利率(年率)
- 現在の返済スケジュール(元金・利息分割)
- 繰上げ返済額または割合
- 返済開始日
これらを入力すると、試算ツールが自動で将来残高と総支払額を算出する。
-
柔軟なシナリオ設計
繰上げ返済の頻度(年1回・月1回)や金額を変えることで、多様な「もしも」ケースを比較できる。例えば、ボーナス時に一括繰上げした場合と、毎月一定額を追加返済した場合の差異が明確になる。 -
利息計算方式への対応
元利均等返済式(EMI)だけでなく、元金均等返済式や変動金利型ローンにも適用できる。各方式に応じた残高推移を正確に表すため、金融機関が提供する計算モデルと整合性を保つ。
現在の位置づけ
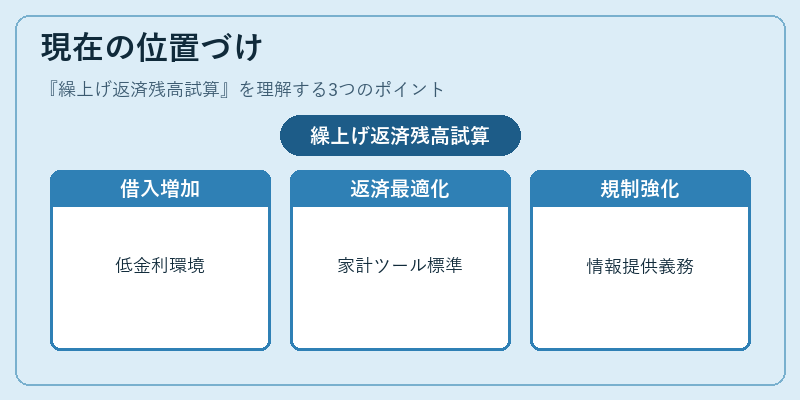
近年、低金利環境下で住宅ローンやカードローンの借入残高が増加している。個人は可処分所得の拡大に伴い、返済負担の最適化を図る傾向が強まっており、繰上げ返済残高試算は家計管理ツールの標準機能として位置づけられている。金融商品開発者やアプリ提供企業は、この試算機能を組み込み、ユーザーに対して「金利節約額」「返済期間短縮効果」をリアルタイムで提示することで、利用価値の向上を図っている。また、規制面では金融庁が消費者保護の観点から、繰上げ返済に関する情報提供義務を強化しており、試算結果の透明性と正確性が求められている。
続きを読むには確認が必要です