kyo-shutsu-kin‑ju‑tori‑houhouとは、退職金や年金等の受給資金を個人が選択する際に採用される受取方法・手続きの総称である。
概要
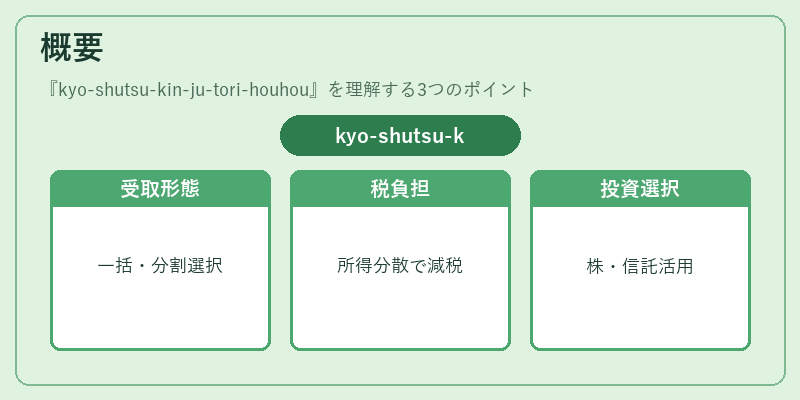
退職金受取方法は、企業型確定拠出年金(401(k) 等)や公的年金制度の中で設けられた選択肢であり、個人が資産形成と税負担を最適化するために重要な決定要素となる。制度は、退職時点または退職後一定期間内に受取方法を選択できるよう設計されており、その背景には「所得分散」「税制優遇」の二重の目的がある。多くの場合、一括払いと分割払い(年金化)という大きな選択肢が提示され、さらに投資信託や株式等で運用するオプションも併設されることがある。退職後の生活設計においては、受取方法によって現金流入のタイミングと税率が大きく変わるため、個々人の資産状況やリスク許容度を踏まえた選択が求められる。
役割と機能
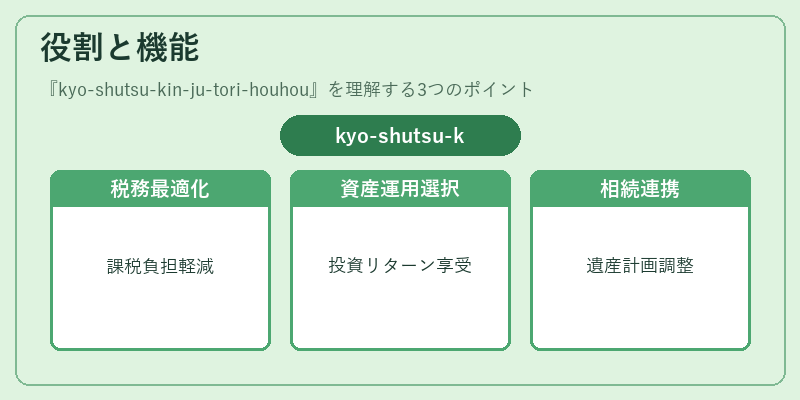
退職金受取方法は、以下のような金融・経済的機能を果たす。
1. 税務最適化:一括払いでは所得税が高くなる場合が多いが、分割払いや年金化により課税所得を均等化し、合計税負担を軽減できる。
2. 資産運用の選択肢提供:受取後すぐに投資信託や株式へ転換することで、市場リターンを享受できる一方で、分割払いや年金化は市場リスクを回避し安定した収入源となる。
3. 相続・遺産計画との連携:退職金の受取方法が遺産分割や相続税計算に影響するため、家族構成や相続計画と合わせて検討される。
特徴
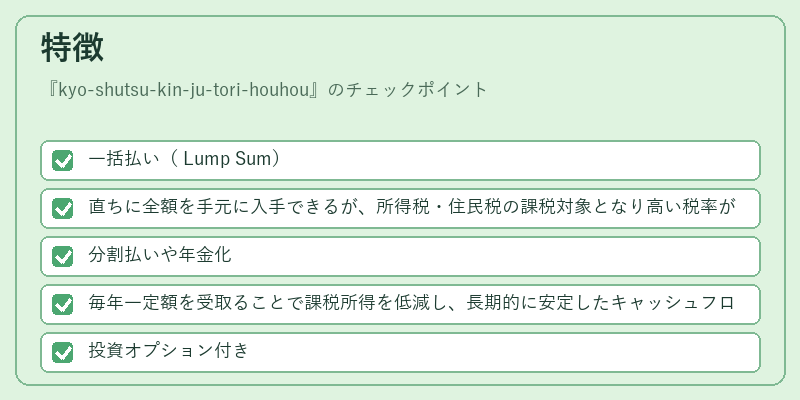
- 一括払い( Lump Sum)
- 直ちに全額を手元に入手できるが、所得税・住民税の課税対象となり高い税率が適用されるケースが多い。
- 分割払いや年金化
- 毎年一定額を受取ることで課税所得を低減し、長期的に安定したキャッシュフローを確保できる。
- 投資オプション付き
- 退職金を一括で受け取りつつ、運用商品へ分割投入する方法がある。これにより市場リターンを享受しつつ、税負担は一定程度抑制できる。
- 制度別差異
- 公的年金(厚生年金・国民年金)では「退職一時金」や「終身年金」などが選択肢に含まれる。企業型確定拠出年金は、投資信託の運用成果を反映した分割受取が可能である。
現在の位置づけ
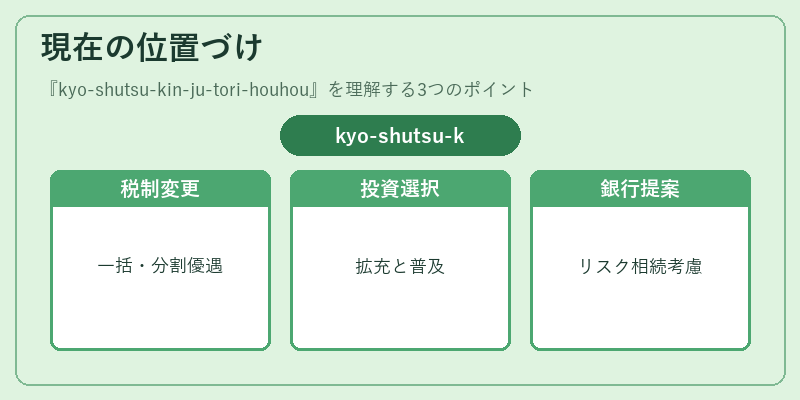
近年の高齢化社会と低金利環境下では、退職金受取方法の選択が個人の老後設計において不可欠となっている。税制改正により、一括払い時の所得税率上限が引き上げられた一方で、分割払いや年金化への優遇措置(控除額・税率)が拡充されている。また、確定拠出年金制度の拡大とともに、投資オプション付き受取方法が普及し、個人投資家の運用意識を高める役割も果たしている。金融機関は、顧客のリスク許容度や相続計画を踏まえた最適な受取方法提案を行うことで、サービス差別化と顧客満足度向上に寄与している。
続きを読むには確認が必要です