延滞利息とは、借入金やクレジットカードの支払期日を過ぎた際に発生する追加の金銭負担である。
概要
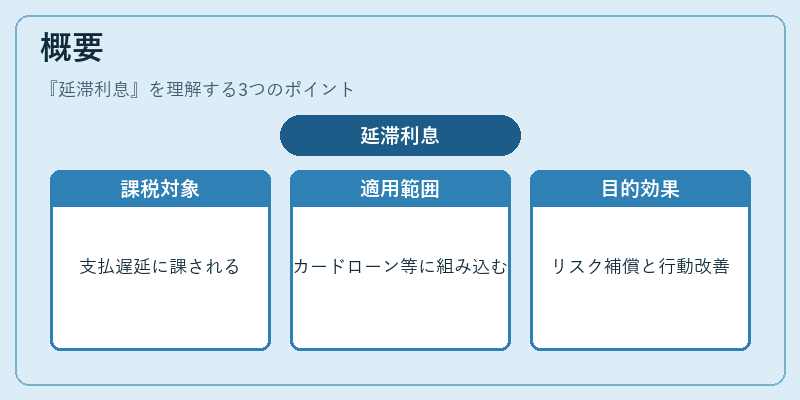
延滞利息は、金融取引における契約上の支払遅延に対して課される金銭的ペナルティである。貸付契約書やカード利用規約に明記され、借り手が期日までに本金や利息を支払わない場合に適用される。主に個人ファイナンスの領域で、カードローン、リボ払い、住宅ローンの繰上げ返済計画など、日常的に利用される金融商品に組み込まれている。延滞利息は、金融機関が貸出リスクを補償する手段として設けられ、借り手に対して支払遅延のコストを明確化することで、支払行動の改善を促す役割を果たす。
役割と機能
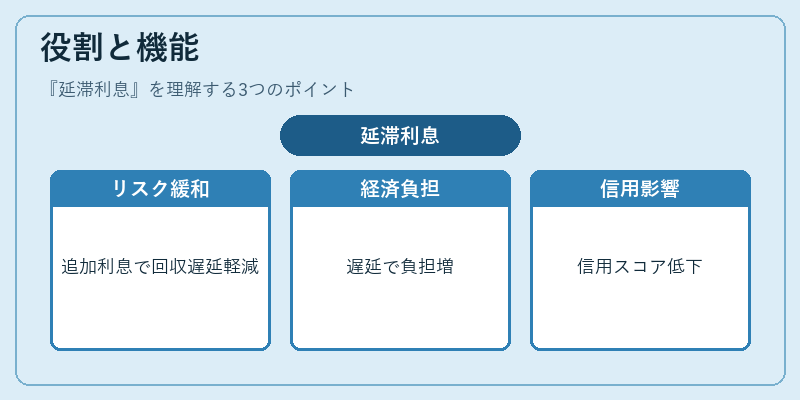
延滞利息は、貸付契約におけるリスク管理の一環として機能する。金融機関は、借り手が支払遅延を起こすことで生じる資金回収の遅延や信用リスクを軽減するために、遅延期間に応じて追加利息を課す。これにより、借り手は支払遅延の経済的負担を実感し、支払スケジュールの遵守を促される。
また、延滞利息は家計簿アプリや自動積立サービスにおいても重要である。利用者が定期的に自動引き落としを設定している場合、遅延が発生すると追加費用が発生し、キャッシュフロー管理に影響を与える。さらに、延滞利息は信用情報に記録され、将来の借入審査やクレジットカード発行に影響を与えるため、個人の信用スコアに直結する。
特徴
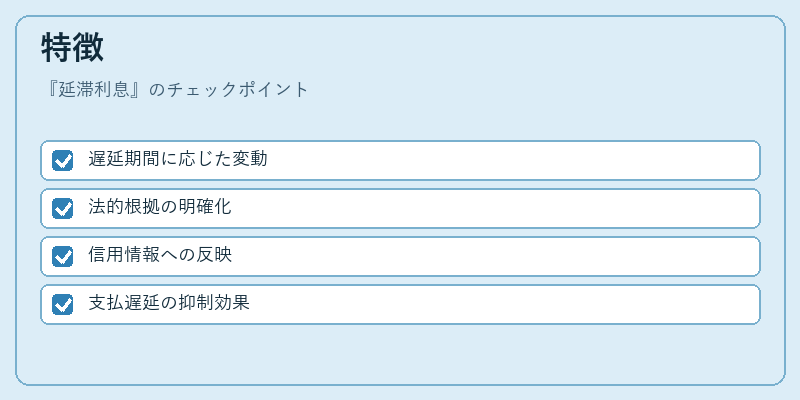
- 遅延期間に応じた変動
延滞利息は、遅延日数が増えるほど高くなる構造が多い。 - 法的根拠の明確化
金融商品ごとに定められた上限利率や計算方法が契約書に記載され、法的に保護されている。 - 信用情報への反映
延滞利息の未払は信用情報機関に登録され、将来の融資審査に影響を与える。 - 支払遅延の抑制効果
追加費用が発生することで、借り手は支払遅延を避けるインセンティブが高まる。
延滞利息は、単なる追加費用ではなく、金融機関と借り手との契約関係を維持し、信用リスクを管理するための重要なメカニズムである。
現在の位置づけ
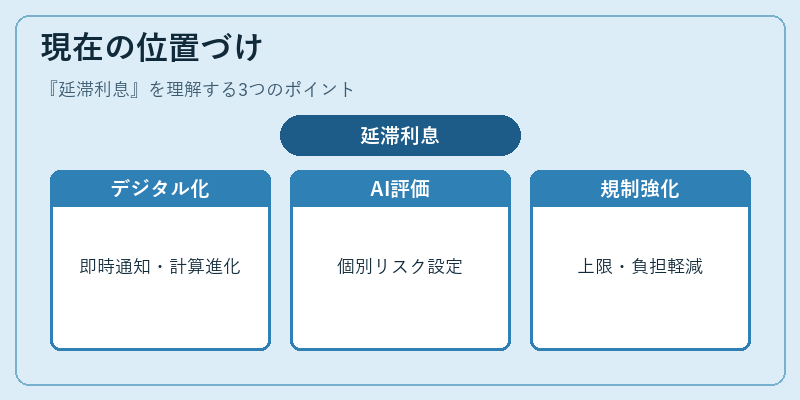
近年、デジタルバンキングやキャッシュレス決済の普及に伴い、延滞利息の計算方法や通知手段が進化している。オンラインバンキングでは、遅延発生時に即時通知が行われ、利用者はリアルタイムで支払状況を確認できる。さらに、AIによる信用スコアリングが導入されることで、個々のリスクプロファイルに応じた延滞利息設定が行われるケースが増えている。
一方で、消費者保護の観点から、延滞利息の上限設定や遅延期間の短縮を求める声も高まっている。金融庁や消費者庁は、透明性確保と過度な負担軽減を目的に、延滞利息に関するガイドラインを更新している。
総じて、延滞利息は個人ファイナンスにおけるリスク管理の核心であり、デジタル化と規制の両面から変容を続けている。
続きを読むには確認が必要です