流動性負債とは、短期的に現金化できる資産で支払う必要がある借入や未払い義務を指す。
概要
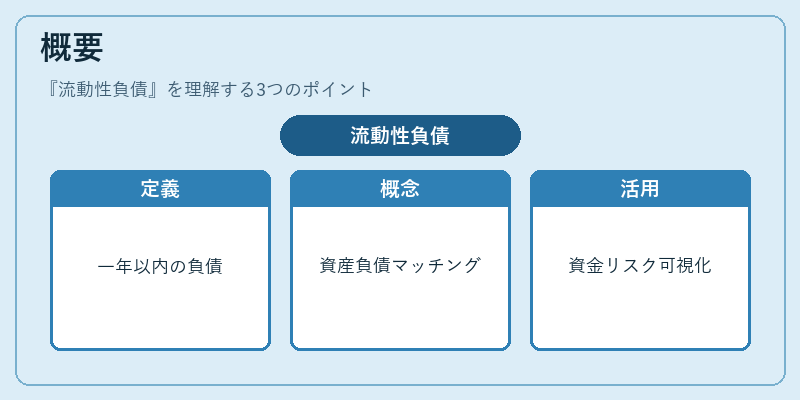
流動性負債は、会計上の負債分類の中でも「流動負債」に位置付けられ、支払期限が一年以内に設定されるものを含む。個人家計では、クレジットカード残高や短期ローン(カードローン・リボ払い)、キャッシングサービス利用料などが代表例である。
この概念は、資産と負債の時系列的なマッチングを重視する「流動性管理」の枠組みから生まれた。企業会計では資金繰りリスクを可視化するために用いられるが、個人家計でも収支バランスや予測不確実性の評価に不可欠である。
役割と機能
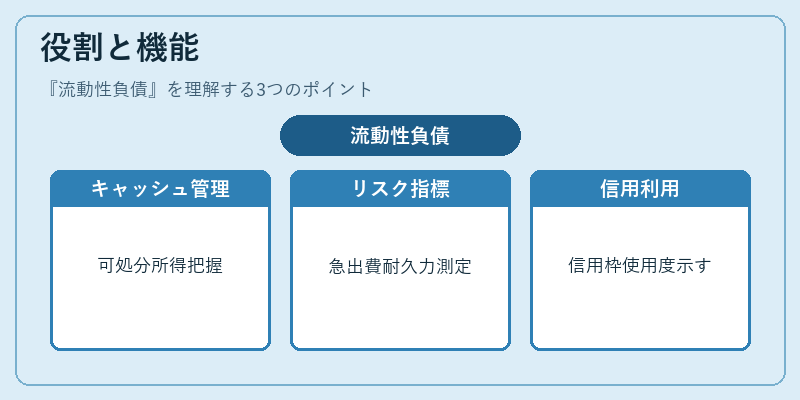
流動性負債は、短期的な資金需要と供給を調整する手段として機能する。
- キャッシュフロー管理:月次の可処分所得から固定費や変動費を差し引いた残額で支払う必要があるため、家計の流れを把握できる。
- リスク指標:流動性比率(現金+預金 ÷ 流動負債)により、急な出費や収入減少時の耐久力を測定する。
- 金融行為の指標:消費者がどれだけ信用枠を利用しているかを示し、借り換えや繰上げ返済の判断材料となる。
特徴
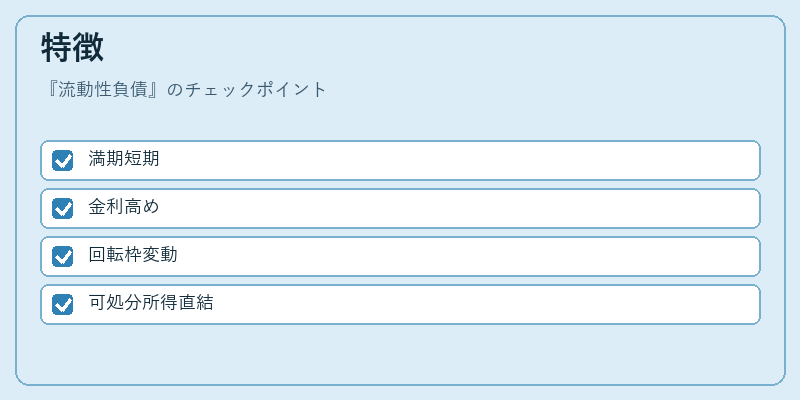
| 特徴 | 説明 |
|---|---|
| 支払期限短 | 1年以内に満期になるため、毎月または随時の支払いが必要。 |
| 高金利傾向 | クレジットカードやリボ払いは長期ローンよりも金利が高く設定されることが多い。 |
| 回転性 | 残高に応じて利用可能枠が変動し、借入と返済を繰り返す構造を持つ。 |
| 影響範囲広 | 家計全体の可処分所得に直結し、貯蓄率や投資余力に大きく作用する。 |
現在の位置づけ
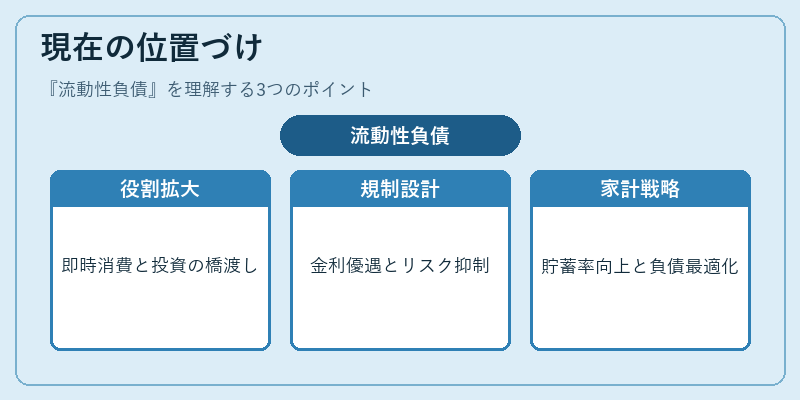
近年の低金利環境とデジタル決済サービス(PayPay・LINE Payなど)の普及により、流動性負債は「即時消費」と「短期投資」の中間的役割を強めている。
- 金融商品設計:カード会社やネットバンクはリボ払いの金利優遇やポイント還元で利用促進を図る一方、家計に与える負担増加への警鐘も鳴らされている。
- 規制動向:消費者金融監督当局は過度な借入リスクを抑制するため、金利上限や利用枠の透明化を進める施策が導入されつつある。
- 家計戦略:FIRE(Financial Independence, Retire Early)志向では、流動性負債を減らし貯蓄率を高めることが重要視される。また、教育費や住宅ローン控除とのバランスで、短期負債と長期負債の最適化が議論されている。
以上より、流動性負債は個人家計において即時的な資金需要を満たすための重要な指標であり、その管理は財務健全性の判断基準として不可欠である。
続きを読むには確認が必要です