流動性リスク定性評価とは、個人家計における資金繰りの安定性を、数値化せずに質的に判断する手法である。
目次
概要
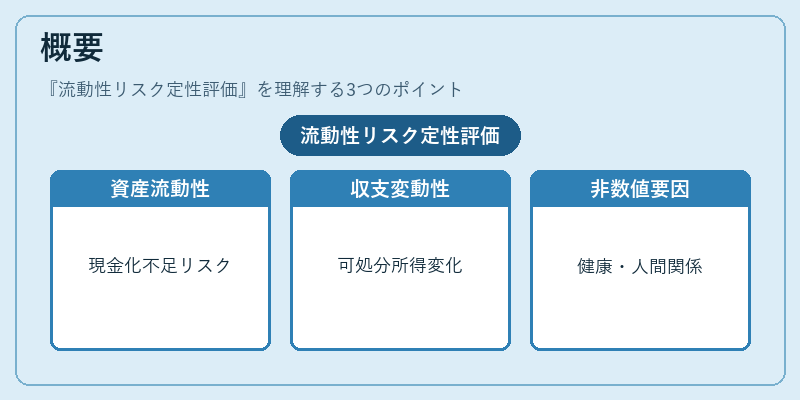
流動性リスクは、予期せぬ支出や収入減少が発生した際に、短期間で現金化できる資産が不足し、生活水準を維持できなくなる危険を指す。個人ファイナンスでは、可処分所得の変動性や固定費の割合、住宅ローン控除・繰上げ返済といった負債構造を踏まえたうえで、将来のキャッシュフローに対する不確実性を評価する。定量的指標(流動性比率、緊急資金比率など)だけでは捉えきれない、人間関係や健康状態といった非数値要因も考慮されるため、定性評価が重要になる。
役割と機能
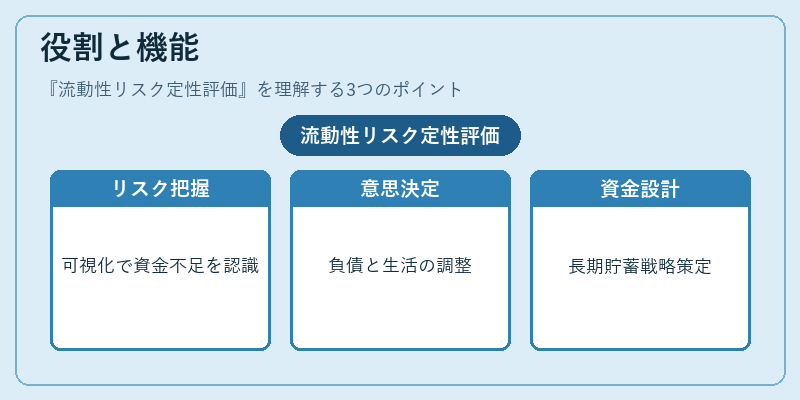
- リスク認識の促進 – 家計簿アプリで可視化された収支データを基に、突発的な出費(医療費・車検費用)や失業時のキャッシュフローギャップを想定し、潜在的な資金不足リスクを把握する。
- 意思決定サポート – 住宅ローンの繰上げ返済時期やカードローン・リボ払いの利用状況を検討するときに、将来の余裕資金がどれだけ残るかを質的に評価し、負債削減と生活安定のバランスを取る。
- 教育費・ライフプラン設計 – 子どもの学費や老後資金の目標額を設定する際、定性リスク評価で「予備資金が不足した場合にどう対応するか」をシナリオ化し、長期的な貯蓄戦略を練る。
- 金融商品選択 – PayPayや自動積立などのデジタル決済・投資サービスを利用する際、流動性が確保できているかどうかを判断し、急な支出に対応可能な資産配分を検討する。
特徴
- 非数値的視点:金利や為替変動といった市場リスクは計測できるが、生活上の緊急事態(交通事故・病気)は定量化困難であるため、経験則や過去のケーススタディを重視する。
- シナリオベース:複数の「悪天候」シナリオ(収入減少+大きな支出)を想定し、それぞれに対して家計がどの程度耐えられるかを評価する。
- 柔軟性と適応性:経済環境や個人のライフステージが変わるたびに再評価でき、FIRE(Financial Independence, Retire Early)を目指す世代では特に重要視される。
- ツールとの連携:家計簿アプリや自動積立サービスは、過去の取引履歴から「緊急資金比率」や「可処分所得の変動幅」を提示し、定性評価を支援する機能が増えている。
現在の位置づけ
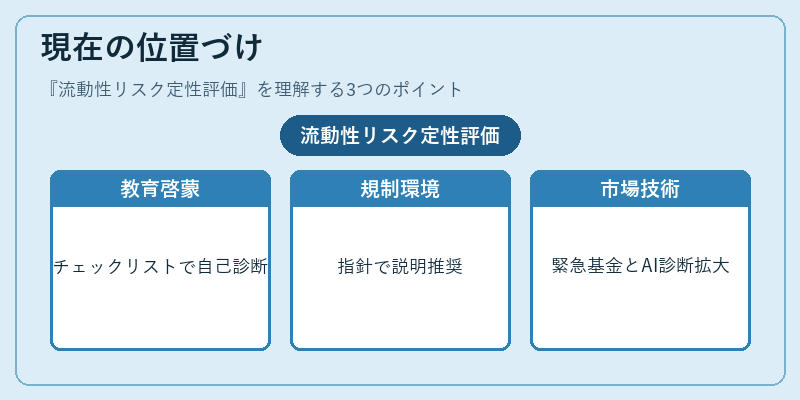
近年、個人金融リテラシー向上とデジタルバンキング普及に伴い、流動性リスク定性評価は家計管理の中心的テーマとなっている。
- 教育・啓蒙活動:多くの金融機関や公的団体が、簡易チェックリストを提供し、ユーザーが自分の流動性リスクを自己診断できるようにしている。
- 規制環境:個人投資家保護を目的とした金融庁の指針では、投資商品の販売時に「流動性リスク」について説明することが推奨されており、定性評価の重要性が公式に認められている。
- 市場動向:FIRE運営者や若年層の間で、貯蓄率を上げつつも資産流動性を確保するための「緊急基金」設計が広まっており、定性評価はその実践的基盤となる。
- 技術進化:AIチャットボットや機械学習による家計診断サービスでは、過去の取引データから個別にリスクシナリオを生成し、ユーザーに対して定性評価レポートを提供するケースが増えている。
流動性リスク定性評価は、数値化された指標だけでなく、人間的判断と経験則を組み合わせた総合的な家計管理手法として、個人ファイナンスの不可欠な要素となっている。
×
続きを読むには確認が必要です