流動性スプリットとは、個人または家計が保有する資産を「短期的に換金可能な流動資産」と「長期的に換金しづらい非流動資産」に分け、その比率や配分方法を定める手法である。
目次
概要
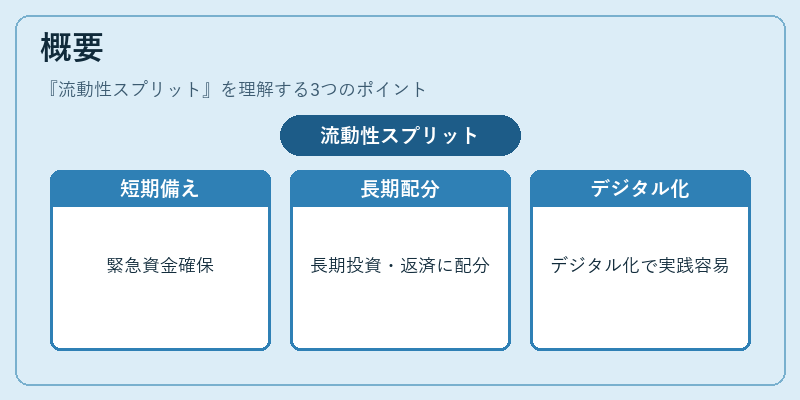
個人ファイナンスでは、可処分所得の一部を緊急時の備えとして保持しつつ、残余を投資や住宅ローン繰上げ返済など長期的な目的に充てる必要がある。流動性スプリットは、この「短期対長期」のバランスを定量化することで、家計管理の透明性と実効性を高める。
歴史的には、1950年代以降の個人資産管理理論で提唱された「緊急基金」概念が土台となり、近年はデジタルバンキングや自動積立サービスの普及により実践しやすくなった。
役割と機能
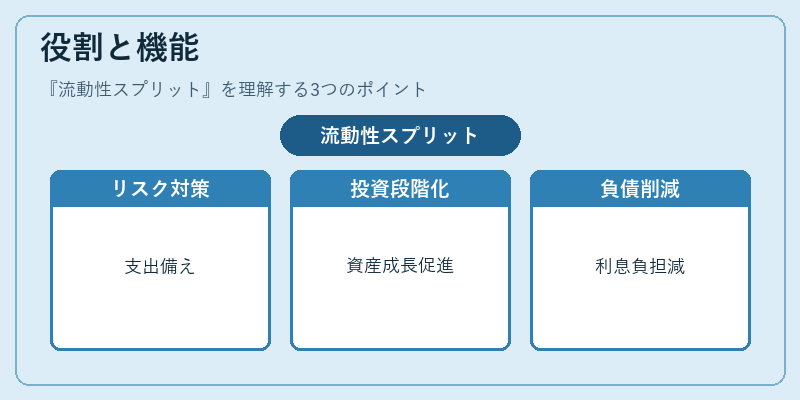
- リスク管理:予期せぬ支出(医療費・失業)に対する備えとして流動資産を確保する。
- 投資最適化:残余資金を低リスクの貯蓄から高リスクの投資へ段階的に移行させ、資産成長を図る。
- 負債返済戦略:流動性比率が高いほどカードローンやリボ払いの利息負担を減らすことができ、住宅ローンの繰上げ返済にも応用できる。
- ライフプラン設計:教育費・結婚資金・退職後の生活費など、各フェーズで必要な流動性を見積もり、予算配分に反映させる。
特徴
| 特色 | 説明 |
|---|---|
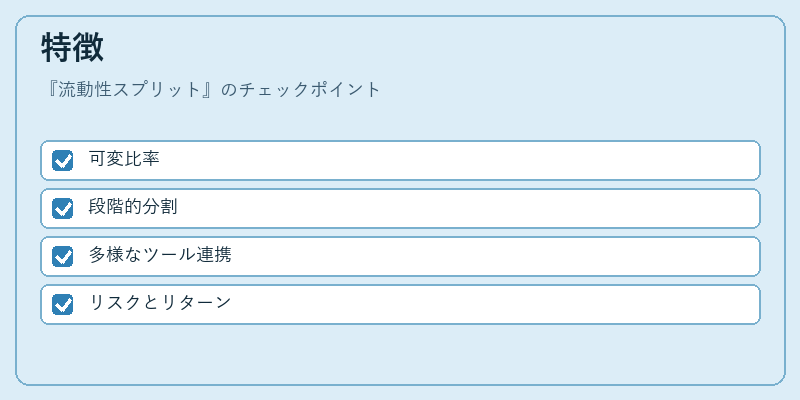
| 可変比率 | 家計の収支やライフステージに応じて「流動資産 ÷ 総資産」の比率を調整できる。 |
| 段階的分割 | 可処分所得を自動積立口座と高金利貯蓄口座へ同時に振り分け、手間なく実行可能。 |
| 多様なツール連携 | 家計簿アプリやロボアドバイザーがスプリット設定をサポートし、リアルタイムで比率を表示。 |
| リスク・リターンのトレードオフ | 流動性を高めるほど短期的な安全性は増す一方、長期投資のリターン機会が減少する点に留意。 |
現在の位置づけ
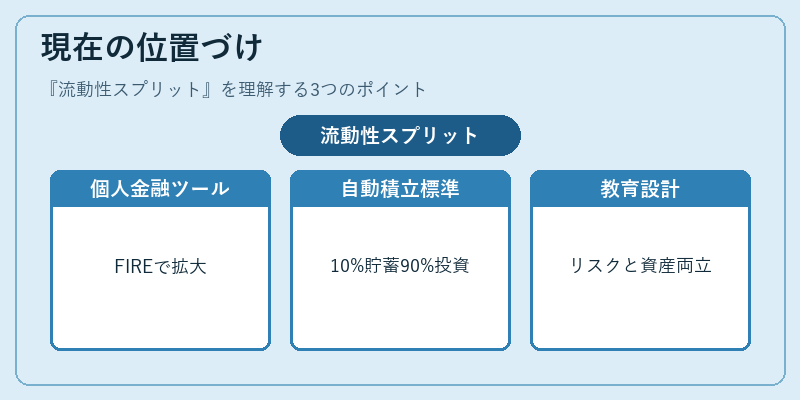
近年のFIRE(Financial Independence, Retire Early)運動やデジタルバンクの普及により、流動性スプリットは個人金融アドバイスの基本ツールとなっている。自動積立サービスでは「10%を貯蓄口座へ、90%を投資信託へ」という設定が標準化されつつある。また、規制面では特に新たな枠組みは設けられていないものの、金融機関は顧客教育としてスプリットの概念を紹介し、リスク管理と資産形成を両立させる商品設計が進んでいる。
流動性スプリットは、家計全体の健全性を保ちつつ、将来に向けた資産拡大を図るための不可欠な枠組みとして位置づけられている。
×
続きを読むには確認が必要です