流動性供給率とは、個人の可処分所得や固定費に対して手元にある現金及びすぐに換金可能な資産が占める割合を示す指標である。
目次
概要
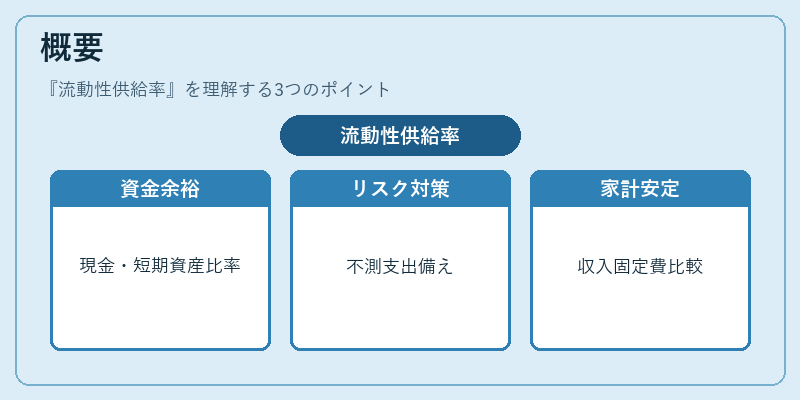
家計管理では「必要経費」だけでなく「不測の支出」に備える余裕資金の重要性が認識されてきた。流動性供給率は、可処分所得と固定費という二つの基準を用いて、どれだけの現金や短期金融商品が手元にあるかを数値化することで、家計全体の安定度を把握できるよう設計された。
この指標は、個人ファイナンス分野で「流動性比率」や「緊急資金指数」と並び、リスク管理ツールとして位置づけられている。
役割と機能
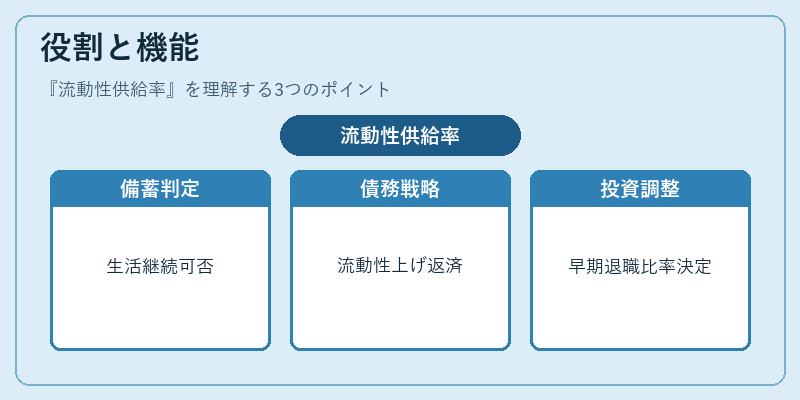
- 緊急時の備え:突発的な医療費・失業などに対して、生活を継続できるかどうかを判断する。
- 債務返済戦略:カードローンやリボ払いなど高金利負債がある場合、先に流動性供給率を上げてから返済へ移行する方策を検討できる。
- 投資判断の基準:FIRE(Financial Independence, Retire Early)志向では、早期退職後の生活費に対して十分な現金が確保されているかを評価し、投資比率を調整する。
- 家計簿アプリ連携:多くのアプリは自動積立やPayPay残高なども含め、リアルタイムで流動性供給率を算出・表示できるようになっている。
特徴
| 要素 | 内容 |
|---|---|
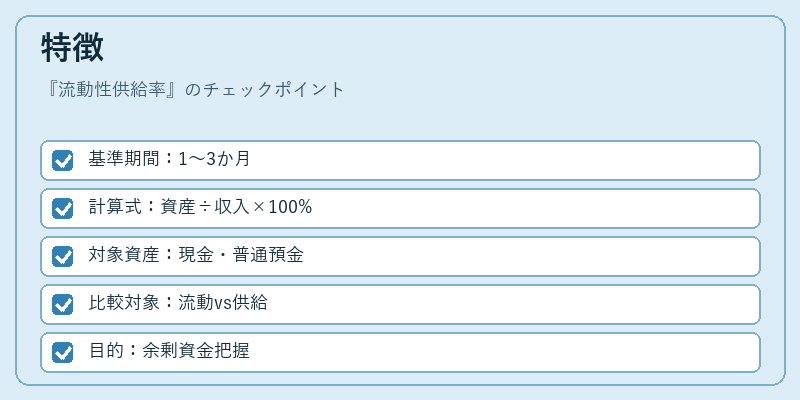
| 基準期間 | 通常は1か月または3か月の可処分所得と固定費を用いる。 |
| 計算式 | 流動性供給率 = (現金 + 短期預金 + すぐ換金可能な投資) ÷ 可処分所得 × 100% |
| 対象資産 | 現金・普通預金・定期預金(満期までに引き出しが可能)・短期国債等。 |
| 比較対象 | 流動性比率は「流動資産 ÷ 固定負債」を示すが、供給率は可処分所得という収入側を重視する点で差異がある。 |
この指標は「供給」側に焦点を当てることで、家計の「余剰資金」がどれだけ確保されているかを直感的に把握できる。
現在の位置づけ
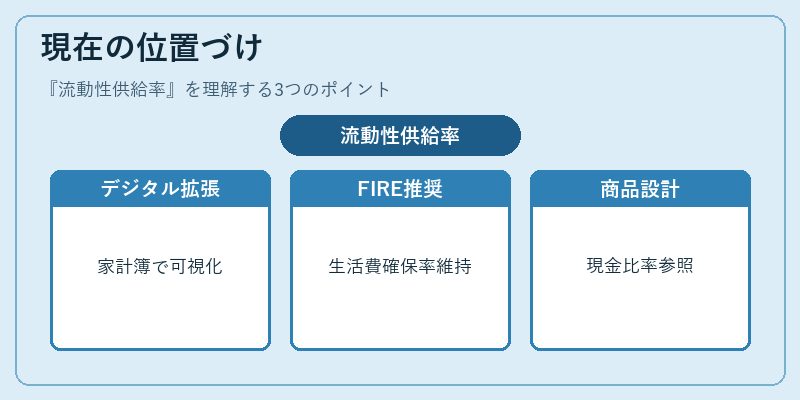
近年の低金利環境と金融テクノロジーの進展により、個人が手軽に現金・短期預金を増やす手段が拡大している。家計簿アプリは自動積立機能やリボ払いの最適化提案で流動性供給率を活用し、ユーザーに「どれだけ安全資産があるか」を可視化する。
また、FIREコミュニティでは早期退職後も生活費を賄えるよう、流動性供給率を一定以上(例:30%)維持することが推奨されるケースが増えている。金融機関側でも、個人向けの資産運用商品設計時に「現金保有比率」を参考にしてリスク調整された商品ラインナップを提供する動きが見られる。
流動性供給率は、家計全体の安定度と将来への備えを数値化し、個人金融戦略の意思決定を支える重要な指標として位置づけられている。
×
続きを読むには確認が必要です