主要通貨金利スワップリスクプレミアムとは、主要通貨に対して市場が要求する追加的な利回りであり、金利スワップ取引の信用・流動性リスクを反映した指標である。
概要
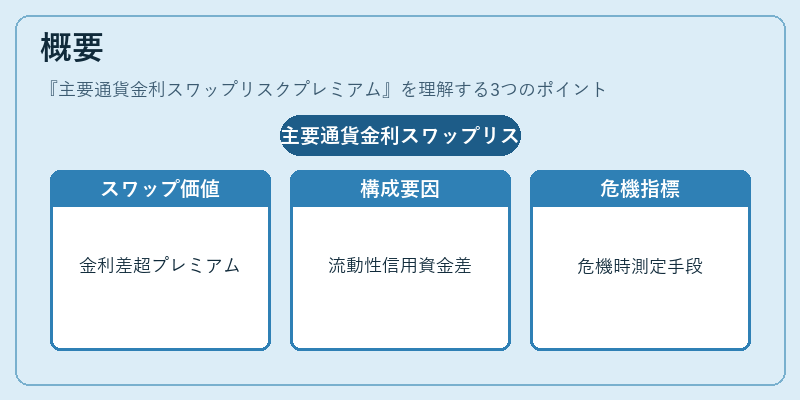
主要通貨金利スワップリスクプレミアムは、国際金融市場における金利スワップ価格決定の重要な構成要素として位置づけられる。金利スワップとは、固定金利と変動金利を交換するデリバティブであり、為替レートや金利差だけでは説明できない追加的なプレミアムが存在する。このプレミアムは、主要通貨(米ドル・ユーロ・円・ポンド等)の市場流動性、信用リスク、資金調達コストの違いを反映し、スワップポイントに上乗せされる形で表れる。歴史的には、国際金融危機や大規模な介入政策が発生した際に、その影響を測定する手段として注目された。
役割と機能
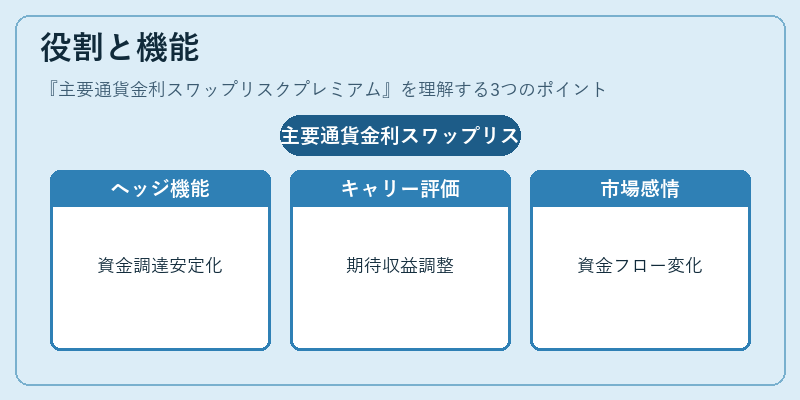
主要通貨金利スワップリスクプレミアムは、以下のような場面で活用される。
- ヘッジ取引:企業や金融機関が為替リスクを回避する際に、金利スワップを利用して資金調達コストを安定化させる。プレミアムは実質的なヘッジコストとして計算される。
- キャリートレード:低金利通貨で借入し、高金利通貨へ投資する際に、スワップポイントだけではなくリスクプレミアムを考慮してポジションの期待収益率を評価する。プレミアムが高いと、キャリー効果は減少する。
- 市場感情指標:主要通貨間でプレミアム差が拡大すると、資金フローの変化やリスクオフ・オンの兆候として解釈される。特に新興国通貨との比較で顕著になる。
特徴
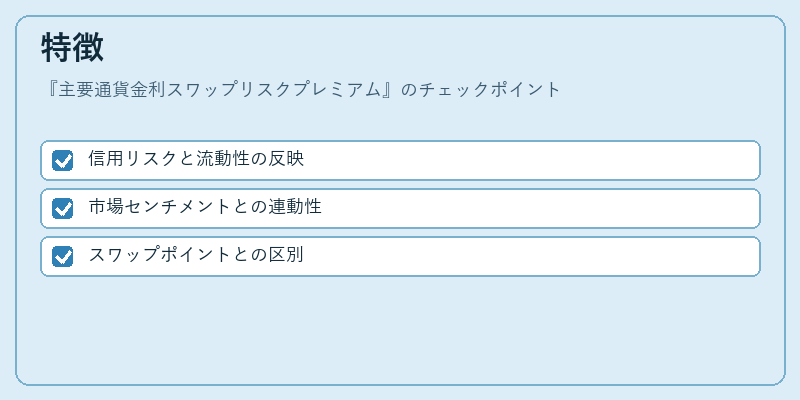
- 信用リスクと流動性の反映
金利スワップは実際には相手方への支払義務を伴うため、主要通貨でも信用評価が異なる。プレミアムはこの差を金利差に加えて表す。 - 市場センチメントとの連動性
グローバルなリスク感覚の変化(例:金融危機時や政策介入時)で、主要通貨間のプレミアムが急激に拡大・縮小する。これは為替レートと同様に市場センチメントを測る指標となる。 - スワップポイントとの区別
スワップポイントは単純な金利差で計算されるが、リスクプレミアムはそれ以上の要因(信用・流動性)を含むため、同じ為替ペアでも数値が大きく異なる場合がある。
現在の位置づけ
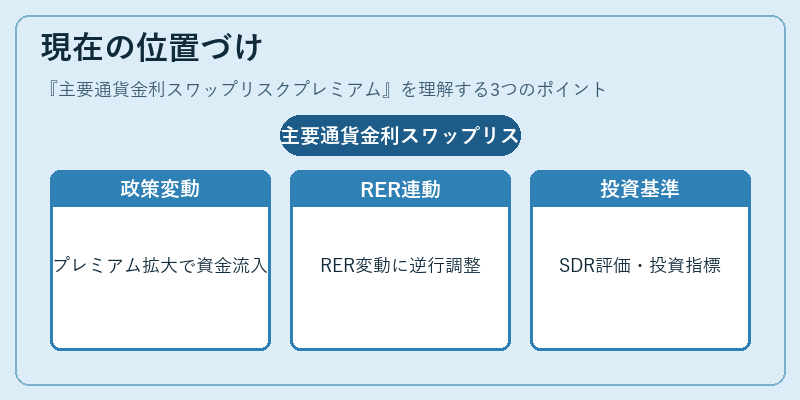
近年、主要通貨金利スワップリスクプレミアムは金融機関の資本計算や規制監督において重要視されている。
- バンク・オブ・イングランドや米連邦準備制度などの政策変更が行われる際、主要通貨間でプレミアム差が拡大し、国際資金フローを牽引する要因となる。
- 国際収支統計や実効為替レート(RER)との連動性も注目されており、RERの変動に対してプレミアムが逆行的な調整役を果たすケースがある。
- SDR(特別引き出し権)の評価や新興国通貨への投資戦略では、主要通貨のリスクプレミアムをベンチマークとして使用することが一般的になっている。
総じて、主要通貨金利スワップリスクプレミアムは、為替・FX市場における信用と流動性のダイナミクスを定量化し、ヘッジ戦略や資本配分決定に不可欠な指標として機能している。
続きを読むには確認が必要です