基準価額算定基準(分配金再投資)とは、投資信託やETFにおいて、分配金を受け取った際にその金額を自動的に同一ファンド内で追加購入する方式を前提とした基準価額の計算方法である。
目次
概要
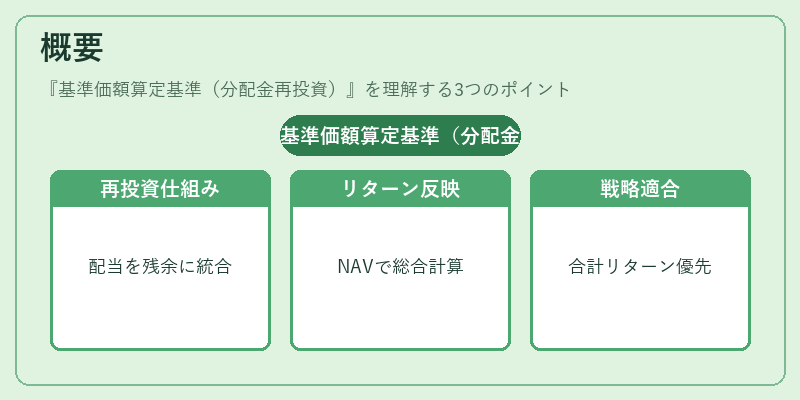
分配金再投資型は、分配金が現金としてではなく、ファンドの残余資産に組み込まれることで、基準価額(NAV)が総合的なリターンを反映するよう設計された。これにより、投資家は受取金と再投資後の価格変動を一体化したパフォーマンス評価が可能となる。分配金支払型との対比で、再投資型は「配当利回り」ではなく「合計リターン」を重視する投資戦略に適している。
役割と機能
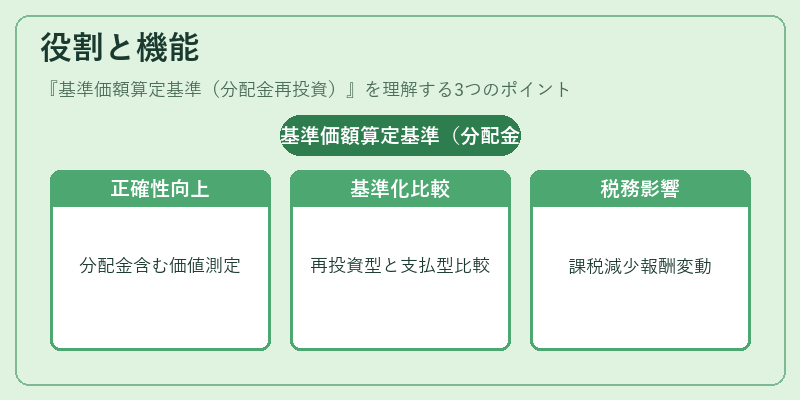
- NAVの正確性向上:分配金を含めた残余価値を反映し、ファンド全体の市場価値を一貫して測定できる。
- パフォーマンス比較の基準化:再投資型と支払型の間でリターンを直接比較可能にするため、指数連動性やトラッキングエラー評価が容易になる。
- 税務・報酬計算への影響:分配金が再投資されることで、課税対象となる分配金額が減少し、信託報酬の計算基準も変わる。
特徴
- 自動化された再投資:投資家は追加手続きを行わずに分配金を株式やユニット購入に充てられる。
- 総合リターン重視:配当利回りではなく、価格上昇と再投資効果の両方を含む指標として機能する。
- 指数連動型ファンドで一般的:パッシブ・インデックスファンドやスマートベータ戦略において、ベンチマークとの比較を容易にするため採用される。
現在の位置づけ
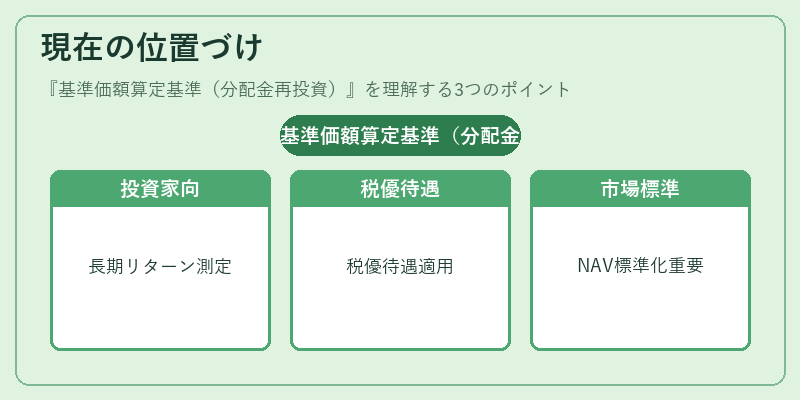
再投資基準は、特にiDeCo対応投信やつみたてNISAで人気が高い。税優遇制度と相性が良く、長期積立投資家にとって最適なリターン測定手段として広く受け入れられている。また、ETF市場では、分配金再投資を前提としたNAV算定がデータ提供者や規制機関の標準化対象となりつつあり、トラッキングエラー分析において重要な役割を果たしている。
×
続きを読むには確認が必要です