基準価額算定時の評価頻度決定とは、投資信託やETFにおける基準価額(NAV)の算定に必要な市場価格・評価対象資産の取引情報を収集するタイミングと頻度を設定するプロセスである。
目次
概要
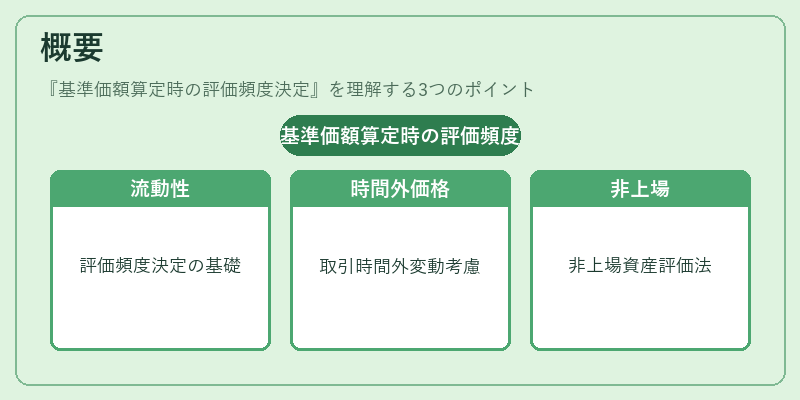
投資対象となる証券は流動性が異なるため、正確な時価評価を行うには適切な評価頻度を定める必要がある。市場取引時間外における価格変動や、非上場資産の評価方法を考慮し、日次・週次・月次などのスケジュールを策定することで、NAV計算の遅延と不確実性を最小化できる。
役割と機能
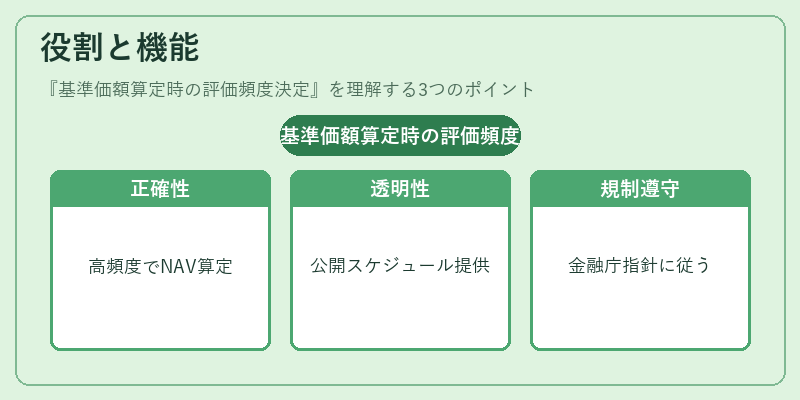
- 正確なNAV算定:評価頻度が高いほど時価情報に即した基準価額が得られる。
- 投資家への透明性:公開される評価スケジュールは、投資判断の根拠となる情報提供を支える。
- 規制遵守:金融庁等の指針に従い、適正な頻度で評価することが求められる。
- 手数料計算への影響:信託報酬や解約手数料はNAVに基づくため、評価頻度が料金設定に直結する。
特徴
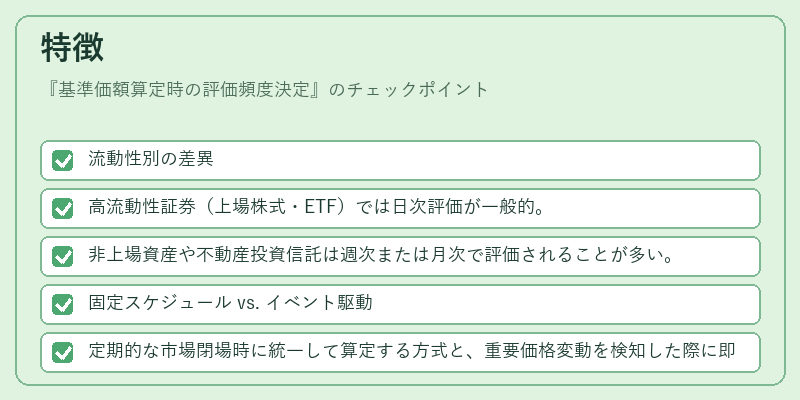
- 流動性別の差異
- 高流動性証券(上場株式・ETF)では日次評価が一般的。
- 非上場資産や不動産投資信託は週次または月次で評価されることが多い。
- 固定スケジュール vs. イベント駆動
- 定期的な市場閉場時に統一して算定する方式と、重要価格変動を検知した際に即時評価する方式が存在。
- テクノロジーの影響
- 自動化されたデータ取得システムにより、リアルタイム評価が可能となり、評価頻度の柔軟性が向上。
現在の位置づけ
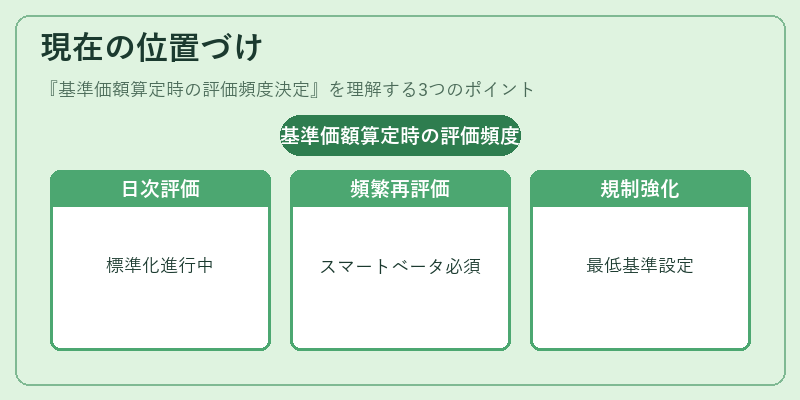
近年、アルゴリズム取引や高頻度取引の拡大に伴い、投資信託・ETFは日次評価を標準化する動きが進んでいる。特にスマートベータファンドでは、指数構成銘柄の価格変動を即座に反映させるため、頻繁な再評価が不可欠となっている。また、投資家保護と市場透明性の観点から、金融庁は評価頻度の最低基準を明示し、監査対象として注目している。
×
続きを読むには確認が必要です