年金給付調整方法とは、退職者や遺族が受け取る年金の支払額を一定期間または条件に応じて変更する仕組みである。
概要
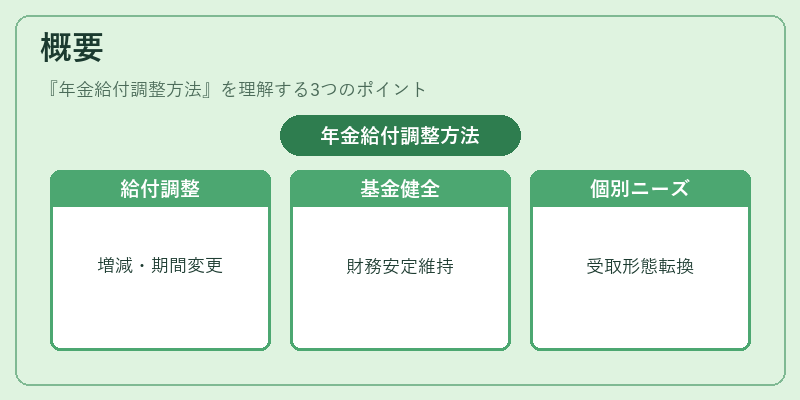
年金制度は長寿化・低出生率といった社会構造の変化に伴い、持続可能性を確保するために柔軟性が求められてきた。従来の固定給付型年金では、受給者のライフステージや財務状況に応じた調整が難しく、制度全体の負担増につながっていた。そこで導入された「年金給付調整方法」は、個別ニーズを反映しつつ、基金の健全性を維持するための設計要素として位置づけられる。主に確定給付型年金(DB)や公的年金制度において、給付額の増減・期間変更・受取形態転換などが行われる。
役割と機能
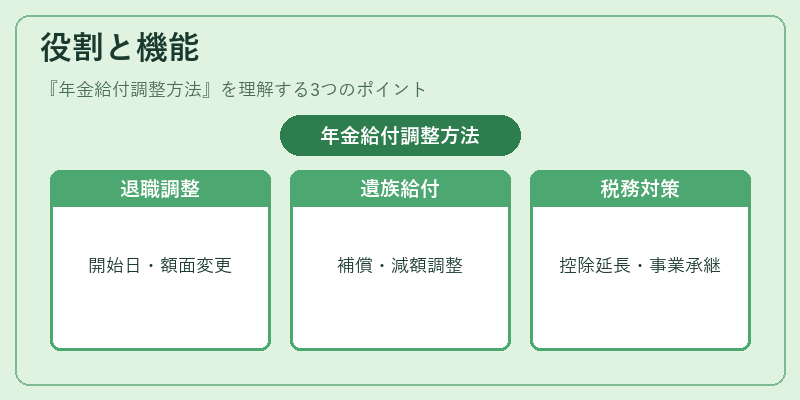
退職時の調整
- 給付開始日変更:退職後すぐに支払を開始するか、一定期間遅らせて資金繰りを緩和。
- 額面増減:勤続年数や平均給与の再計算により、実際の受給額を調整。
遺族への給付
- 遺族補償給付:被保険者が死亡した場合に遺族が受け取る金額を、配偶者・子ども等の扶養状況に応じて変更。
- 生存年数調整:遺族が一定期間以上生存した場合に給付額を減額し、基金負担を抑制。
事業承継との連携
- 株式や資産の譲渡時の給付設定:事業承継税制等と組み合わせ、相続税対策として年金給付調整を利用。
- 遺留分保護:遺族が遺留分を主張する際に、年金額の再計算を行い公平性を確保。
税務上の最適化
- 税控除対象期間延長:給付調整によって所得課税対象期間を短縮し、相続税・贈与税の負担軽減に寄与。
- 特別寄与料との連動:企業が拠出する特別寄与料と年金給付調整を組み合わせ、法人税対策として活用。
特徴
| 特色 | 説明 |
|---|---|
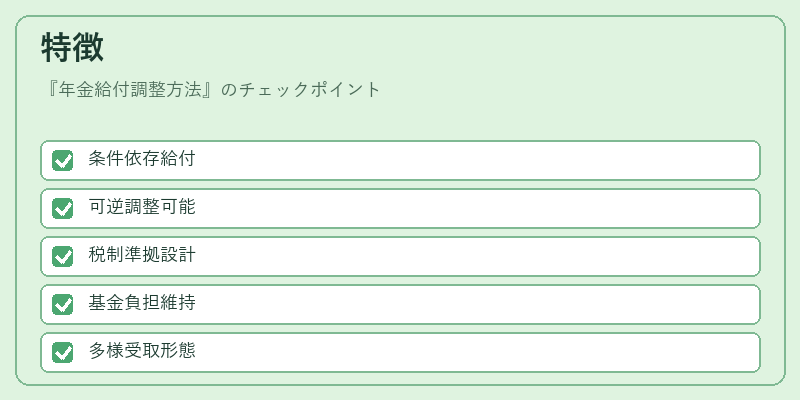
| 条件依存性 | 給付額は勤続期間・平均給与・死亡時の扶養家族数等の具体的指標に基づき算定される。 |
| 可逆性 | 多くの場合、一定期間内であれば再調整が可能であり、一度決定した給付額を後から変更できる。 |
| 税制適合性 | 公的年金制度の枠組み内で設計されているため、所得税・相続税等の法令に準拠している。 |
| 基金負担調整 | 受給者が長寿化した場合でも、基金の支払能力を維持するように設計。 |
| 多様な形態 | 一括払い(終身年金)や分割払い(定期的年金)、遺族給付型・個人型など複数の受取形態が選択可能。 |
これらの特徴は、単なる「給付変更」ではなく、制度全体の財務健全性と受給者保護を両立させるために不可欠である。
現在の位置づけ
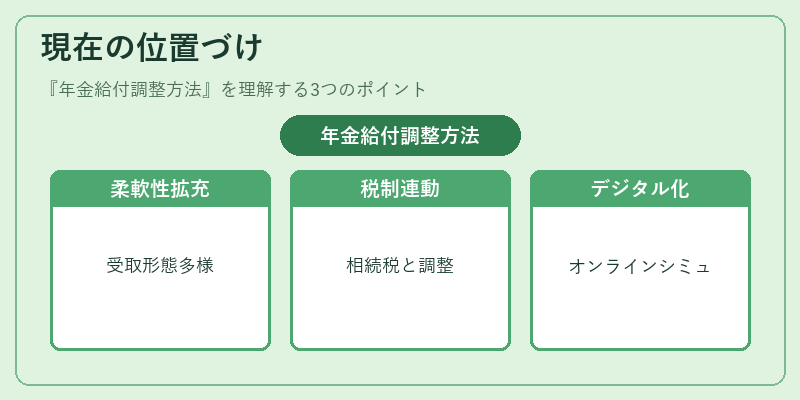
近年、少子高齢化が進む中で年金基金は負担増大のリスクに直面している。これに対処する一環として、年金給付調整方法は以下のような動きが見られる。
-
柔軟性の拡充
企業型確定給付年金(DB)では、従業員が退職時に選択できる「受取形態」の多様化が進む。これにより個人のライフプランに合わせた調整が可能となっている。 -
税制改正との連動
相続税・贈与税の軽減措置と年金給付調整を組み合わせるケースが増加。特別寄与料や遺産分割計画において、年金額の再算定が重要な役割を果たしている。 -
デジタル化・自動化
オンラインプラットフォーム上で給付調整シミュレーションが実施できるようになり、受給者自身が最適な設定を選択しやすくなった。これにより手続きの透明性と効率化が図られている。 -
国際的ベンチマーク
他国の年金制度改革(例えばアメリカの「IRA」やイギリスの「Pension Credit」)を参考にしつつ、日本独自の社会保障構造に合わせた調整方法が検討されている。
総じて、年金給付調整方法は退職・相続・事業承継といった多岐にわたる金融取引において不可欠なツールとなっており、その機能性と柔軟性は今後の制度設計に大きく寄与する。
続きを読むには確認が必要です