実務監査規定とは、企業が内部統制や財務報告の正確性を確保するために設ける具体的な監査手続き・基準である。
目次
概要
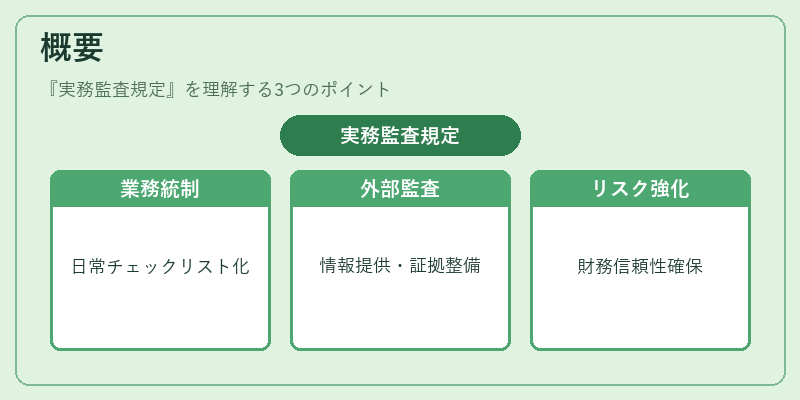
実務監査規定は、会社法等の法令と国際的な会計原則(IFRS、US GAAP)に基づき、企業内部で行われる監査活動を体系化したものだ。従来の「内部統制規程」や「監査役会規定」とは異なり、実務レベルでの手順・チェックリストを明文化し、日常業務に埋め込むことを目的としている。
企業が外部監査人から求められる情報提供や内部統制評価の証拠を整備するため、また取締役会や監査委員会への報告資料として活用される。さらに、SOX法に類似した規制環境下では、財務諸表の信頼性確保とリスク管理強化が不可欠となり、実務監査規定はそれらを支える重要な枠組みとなっている。
役割と機能
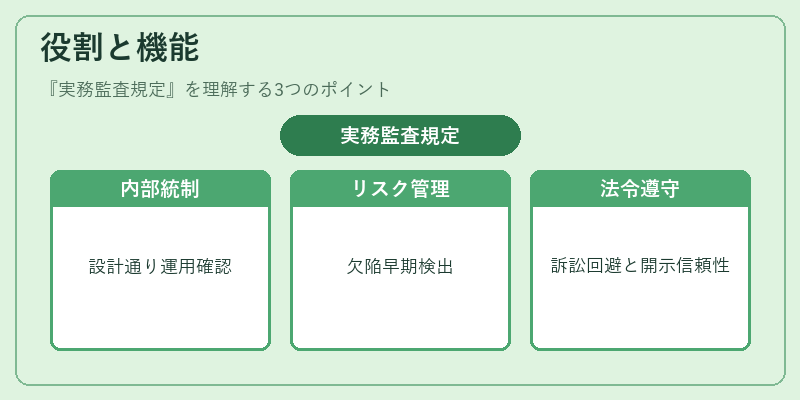
- 内部統制の有効性確認 – 取締役会や監査委員会に対し、財務報告プロセスが設計どおりに運用されているかを定期的に検証する。
- 外部監査支援 – 外部監査人の質問事項への回答資料として利用できる証拠を体系化し、監査期間中の調整コストを削減する。
- リスク管理強化 – 重大な内部統制欠陥や不正行為を早期に検出し、是正措置を講じることで企業価値保全に寄与する。
- 法令遵守の担保 – 法的要件(会社法・金融商品取引法等)への適合性を確実に証明できる手続きを設け、訴訟リスクや行政処分の回避を図る。
- 情報開示の信頼性向上 – ESG報告書や統合報告書と連携し、投資家・株主への透明性を高める。
特徴
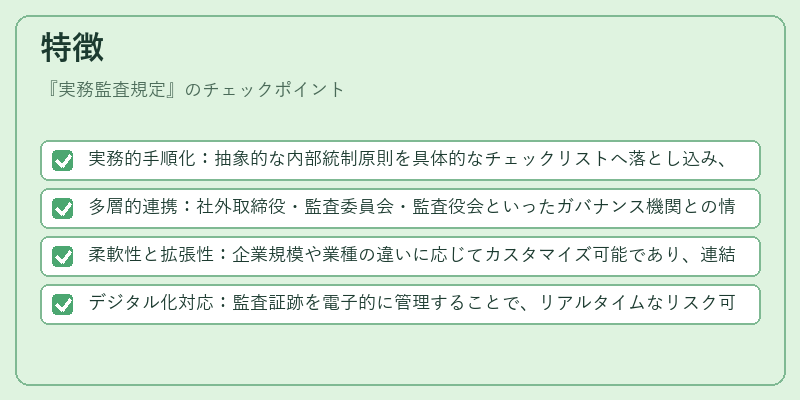
- 実務的手順化:抽象的な内部統制原則を具体的なチェックリストへ落とし込み、従業員が日常業務で実行できるよう設計されている。
- 多層的連携:社外取締役・監査委員会・監査役会といったガバナンス機関との情報フローを明確化し、意思決定の迅速化に寄与する。
- 柔軟性と拡張性:企業規模や業種の違いに応じてカスタマイズ可能であり、連結子会社・親会社間の統一基準としても機能できる。
- デジタル化対応:監査証跡を電子的に管理することで、リアルタイムなリスク可視化やAIによる異常検知への応用が可能となっている。
現在の位置づけ
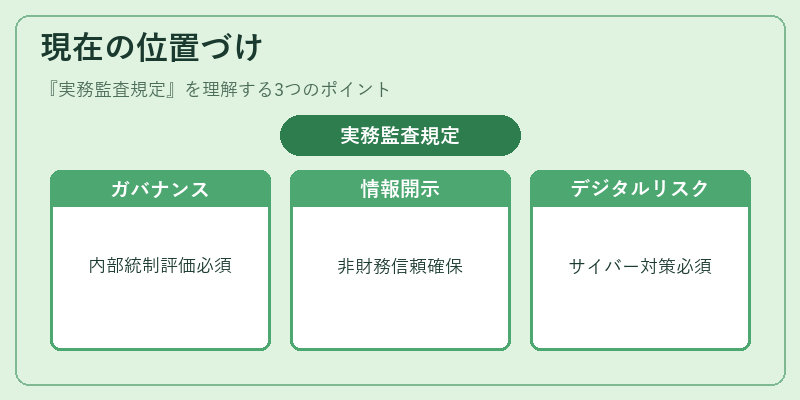
近年の規制強化と投資家重視の情報開示要求の中で、実務監査規定は企業ガバナンスの中枢を担う要素として注目されている。特に、上場企業では株主提案権や委任状勧誘に伴うリスク管理が重要視されるため、実務監査規定による内部統制評価は必須となっている。また、スチュワードシップコードや統合報告書の導入が進む中で、財務情報だけでなく非財務情報の信頼性確保も求められ、実務監査規定はその拡張版として機能している。
さらに、デジタルトランスフォーメーションにより、監査プロセスが自動化・高度化される一方で、新たなサイバーリスクへの対応も必要となっている。そのため、実務監査規定は継続的改善を行い、最新のリスク環境と法令要件に適合させることが求められている。
×
続きを読むには確認が必要です