退職金分割受取相続税対策とは、遺族が退職金を一括ではなく分割で受け取り、その際に発生する相続税負担を軽減するための計画的な手法である。
概要
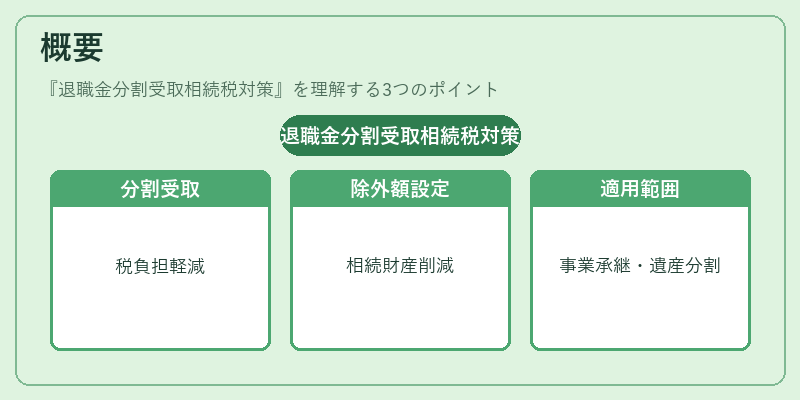
退職金は所得税・住民税の課税対象となるほか、遺族が受取る場合には相続財産として扱われる。従来は一括で受け取るケースが多かったが、相続税の計算上、一括受取額が高いと控除限度を超えた部分に対して高率の課税が適用されるため、遺族の負担増大につながった。そこで、退職金を数年にわたり分割で受け取り、そのうちの一定額を相続財産から除外することで、相続税の計算基礎を抑える手法が生まれた。この対策は、事業承継や遺産分割の際に特に有効とされ、個人・法人の両方で採用が進んでいる。
役割と機能
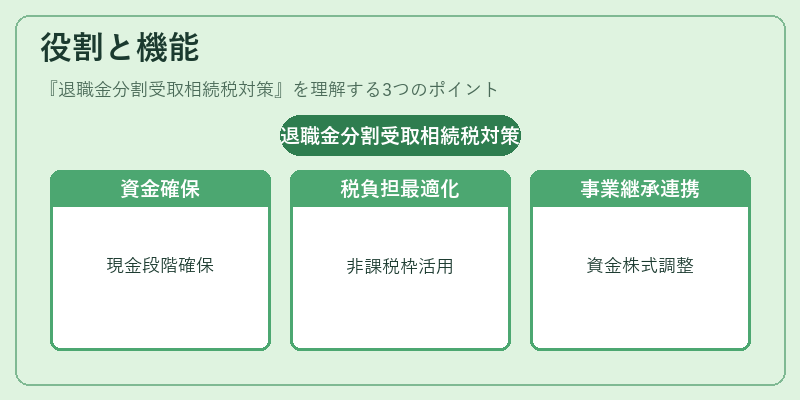
退職金分割受取相続税対策は、主に以下の場面で活用される。
1. 遺産分割時の資金調達:分割受取を設定することで、遺族が必要な現金を段階的に確保でき、生活費や事業継続資金として利用できる。
2. 相続税負担の最適化:退職金の一部を非課税枠内に収めることで、相続財産全体の評価額を下げ、税率の上限を抑える。
3. 事業承継計画との連携:経営者が退職後に株式や不動産を遺族へ引き継ぐ際、分割受取と合わせて資金調達を行うことで、税負担を分散しつつ事業継続を円滑化する。
4. 相続放棄・遺留分対策:遺族が相続財産の一部に対して放棄や遺留分の請求を行う場合、退職金を分割で受け取ることで、相続財産の構成を調整し、訴訟リスクを低減する。
特徴
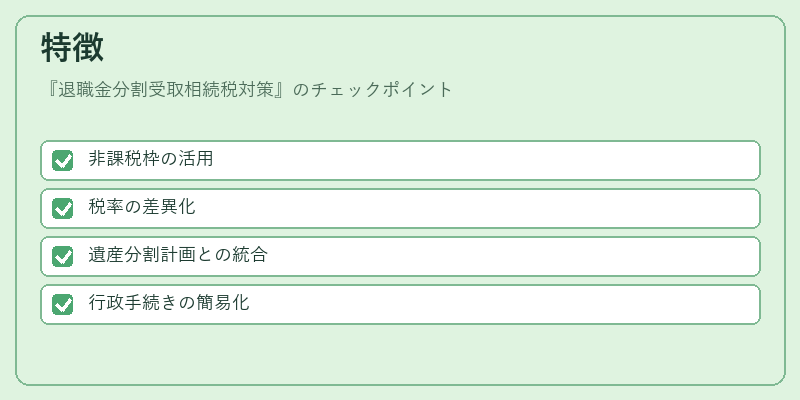
- 非課税枠の活用
分割受取により、各年の所得として計上される金額が一定限度以下になるため、相続時に退職金全体を評価対象としないケースが多い。 - 税率の差異化
一括受取では40%超の相続税が課せられることもあるが、分割で受け取る場合は所得税・住民税のみが課税され、その後相続時に残った部分が低税率で処理される。 - 遺産分割計画との統合
分割受取のスケジュールを、遺言書や信託契約と連動させることで、遺族間の協議を円滑にし、遺留分争いを未然に防ぐ。 - 行政手続きの簡易化
分割受取は退職金支払先(企業・年金機関)と税務署が共同で管理するため、相続時の追加申告や評価調整の負担を大幅に軽減できる。
現在の位置づけ
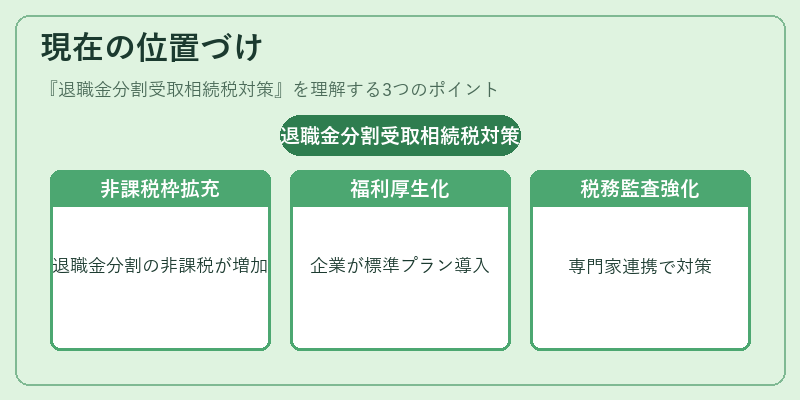
近年、所得税法・相続税法の改正により、退職金分割受取の非課税枠が拡充されつつある。また、企業側も従業員の退職後のキャッシュフローを安定化させるため、分割受取プランを標準的な福利厚生として導入するケースが増えている。
一方で、税務署は「適正課税」の観点から、分割受取の実態調査や申告書類の精査を強化しており、乱用防止策が講じられている。したがって、退職金分割受取相続税対策を検討する際は、専門家(税理士・弁護士)との連携により、法令遵守と最適な税負担設計を同時に実現することが重要である。
続きを読むには確認が必要です