退職金分割受取税務メリットとは、退職金を一括ではなく複数回に分けて受け取り、その際に課税所得や相続税の負担を軽減できる手法である。
目次
概要
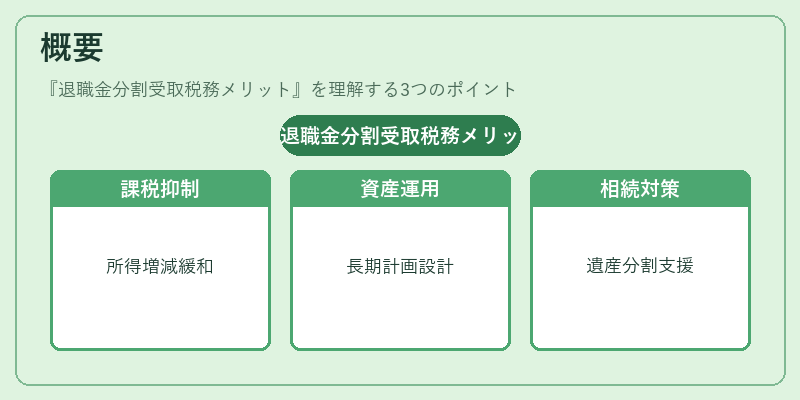
退職金は通常、一括で支払われるとその年の総所得として計上され、所得税・住民税が高額になるケースが多い。そこで、税務上認められた分割受取制度を利用することで、受給者は各年度における課税所得を抑え、所得税率の階段構造を緩和できる。この仕組みは、退職金が一括で発生することによる急激な所得増加を回避し、長期的な資産運用計画と相続対策に結び付けて設計される。分割受取は、企業の退職給付制度や確定拠出年金(401(k)等)からも適用可能であり、税務上の優遇措置を最大限に活用するための重要な選択肢となっている。
役割と機能
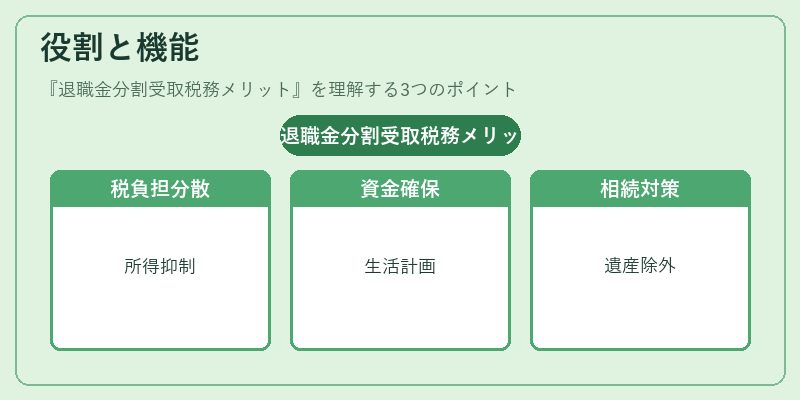
- 所得税負担の分散 – 各年度の課税所得を抑えることで、高い税率が適用される「ピーク」年を回避し、全体として支払う税額を削減する。
- キャッシュフロー管理 – 退職後の生活資金を計画的に確保でき、急な大きな出費や投資機会に備える柔軟性が得られる。
- 相続税対策 – 分割受取期間中に死亡した場合、未受領分は遺産として扱われることなく相続税の課税対象から除外されるため、相続財産を減少させる効果がある。
- 投資戦略との連動 – 受取額を定期的に運用することで、市場変動リスクを分散しつつ長期的な資産増加を図れる。
特徴
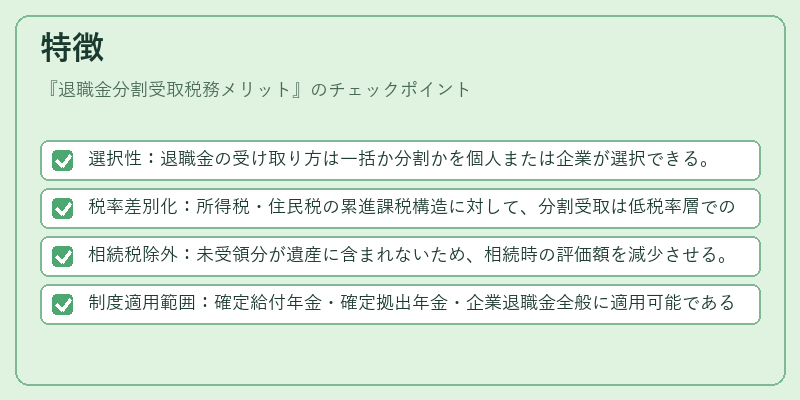
- 選択性:退職金の受け取り方は一括か分割かを個人または企業が選択できる。
- 税率差別化:所得税・住民税の累進課税構造に対して、分割受取は低税率層での受領を促す。
- 相続税除外:未受領分が遺産に含まれないため、相続時の評価額を減少させる。
- 制度適用範囲:確定給付年金・確定拠出年金・企業退職金全般に適用可能であるが、各種税制上の条件(受取期間や金額上限)が設けられている。
現在の位置づけ
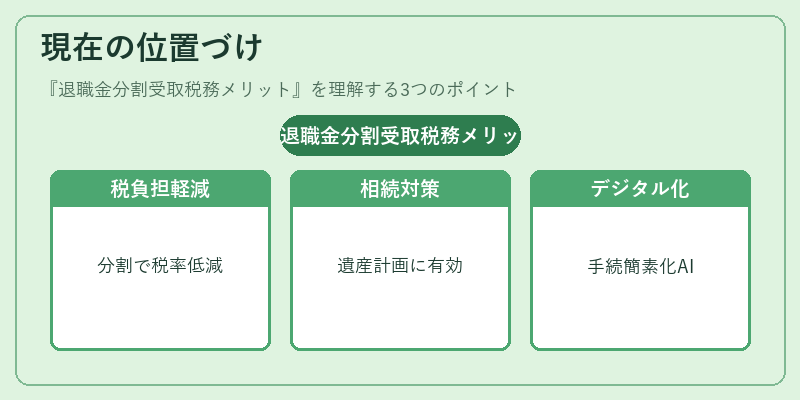
近年、超高齢化社会に伴い個人の退職後資産管理は重要課題となっている。その中で、退職金分割受取税務メリットは、税負担軽減と相続対策を同時に実現できる点から、多くの企業が従業員向け福利厚生として導入している。国税庁等のガイドラインでは、分割受取の具体的な計算方法や申告手続きが明示されており、個人投資家にとっても利用しやすい環境が整備されている。また、近年の税制改正動向としては、所得税率の見直しや相続税基礎控除額の変動が注目される一方で、分割受取制度自体は安定した優遇措置として維持されている。将来的には、デジタル化による手続き簡素化や、AIを活用した最適化シミュレーションの提供が進むと予想され、より多くの個人が税務メリットを最大限に活かせるようになる見込みである。
×
続きを読むには確認が必要です