ポジションサイズ誤差とは、投資信託やETFにおいて、実際に保有される株式・債券等の数量と、ファンド設計上設定された目標ポジションサイズとの乖離を指す。
概要
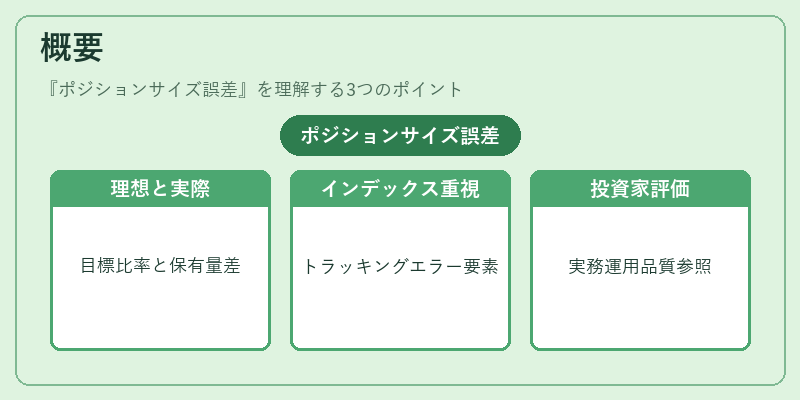
投資信託やETFは、基準価額を構成する銘柄比率を定めた「ファンドレシピ」に従い運用される。理想的には売買タイミングが完全に一致し、目標比率と実際の保有量が同一になることが望ましい。しかし、市場流動性や取引コスト、注文執行遅延など外部要因により、実際のポジションは目標値からずれる。これを定量化したものがポジションサイズ誤差である。
この概念は、特にパッシブ運用やインデックスファンドで重要視される。指数追跡精度を測る指標としてトラッキングエラーの一部構成要素となり、投資家がファンドの実務的な運用品質を評価する際に参照される。
役割と機能
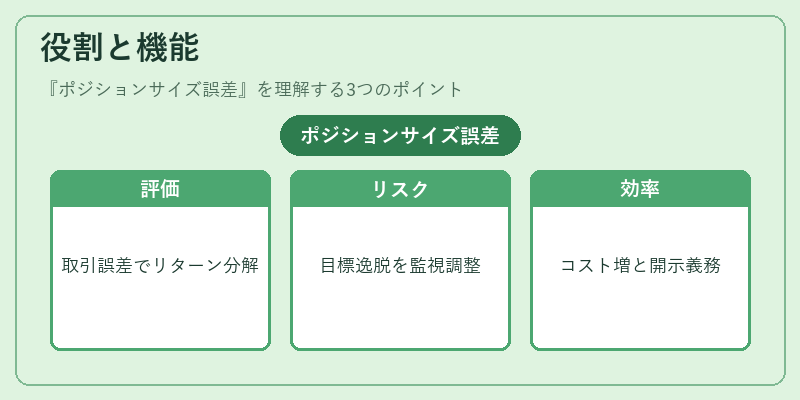
ポジションサイズ誤差は、以下のような場面で活用される。
-
パフォーマンスアトリビューション
ファンドのリターンを構成要素別に分解する際、売買によるスリッページや残余ポジションがリターンに与える影響を測定できる。誤差が大きい場合は、取引戦略の見直しや流動性調査が必要であることを示す。 -
リスク管理
ポジションサイズが目標から逸脱すると、想定外の市場リスク(価格変動リスク・流動性リスク)が増大する。誤差をモニタリングし、閾値超過時に再調整を行うことで、ポートフォリオ全体のリスクプロファイルを安定化させる。 -
運用効率評価
取引コスト(手数料・スプレッド)と誤差は相互に関連する。高い誤差が頻発すると、追加コストや資産価値の減少につながるため、運用効率を測る指標として利用される。 -
規制遵守
一部国では投資信託の公表資料に実際の保有比率と目標比率の差異を開示義務化している。ポジションサイズ誤差は、その開示対象となり得る。
特徴
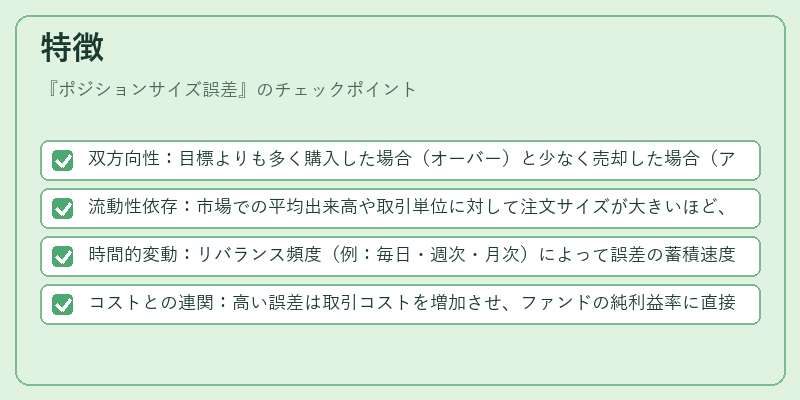
- 双方向性:目標よりも多く購入した場合(オーバー)と少なく売却した場合(アンダー)の両方が存在する。
- 流動性依存:市場での平均出来高や取引単位に対して注文サイズが大きいほど、誤差が拡大しやすい。
- 時間的変動:リバランス頻度(例:毎日・週次・月次)によって誤差の蓄積速度が異なる。
- コストとの連関:高い誤差は取引コストを増加させ、ファンドの純利益率に直接影響する。
例)インデックスファンドで月次リバランスを行う場合、目標比率が5%ずつ変動すると、実際には手数料やスプレッドのために3〜4%程度しか調整できないことが多い。
現在の位置づけ
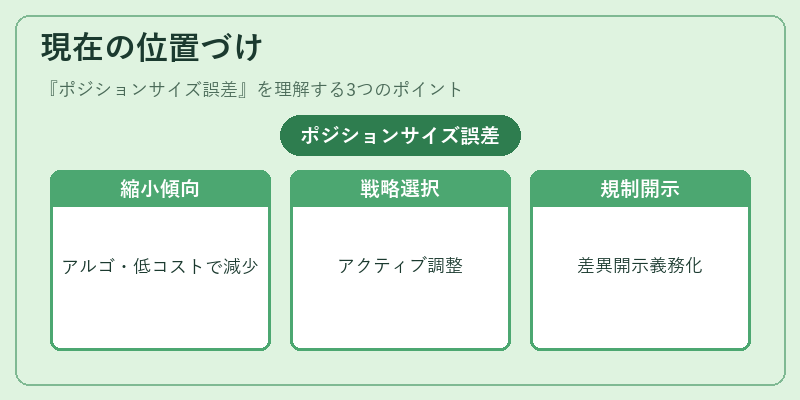
近年の市場環境では、アルゴリズム取引や低コストブローカーの普及により、ポジションサイズ誤差は大幅に縮小傾向にある。特にパッシブ運用が主流となったことで、指数追跡精度を高めるための自動化ツール(例:ティックレベル執行エンジン)が導入されている。また、スマートベータ戦略では定量的なリバランスルールにより誤差を最小限に抑える設計が求められる。
一方で、アクティブファンドやヘッジファンドでは市場タイミングやテーマ投資のために意図的にポジションサイズを調整するケースも多く、誤差は戦略上の選択肢として残る。規制面では、投資家保護の観点から実際の保有比率と目標比率との差異を開示義務化する動きが進む中、ポジションサイズ誤差の測定・報告は透明性確保に不可欠な指標となっている。
続きを読むには確認が必要です