予定利率正規分布とは、保険契約において設定される予定利率(割引率)が統計的に正規分布に従うと仮定したモデルである。
目次
概要
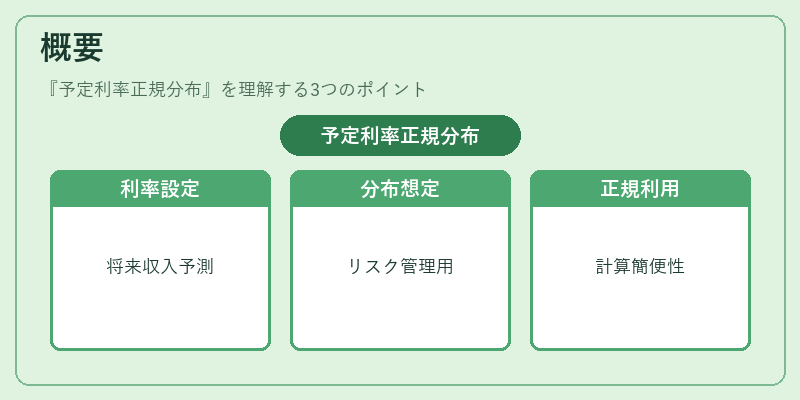
終身保険・養老保険等の保険金支払いや解約返戻金を算定する際、企業は将来利息収入を予測し、その基準として予定利率を設定する。実際には市場金利や経済状況によりこの値は変動するため、リスク管理上「確率分布」を想定する手法が採用される。正規分布は計算の簡便性と理論的な整合性から広く利用され、特に大数の法則に基づく期待値推定や再保険プールでの損害率評価に適している。
役割と機能
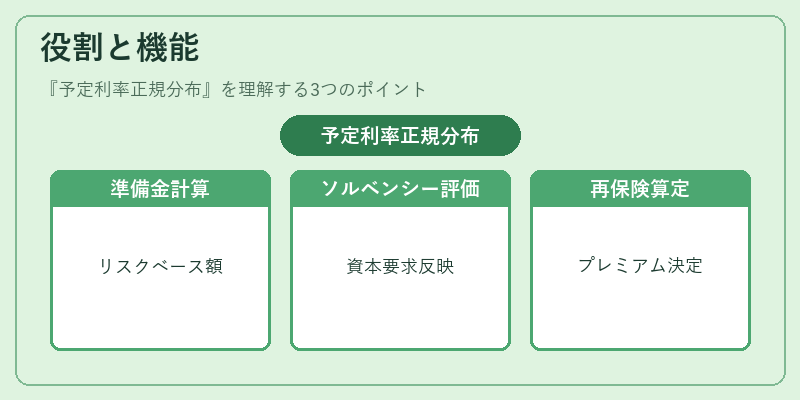
- 準備金計算:予定利率を正規分布でモデル化することで、将来現金流の確率分布が得られ、リスクベースの準備金額を算定できる。
- ソルベンシーマージン評価:保険会社は資本要求を計算するときに利率変動の不確実性を反映させるため、予定利率分布が重要となる。
- 再保険価格設定:コンバインドレシオや損害率と合わせて、再保険契約のプレミアム算定に利用される。
- 感度分析:予定利率を変動させた場合の収益・負債構造への影響を定量化でき、経営判断や資本配分に活用される。
特徴
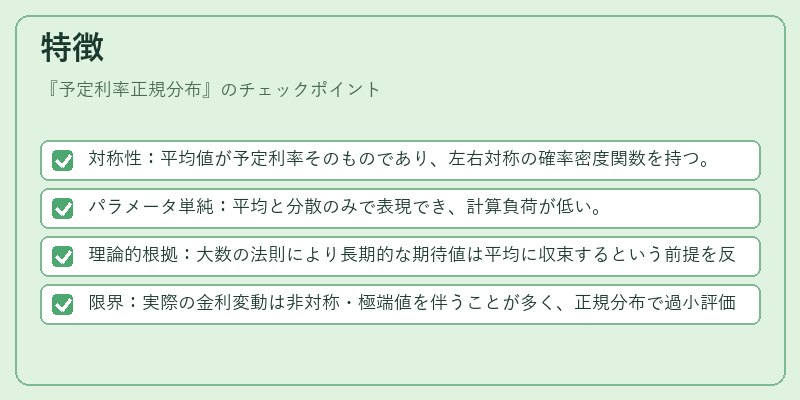
- 対称性:平均値が予定利率そのものであり、左右対称の確率密度関数を持つ。
- パラメータ単純:平均と分散のみで表現でき、計算負荷が低い。
- 理論的根拠:大数の法則により長期的な期待値は平均に収束するという前提を反映。
- 限界:実際の金利変動は非対称・極端値を伴うことが多く、正規分布で過小評価されるリスクがある。
現在の位置づけ
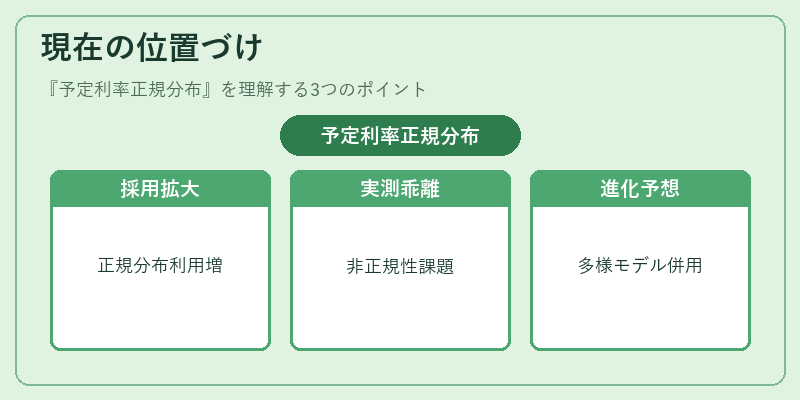
近年、Solvency IIや国際的な資本要件枠組みでは、利率変動リスクを定量化する手法として予定利率正規分布が採用されるケースが増えている。特に再保険プールでの損害率評価やソルベンシーマージン計算においては、簡易的な解析手段として重宝されている。一方、実測金利データが必ずしも正規分布を満たさない点から、モンテカルロ・シミュレーションや確率過程モデルへの移行を検討する保険会社も多い。今後は市場環境の変動性に応じて、より実態に即した分布モデルとの併用が進むと予想される。
×
続きを読むには確認が必要です