運転資本資金調達コストとは、企業が日常的な営業活動に必要とする流動資産(在庫・売掛金等)を確保するために負担する資金調達費用である。
目次
概要
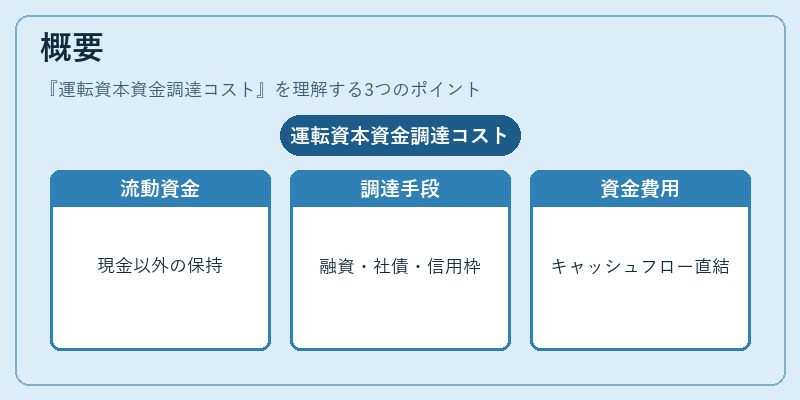
企業は短期の取引や生産サイクルに対応するため、現金・受取手形以外の流動性を維持しなければならない。この必要性から、銀行融資、社債発行、信用枠利用など多様な調達手段が存在し、その費用は運転資本資金調達コストとして計上される。従来の長期借入利息とは区別され、企業のキャッシュフロー管理に直結する指標となっている。
役割と機能
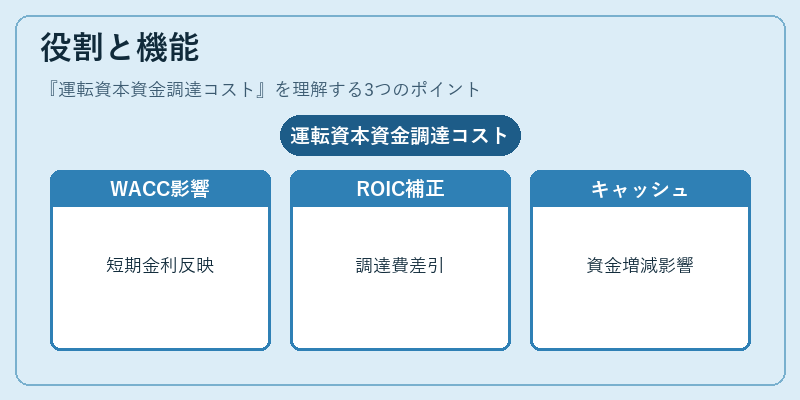
- WACCへの影響:運転資本調達コストは短期負債の金利を反映し、加重平均資本コスト(WACC)の算定で重要な入力値になる。
- ROIC計算補正:投下資本利益率(ROIC)では、運転資本に対する実際の調達費用を差し引くことで、営業活動から生じる純粋な収益性を測定できる。
- キャッシュフロー予測:営業キャッシュフロー計算書上で「運転資本増減」に伴う資金調達コストが直接的に影響し、将来の財務健全性評価に用いられる。
特徴
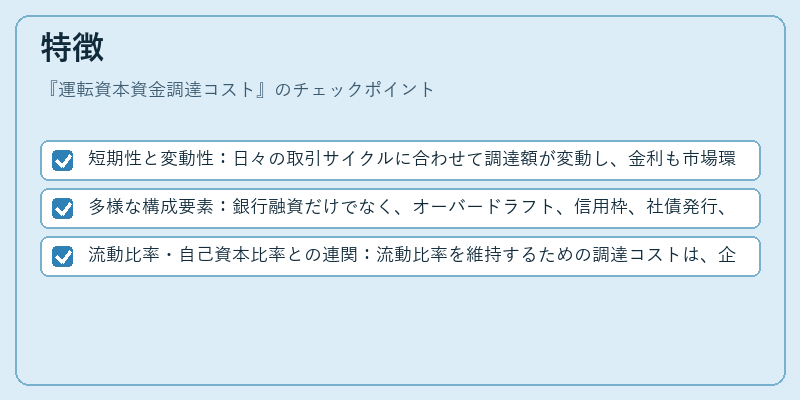
- 短期性と変動性:日々の取引サイクルに合わせて調達額が変動し、金利も市場環境や信用格付けによって大きく左右される。
- 多様な構成要素:銀行融資だけでなく、オーバードラフト、信用枠、社債発行、手形割引などが含まれ、各種手段の金利差異が総合的に影響する。
- 流動比率・自己資本比率との連関:流動比率を維持するための調達コストは、企業の短期支払能力と直接結びつき、自己資本比率の圧迫要因ともなる。
現在の位置づけ
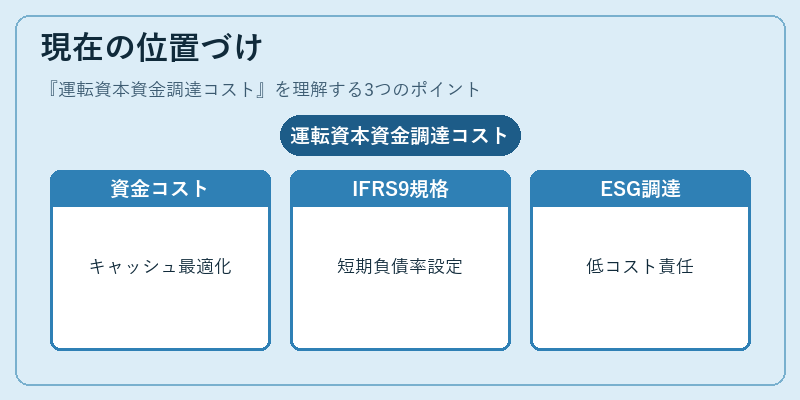
低金利環境が長引く中で、運転資本資金調達コストは企業のキャッシュフロー最適化戦略において核心的指標となっている。近年では、IFRS 9による金融商品の公正価値測定や信用リスク評価が精緻化され、短期負債の利率設定に透明性が求められるようになった。また、ESG投資の拡大に伴い、低コストかつ環境・社会的責任を兼ね備えた調達手段(グリーンローン等)の導入が進んでいる。これらの動向は、運転資本資金調達コストを単なる費用計算以上に、企業価値創造とリスク管理の重要な要素として位置付けている。
×
続きを読むには確認が必要です