連結除外監査指標とは、連結財務諸表から除外される取引や部門に関して、監査リスクを定量的に評価するための指標である。
目次
概要
企業が持つ複数の子会社・関連会社を統合し連結財務諸表を作成する際、一定基準以下の取引や非支配株式は除外される。監査人は、これら除外項目が連結報告に与える影響を把握する必要があるため、リスク評価指標として「連結除外監査指標」が設けられた。IFRSやUS GAAPの統合基準に伴い、除外取引の透明性と監査品質向上が求められる背景から発展した。
役割と機能
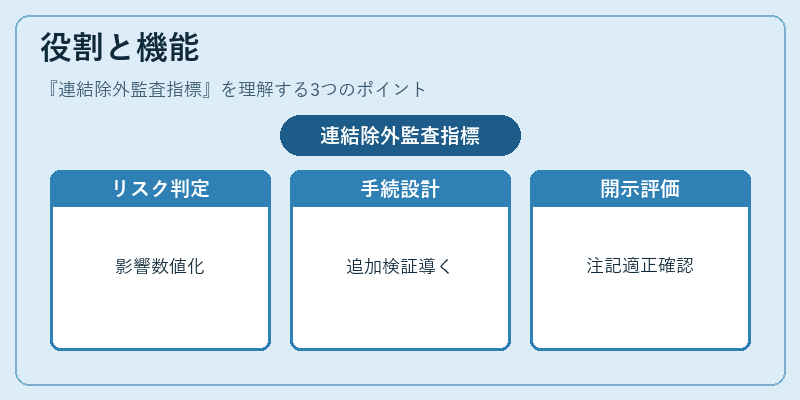
- リスク識別:連結除外項目が実質的に財務諸表に影響を与える可能性を数値化し、監査計画の重点領域を決定する。
- 監査手続き設計:指標値が高い場合は、追加的な検証や第三者データとの照合等、詳細な監査手続きを実施するよう導く。
- 情報開示評価:除外取引に関する注記の適切性を確認し、投資家への説明責任を果たす。
特徴
- 対象限定性:連結財務諸表から除外される取引・部門のみを対象とし、全体リスクではなく除外リスクに特化している。
- 定量指標:売上高や資産規模などの数値基準で算出され、主観的判断を減らす。
- 比較可能性:同一企業内の複数期間や異業種間で比較できるため、監査人間のベンチマークに利用できる。
現在の位置づけ
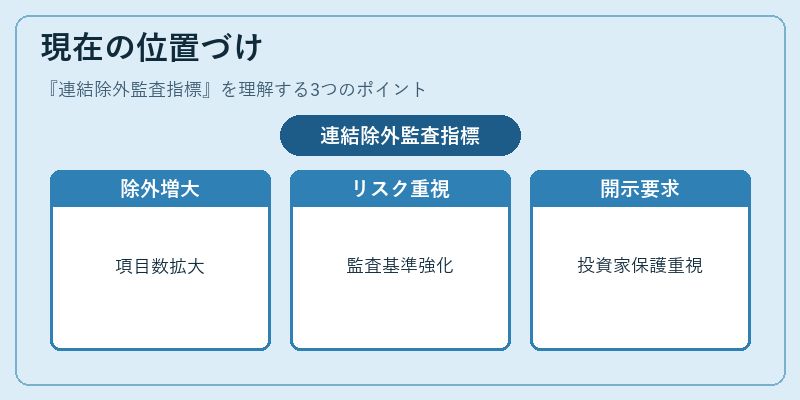
近年では、グローバル企業が多国籍構造を強化する中で、連結除外項目の数や規模が増大している。そのため、監査基準(IFRS 10・IAS 27等)においても除外リスク評価の重要性が高まっており、多くの監査法人が独自指標を開発・導入している。加えて、規制当局は連結除外取引に関する情報開示の充実を求める動きを強めており、連結除外監査指標は今後も監査品質向上と投資家保護の鍵となる概念である。
×
続きを読むには確認が必要です