粗利率とは、売上総利益を売上高で割った比率であり、企業が販売活動から得る原価以外の収益性を示す指標である。
目次
概要
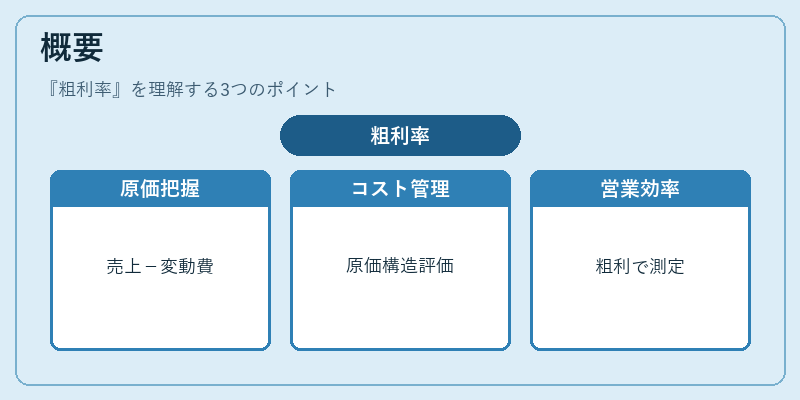
粗利率は、製造業や小売業などで原価構造を把握し、価格設定とコスト管理の妥当性を評価するために確立された。売上高から直接的な変動費(仕入れ原価・製造原価)を差し引いた残りが粗利率で表されるため、企業の営業活動の効率性を測る基礎となる。
役割と機能
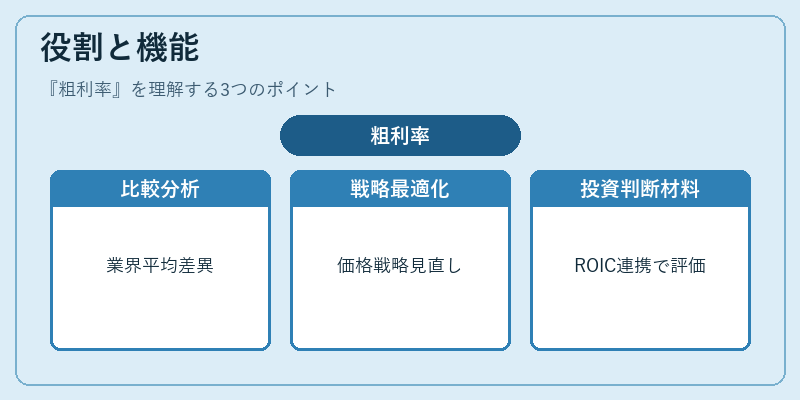
投資家は粗利率を比較することで業界平均や競合との差異を把握できる。経営陣は価格戦略の見直しやサプライチェーンの最適化に活用し、原価圧縮策の効果測定にも利用される。さらに、財務比率分析で資本効率(ROIC)との連携が図られ、投資判断材料として重要視される。
特徴
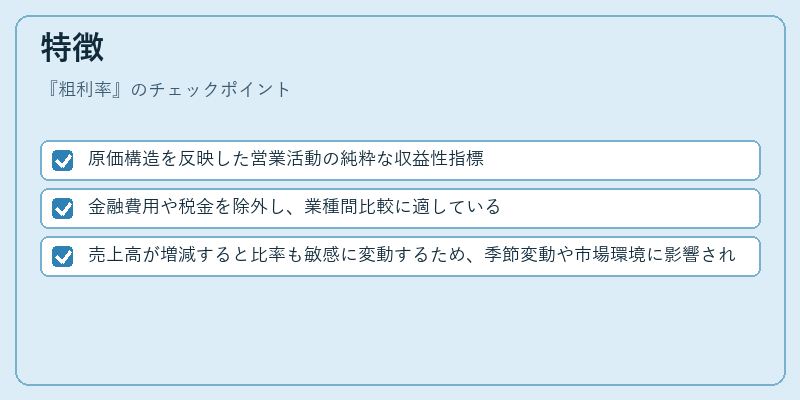
- 原価構造を反映した営業活動の純粋な収益性指標
- 金融費用や税金を除外し、業種間比較に適している
- 売上高が増減すると比率も敏感に変動するため、季節変動や市場環境に影響される
粗利率は営業利益と異なり、減価償却・販管費を含まない点で、製造コストの構成要素を明確に示す。業種ごとの原価比率差が大きく、同一企業内でも事業部門別に管理されることが多い。
現在の位置づけ
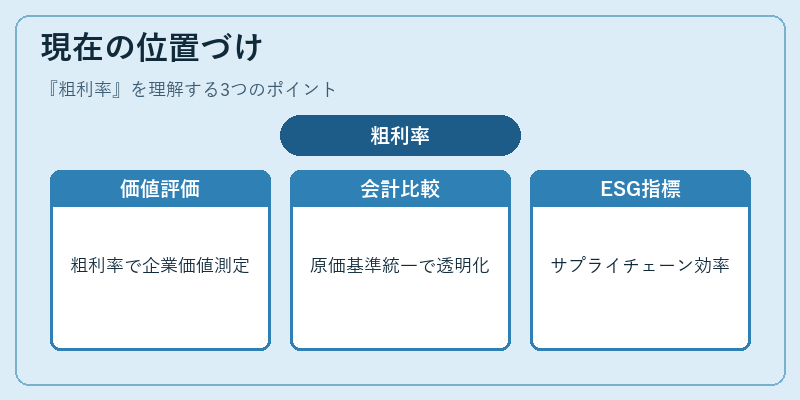
近年のグローバルサプライチェーンの複雑化とデジタルトランスフォーメーションの進展に伴い、粗利率は企業価値評価の重要因子として再認識されている。IFRSや連結会計下では、原価計算基準が統一されることで比較性が向上し、投資家情報開示の透明性が高まっている。また、ESG評価においてもサプライチェーンの効率化指標として参照されるケースが増えている。
×
続きを読むには確認が必要です