売上高当期純利益率とは、売上高に対する当期純利益の割合を示す指標である。
目次
概要
企業が得た総収益(売上高)と最終的に株主に帰属する利益(当期純利益)の関係性を定量化したもの。営業活動だけでなく、財務費用や税金の影響も含むため、企業全体の経営効率を俯瞰できる点が重要である。会計基準(IFRS・日本基準)において損益計算書上の数値から簡易に算出でき、投資判断や業界比較の土台として広く採用されている。
役割と機能
- 経営評価:売上高当期純利益率が高いほど、収益を効率的に利益化していると解釈される。
- 投資判断:同業他社や市場平均との比較で、企業の競争優位性を測定できる。
- 財務計画:将来予算編成時に目標率を設定し、売上拡大とコスト管理のバランスを検討する指標となる。
- リスク評価:税負担や金利変動が当期純利益に与える影響を定量化でき、財務安定性の判断材料になる。
特徴
- 売上高対利益の直結:売上総利益率・営業利益率と異なり、税引後利益まで含むため、最終的な収益性を把握できる。
- 業種差が顕著:サービス業は低い比率でも安定した利益構造を持つ一方、製造業では高い比率が競争力の証となる。
- 数値の解釈が単純:売上高に対する割合であるため、投資家やアナリストが直感的に理解しやすい。
- 限界点:一時的な税制優遇や特別損益が比率を歪める可能性があり、補足情報と併用する必要がある。
現在の位置づけ
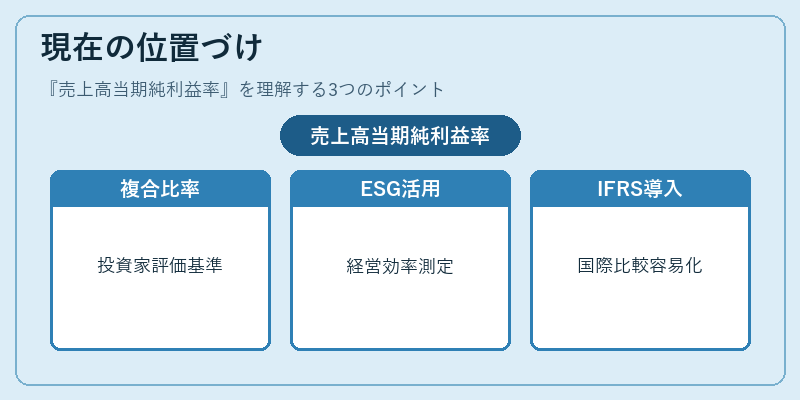
近年のグローバル資本市場では、投資家が企業価値を測る際に単一指標だけでなく複合的な財務比率を重視している。売上高当期純利益率は、その中でも「収益性」の核心を示す代表的指標として位置づけられ、特にESG評価やサステナビリティレポートの一環で企業の経営効率が問われる場面で頻繁に参照されている。さらに、IFRS導入後は国際比較が容易になり、投資家間での情報共有がスムーズになることで、企業の透明性向上と市場評価の一貫性が高まっている。
×
続きを読むには確認が必要です