未収入金とは、売上やサービス提供後にまだ回収されていない対価を指す会計項目である。
概要
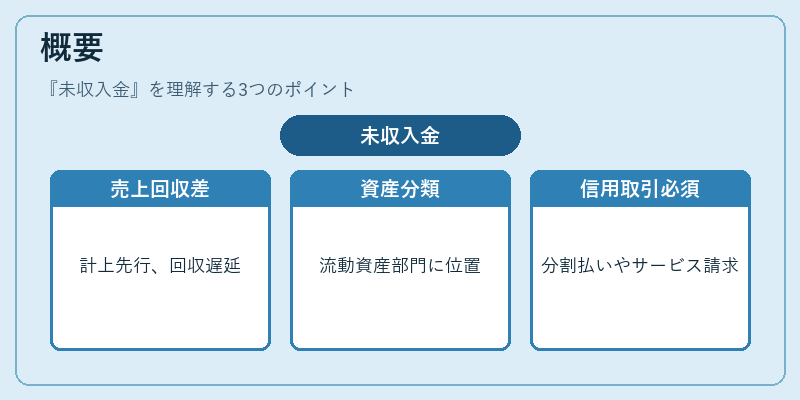
未収入金は、企業が取引先から受け取るべき金銭のうち、現時点では実際に手元に入っていない部分を表す。売掛金や貸付金などの形態で計上され、貸借対照表の流動資産部門に位置づけられる。
この項目が存在する背景は、取引のタイミングと現金受取のタイミングが必ずしも一致しないという商取引の実態を正確に反映させるためである。特に信用販売や分割払いやサービス提供後の請求など、売上計上は先行し、回収は遅延するケースが多い現代経済では不可欠な概念となっている。
役割と機能
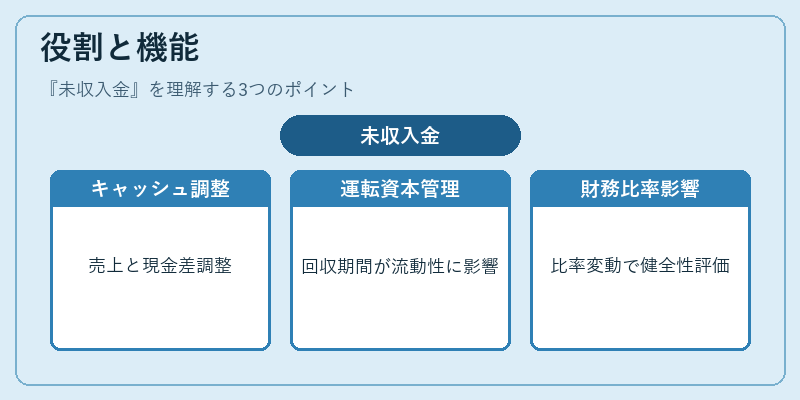
未収入金は、企業の資金繰りや財務健全性を評価する際に重要な指標である。
- キャッシュフロー調整:損益計算書上では売上として認識されるが、実際の現金流入は遅延するため、営業活動によるキャッシュフローを正確に把握するには未収入金の増減を調整項目として扱う。
- 運転資本管理:未収入金は運転資本の一部であり、その回収期間が長いほど企業の流動性圧迫リスクが高まる。取引先信用評価や回収戦略に直結する。
- 財務比率への影響:流動比率・当座比率など、短期的な支払能力を示す指標は未収入金の増減によって大きく変動する。さらに、売上総利益や営業利益との関係で、企業の収益性と回収効率を測るために利用される。
特徴
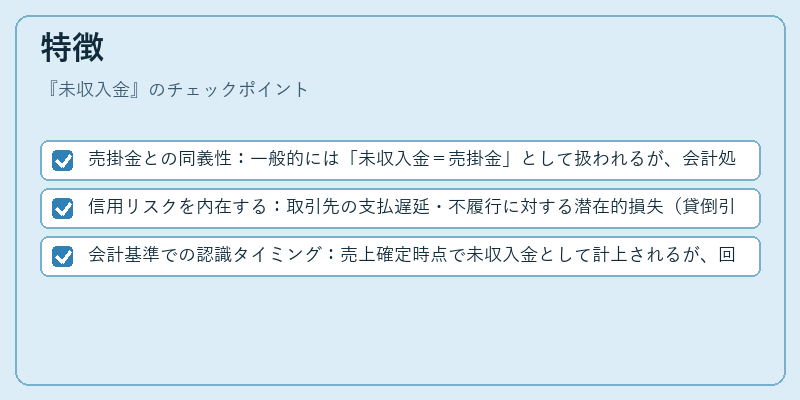
- 売掛金との同義性:一般的には「未収入金=売掛金」として扱われるが、会計処理上は取引形態や回収予定期間の違いで細分化されることもある。
- 信用リスクを内在する:取引先の支払遅延・不履行に対する潜在的損失(貸倒引当金)が必要となり、財務諸表上の見通しに影響を与える。
- 会計基準での認識タイミング:売上確定時点で未収入金として計上されるが、回収不能と判断された場合には即座に減損処理が行われる。
ポイント
- 未収入金は流動資産に属し、キャッシュフローの実態を把握する鍵となる。
- 取引先信用評価と回収戦略が企業の財務健全性に直結する。
現在の位置づけ
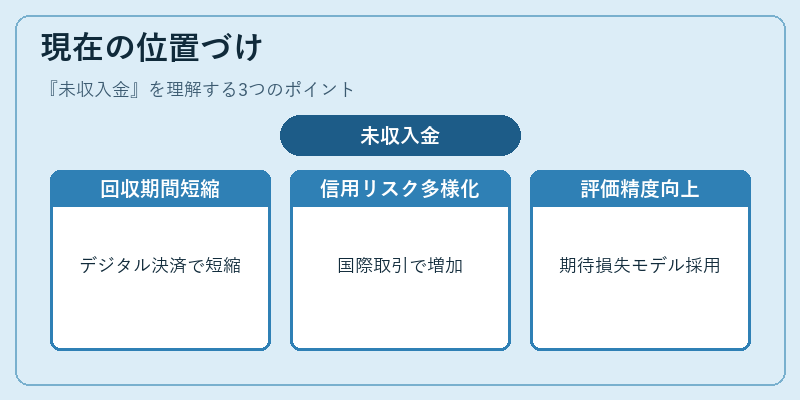
近年ではデジタル決済の拡大やクラウド型請求システムの普及により、未収入金の平均回収期間は短縮傾向にある。しかしながら、グローバル取引の増加とともに国際的な信用リスクが多様化しており、企業は未収入金管理を高度化する必要に迫られている。
IFRS 9等の会計基準では、将来の回収確率を前もって評価し、減損処理を行う「期待信用損失モデル」が採用されており、未収入金の評価方法は従来より精緻化している。
また、金融機関が融資条件として企業の運転資本構成や回収期間を重視する中で、未収入金の管理は信用審査に不可欠な要素となっている。
総じて、未収入金は売上と現金流入のギャップを示す重要指標であり、企業の資金繰り・信用リスク評価・財務健全性判断において中心的役割を果たしている。
続きを読むには確認が必要です