営業外損益とは、企業の本業以外で発生した利益や損失を示す指標である。
売上高から直接関係しない収益・費用項目を集計し、経常利益へ加減算される。
目次
概要
営業外損益は、企業の財務諸表における「本業以外」の成果を可視化するために設けられた概念である。
売上や営業活動から得られる利益(営業利益)と対比して、資金調達・投資活動、為替変動、非継続的取引等がもたらす影響を独立して評価できるようにすることで、経営判断の透明性を高める。
また、会計基準(IFRS・US GAAP)では「営業外損益」の項目を明確に区分し、投資家や債権者が企業の実質的な収益力と非経常的要因を判別できるよう定義している。
役割と機能
- 利益構造の把握:営業外損益を分離することで、営業活動による安定した利益源泉と、金融・投資等の変動性がある項目を区別できる。
- 経常利益計算:営業利益に営業外損益(プラスなら収益増、マイナスなら費用増)を加減し、企業の日々の稼働力である「経常利益」を算出する。
- 税務処理:税前当期純利益は経常利益に営業外損益を反映した後に法人税等が差し引かれるため、税負担の見積もりにも重要。
- 投資判断:非継続的な収益(例:不動産売却益)や一時的な費用(訴訟損失)が含まれる場合、投資家は将来性を評価しやすくなる。
- リスク管理:為替差益・差損、金利変動による利益の変化などが営業外に集計されることで、財務レバレッジやヘッジ戦略の効果測定が可能になる。
特徴
| 項目 | 内容 | 備考 |
|---|---|---|
| 非継続的性 | 本業以外で発生し、再現性が低い。 | 企業価値評価時に除外されるケースもある。 |
| 金融取引関連 | 金利収支、為替差益・損失、投資有価証券の売却益等。 | 資金調達コストや海外展開リスクを反映。 |
| 非財務的要因 | 事業再編による一時費用、訴訟損失、減損処理。 | 一度きりのイベントであることが多い。 |
| 会計基準別差異 | IFRSでは「その他の包括利益」と区分される項目も営業外に含む場合がある。 | 基準変更時は比較可否に注意。 |
一般的には、営業外損益を正確に把握することで、企業の収益性と財務構造を一層クリアに理解できる。
現在の位置づけ
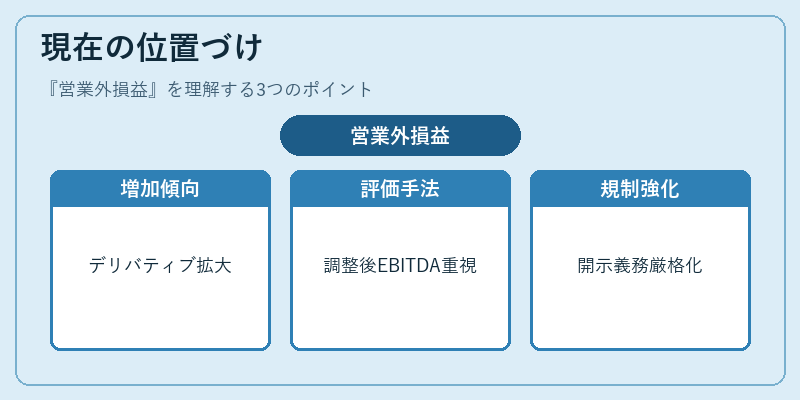
近年、金融市場のグローバル化・デリバティブ活用拡大に伴い、営業外損益の項目が増加傾向にある。為替ヘッジや金利スワップの使用頻度が上昇し、為替差益・損失が売上高と同等規模になるケースも見られる。
一方で、投資家は「調整後利益(Adjusted EBITDA)」などを用いて営業外要因を除外し、企業の本質的な収益力を評価する動きが強まっている。
金融庁や証券取引所では、大型非継続的損益項目に対して開示義務を厳格化し、投資家保護と情報透明性の確保を図っている。
結果として、営業外損益は企業財務分析に不可欠な指標でありながら、その構成要素が多様化・増大することで、経営者やアナリストは「本業利益」と「非本業利益」をより精緻に区別し、投資判断の質を高める必要がある。
×
続きを読むには確認が必要です