保険金支払額分布の大数の法則とは、保険契約者から受け取る個別の保険金請求が統計的に独立かつ同一確率分布に従う場合、契約件数を増やすことで総支払額の平均が期待値へ収束することを示す法則である。
概要
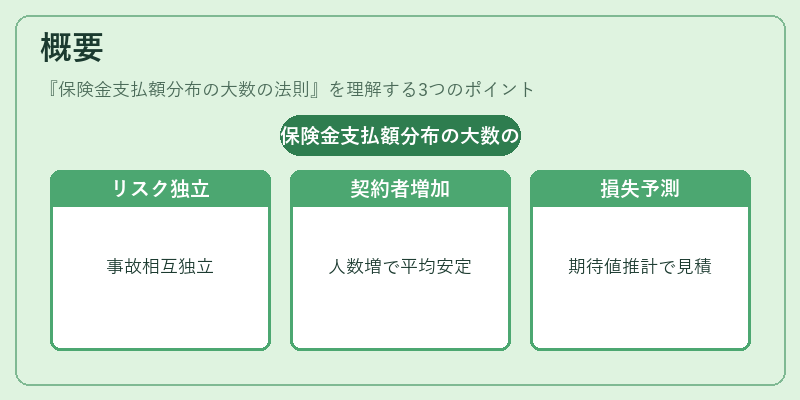
大数の法則は確率論の基礎理論として19世紀後半に体系化された。保険業界では、個々の事故や死亡といったリスクが相互に独立しているという仮定の下で、契約者数を増加させることで平均的な損失額が安定し、予測可能になることを利用する。これにより、保険会社は過去データから期待値を推計し、将来の支払義務を合理的に見積もることができる。
役割と機能
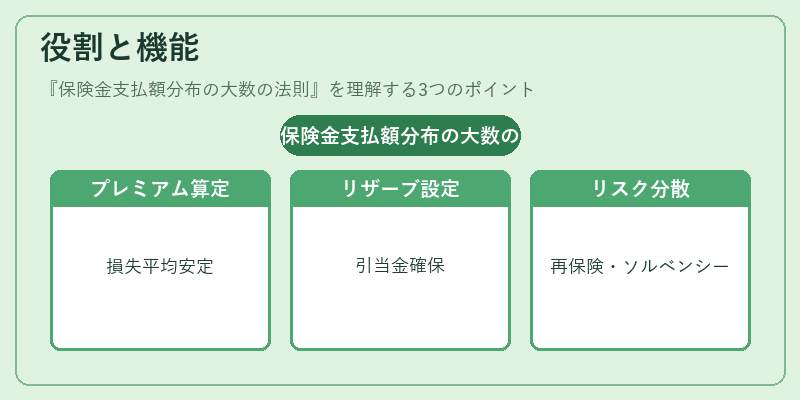
大数の法則は保険商品設計・価格設定の根幹である。具体的には以下のような場面で活用される。
1. プレミアム算定:契約者数が増えるほど平均損失額が安定し、必要プレミアムを一定水準に保てる。
2. リザーブ設定:将来の支払義務を見積もる際、過去の支払い分布から期待値と分散を計算し、適切な引当金残高を確保する。
3. 再保険設計:損失が集団で発生した場合にリスクを分散させるため、再保険契約の限度額やプレミアムを設定する際に大数の法則を前提とする。
4. ソルベンシーマージン算定:規制上必要な資本要件は、リスク分散効果を考慮した期待損失とバラツキから導かれるため、大数の法則が重要になる。
特徴
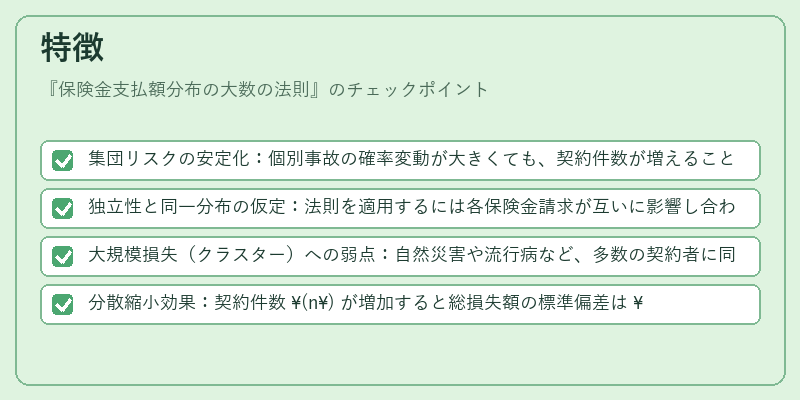
- 集団リスクの安定化:個別事故の確率変動が大きくても、契約件数が増えることで総損失額は平均値に近づきやすい。
- 独立性と同一分布の仮定:法則を適用するには各保険金請求が互いに影響し合わないこと、かつ確率分布が共通である必要がある。
- 大規模損失(クラスター)への弱点:自然災害や流行病など、多数の契約者に同時に影響を与える事象では独立性仮定が破綻し、法則による予測精度が低下する。
- 分散縮小効果:契約件数 (n) が増加すると総損失額の標準偏差は (\sqrt{n}) に比例して伸びる一方で平均値への影響は減少し、相対的なリスクが低下する。
現在の位置づけ
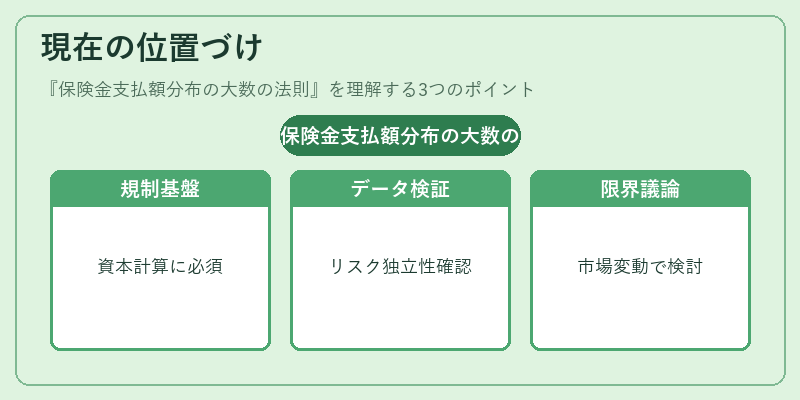
現代保険業務において、大数の法則は依然として不可欠な原理である。Solvency IIなどの欧州規制では、期待損失とその分散を正確に算定することが資本要件の計算基礎となり、再保険契約設計にも大きく影響している。また、データサイエンスや機械学習の進展により、個別リスクの独立性仮定を検証しつつ、クラスター効果を補正する手法が開発されている。さらに、カオス的な市場環境下での「大数の法則の限界」を議論する研究も増えており、保険会社はリスクモデルに多様性を持たせる必要性が高まっている。
続きを読むには確認が必要です