リボ払い残高の金利上乗せ計算とは、カード会社が設定した日割り金利を基に未返済残高に対して毎月課される追加金利を算出する手続きである。
目次
概要
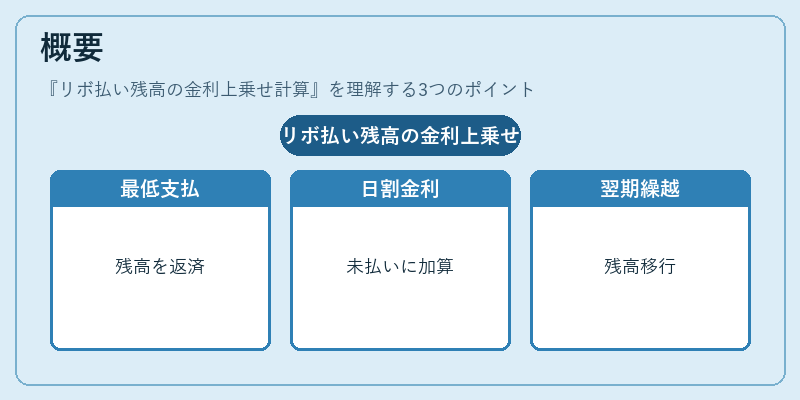
リボ払いは利用者が一定額を最低支払額として返済し、残余を翌期へ繰り越す仕組みである。金利上乗せ計算は、未返済残高に対して日割りで金利を加算し、次回の請求書に反映させるプロセスである。カード会社は通常、年間率を365日で割った日割り率を適用し、翌月末時点の残高に乗じて計算する。
役割と機能
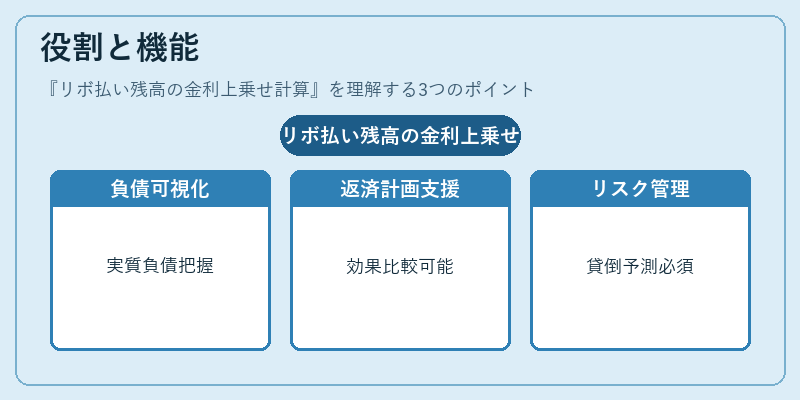
- 負債増加の可視化:金利上乗せ計算により、利用者は毎月増える実質的な負債額を把握できる。
- 返済計画の立案支援:正確な金利情報があれば、繰上げ返済や最低支払額変更の効果を数値で比較可能になる。
- 金融機関のリスク管理:金利計算は貸倒引当金の設定や将来キャッシュフロー予測に不可欠となる。
特徴
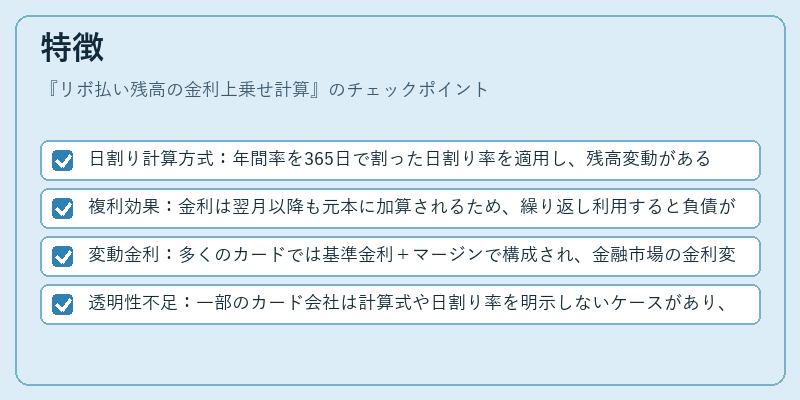
- 日割り計算方式:年間率を365日で割った日割り率を適用し、残高変動がある場合にはその時点の残高で再計算される。
- 複利効果:金利は翌月以降も元本に加算されるため、繰り返し利用すると負債が指数関数的に増える可能性がある。
- 変動金利:多くのカードでは基準金利+マージンで構成され、金融市場の金利変動を反映する。
- 透明性不足:一部のカード会社は計算式や日割り率を明示しないケースがあり、利用者が正確な負債額を把握しにくい。
現在の位置づけ
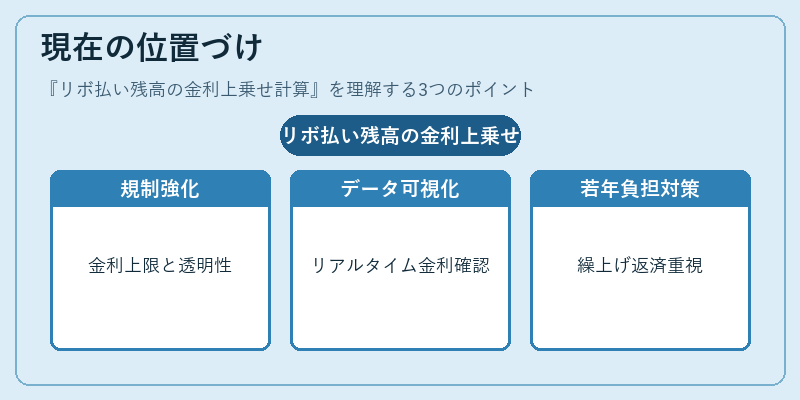
近年、金融庁によるリボ払い金利上限規制強化と消費者保護法改正により、カード会社は金利設定や計算方法の透明性を求められている。さらに、家計簿アプリやAIベースの支出管理ツールが普及し、利用者はリアルタイムで金利上乗せ額を確認できるようになっている。高金利リボ払いはFIRE(Financial Independence, Retire Early)志向の若年層にとって大きな負担となり、繰上げ返済や最低支払額の見直しが重要視されている。
×
続きを読むには確認が必要です