暦年贈与の贈与税課税基準とは、年間贈与に対して適用される贈与税計算上の課税対象額を決定するための基準である。
概要
日本の贈与税制度は、個人が他者へ財産を移転した際に発生する税負担を規制する枠組みである。暦年贈与は、その中でも「年間贈与」と呼ばれ、一定額までの贈与については課税対象から除外される制度である。この基準は、贈与者が一年間に行ったすべての贈与を合算し、法定の非課税枠を差し引いた残余部分を課税対象とする計算方法を示している。暦年贈与制度は、家族内での資産移転や相続対策として広く利用されており、個人間の金銭・不動産・株式等の財産移転に適用される。
役割と機能
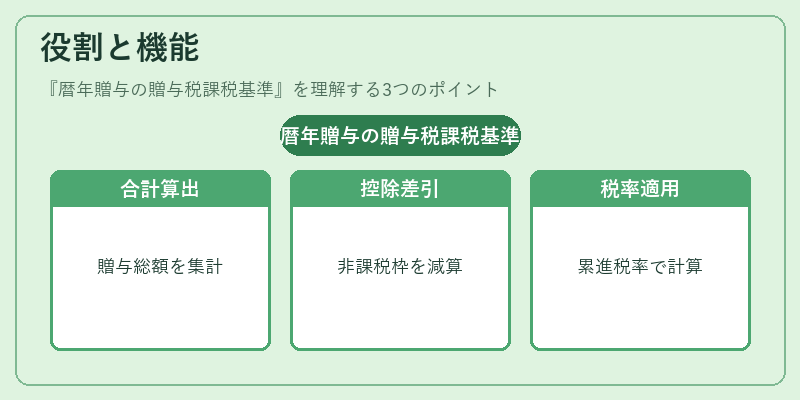
課税基準は、贈与税申告時に正確な税額を算出するための根拠となる。具体的には、以下の手順で利用される。
1. 贈与者が一年間に行った全ての贈与(現金・不動産・有価証券等)を合計する。
2. 合計額から法定の年間非課税枠(暦年贈与控除)が差し引かれる。
3. 差し引き後に残った金額が課税対象となり、これに対して累進税率を適用して贈与税額を算出する。
このプロセスは、個人の資産移転行為が公正かつ透明に税務当局へ報告されることを保証し、また相続税との関係性(遺産分割等)においても重要な役割を果たす。贈与者はこの基準を把握することで、年間の贈与計画を最適化し、不要な税負担を回避できる。
特徴
- 非課税枠の存在:暦年贈与に対して一定額が自動的に除外されるため、小規模な財産移転は税金なしで実現可能。
- 合算計算:同一年度内の複数贈与は個別ではなく総額で評価され、非課税枠を超えた部分のみが課税対象となる。
- 財産種別の統一性:現金・不動産・株式など、贈与形態に関わらず同じ計算基準が適用される。
- 累進税率:課税対象額に応じて段階的に税率が上昇し、大きな贈与ほど高い税負担となる。
これらの特徴は、他の贈与税制度(例:教育資金贈与や住宅取得資金贈与)と比較しても、最も一般的かつ汎用性の高い基準であることを示す。
現在の位置づけ
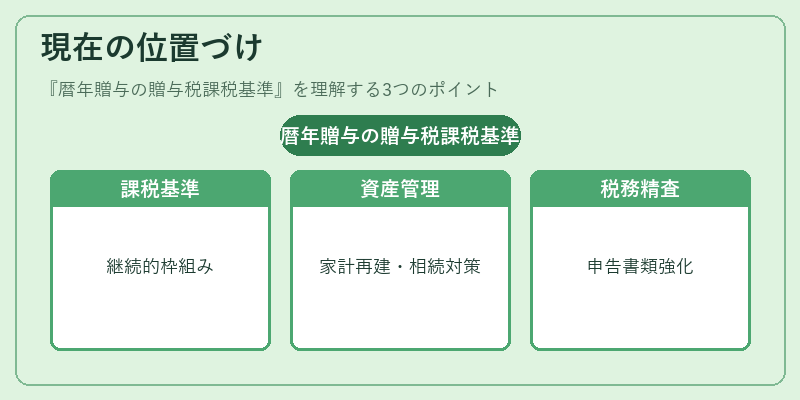
暦年贈与の課税基準は、日本における個人間資産移転の主要な枠組みとして継続して機能している。近年、家計再建や相続対策の観点から、年間贈与を利用した資産管理が注目されており、税務署はこの基準に基づく申告書類の精査を強化している。また、社会保障制度や所得税法との連携も進められ、相続税と併せた総合的な課税計画が重要視されている。将来的には非課税枠の見直しや累進税率体系の調整が検討される可能性があるが、現時点では暦年贈与は個人資産管理に不可欠な要素として位置づけられている。
続きを読むには確認が必要です