暦年贈与の贈与税課税対象者の申告書添付資料ルールとは、年間を通じて行われる贈与に対し課税対象となる受贈人が提出する贈与税申告書に添付すべき資料の要件と手続きを定めた規則である。
目次
概要
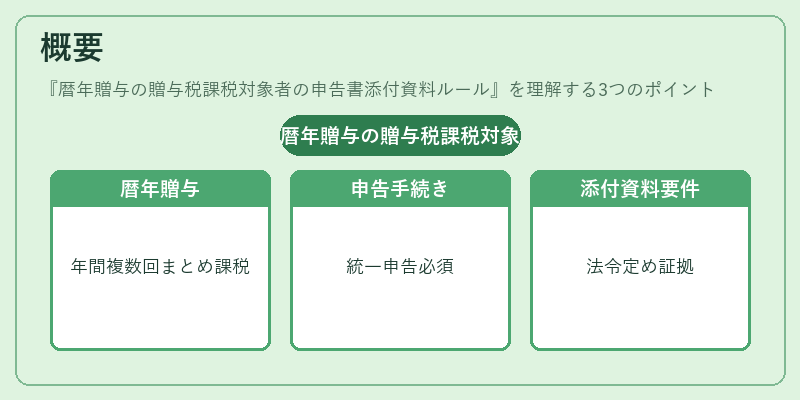
暦年贈与は、1年間を通じて複数回行われる贈与をまとめて課税対象とする制度であり、個別に処理できないため統一的な申告手続きが必要とされた。これに伴い、贈与の実態を証明し税額計算の根拠を確保するため、添付資料の要件が法令上定められた。
役割と機能
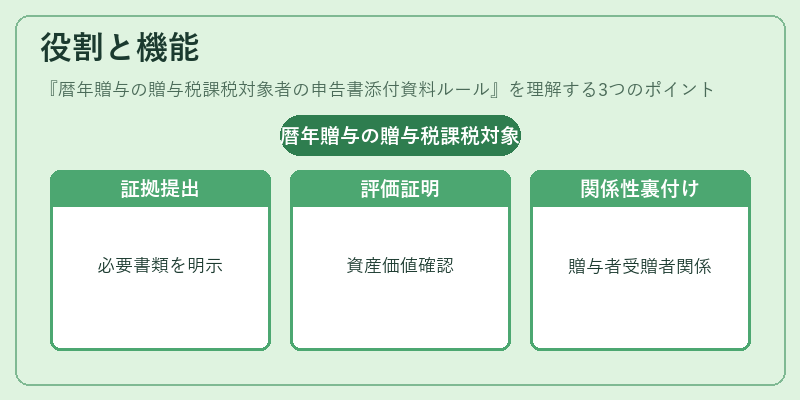
本ルールは、受贈人が贈与税申告書を提出するときに必要な証拠資料を明示し、税務署が正確かつ迅速に課税判断を行えるようにする。具体的には、贈与財産の評価証明、取引履歴、受贈者・贈与者間の関係性を裏付ける書類などを添付し、贈与額や対象資産の種類を明確化する。
特徴
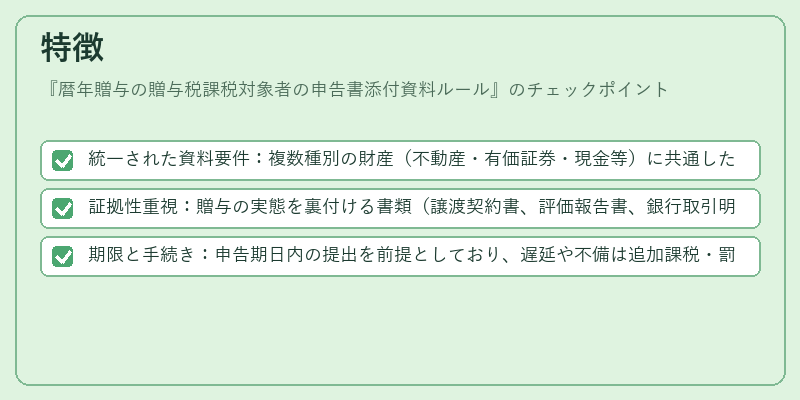
- 統一された資料要件:複数種別の財産(不動産・有価証券・現金等)に共通した添付項目が設定されている。
- 証拠性重視:贈与の実態を裏付ける書類(譲渡契約書、評価報告書、銀行取引明細など)の提出が義務化されており、税務調査時に迅速な判断材料となる。
- 期限と手続き:申告期日内の提出を前提としており、遅延や不備は追加課税・罰則の対象となる。
現在の位置づけ
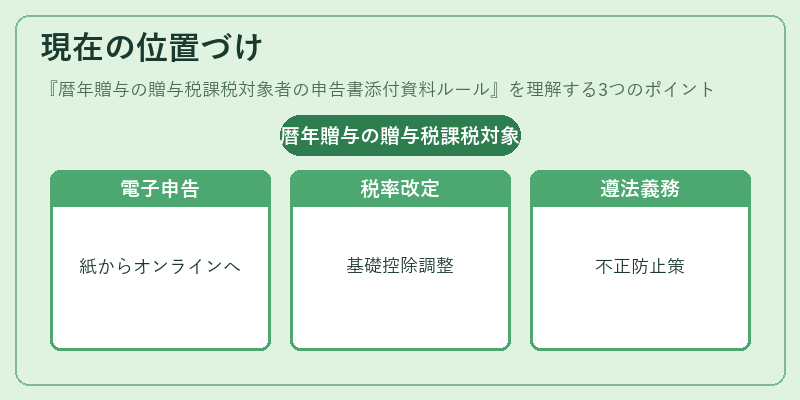
近年では電子申告(e‑Tax)の普及に伴い、添付資料のデジタル化が進められ、紙媒体からオンライン提出へと移行している。また、贈与税率や基礎控除額の見直しが行われるたびに、要件も微調整されており、受贈人は最新の規定を確認した上で適切な書類を準備する必要がある。税務署による不正防止策としても重要視され、コンプライアンス遵守が求められる。
×
続きを読むには確認が必要です