退職金所得税計算とは、退職時に受け取る一括金額(退職金)に対して課される所得税を算出する手続きである。
目次
概要
退職金は給与所得と同様に「退職所得」として扱われ、一定の控除後に課税対象となる。計算には、退職所得控除額(受給年数や給与水準を基に決定)と退職金総額から控除を差し引いた残額が用いられる。退職所得控除は、法改正により段階的に見直されており、個人の勤続年数・受給形態(一括か分割か)によって変動する。
役割と機能
退職金所得税計算は、退職者が納めるべき正確な税額を決定し、国税庁への申告義務履行を可能にする。また、企業側は源泉徴収の対象となるため、給与支払報告書で適切に処理される。さらに、退職金所得税計算は個人の相続・贈与計画にも影響し、遺産分割や贈与税対策を立案する際の基礎データとなる。
特徴
- 退職所得控除:勤続年数と給与水準に応じて段階的に設定され、一括受給時は大きな控除が適用される。
- 課税対象額の算出方法:退職金総額から退職所得控除を差し引いた残額の半分(または別途定められた割合)が課税対象となる。
- 源泉徴収:企業が給与と同様に退職金から源泉徴収を行い、確定申告で精算されるケースもある。
- 相続・贈与との関係:退職金の受取人が死亡した場合、その残額は遺産として扱われ、相続税計算に組み込まれる。
現在の位置づけ
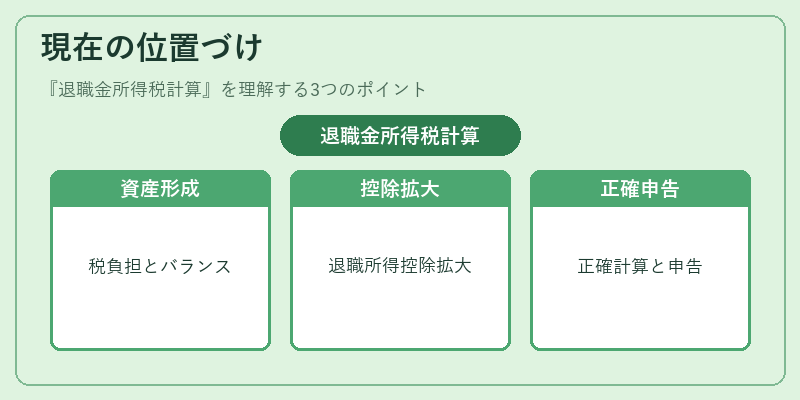
近年では高齢化社会を背景に退職金制度の見直しが進む中、退職金所得税計算は個人資産形成と税負担のバランスを取る重要なツールとなっている。確定拠出年金や公的年金との併用で受給構造が多様化する一方、税制改正により退職所得控除額が段階的に引き上げられつつあり、企業は従業員への説明責任を強めている。加えて、退職金を遺産分割や贈与資金として活用するケースが増える中、税務署や専門家による正確な計算と適切な申告の重要性が高まっている。
×
続きを読むには確認が必要です