退職金計算基準とは、企業が従業員に対して支払う退職金を算定する際に適用される法的・税務上の指標である。
この基準は、退職所得控除や確定拠出年金との関係など、税制上の取り扱いを明確化し、企業と従業員双方が公平かつ予測可能な負担額を把握できるよう設計されている。
目次
概要
退職金計算基準は、主に所得税法及び相続税法の規定に基づき策定された。
従業員が退職時に受け取る金銭的報酬を「退職所得」として扱うことで、退職金額の税負担を軽減する仕組みを構築した。
この基準は、企業が確定給付型年金制度(確定給付年金)や確定拠出型年金(確定拠出年金)と併用する際に、退職金の算出方法を統一化し、税務調査時のリスクを低減させる役割も果たす。
また、相続税計算においては「退職所得控除」を考慮した上で遺産分割が行われるため、基準は相続税の負担軽減にも寄与する。
役割と機能
- 税務処理の標準化 – 所得税法第23条に基づき退職所得控除額を算定し、企業が源泉徴収・確定申告時に適用できる。
- 年金制度との連携 – 確定給付型年金の受給額と退職金の合計を「退職所得」と統一的に扱うことで、税負担の二重化を防止する。
- 相続対策 – 退職金が遺産分割対象となる際、基準に沿った控除額を適用し、相続税評価額を抑制する。
- 企業負担の予測可能性 – 経営計画や資金繰りにおいて退職金支払い額を事前に算定できるため、財務リスク管理が容易になる。
特徴
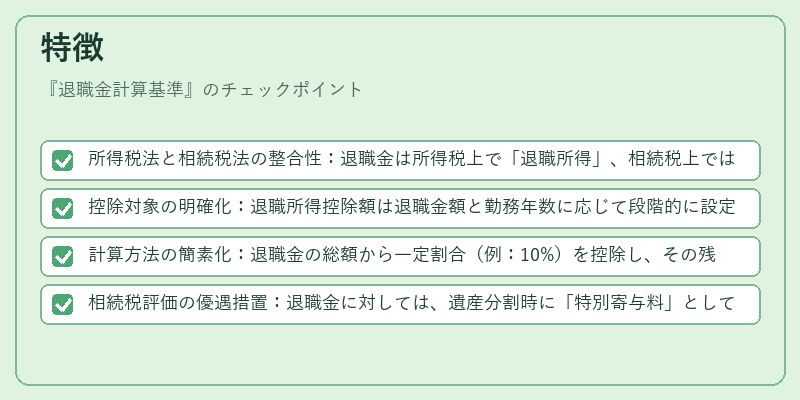
- 所得税法と相続税法の整合性:退職金は所得税上で「退職所得」、相続税上では「遺産」として扱われるが、基準により同一額を両制度で統一的に評価できる。
- 控除対象の明確化:退職所得控除額は退職金額と勤務年数に応じて段階的に設定され、税負担を段階的に軽減する仕組みが組み込まれている。
- 計算方法の簡素化:退職金の総額から一定割合(例:10%)を控除し、その残額を所得として申告するという単純な手続きで済む点が特徴。
- 相続税評価の優遇措置:退職金に対しては、遺産分割時に「特別寄与料」として扱うことも可能であり、相続税額を抑える効果がある。
現在の位置づけ
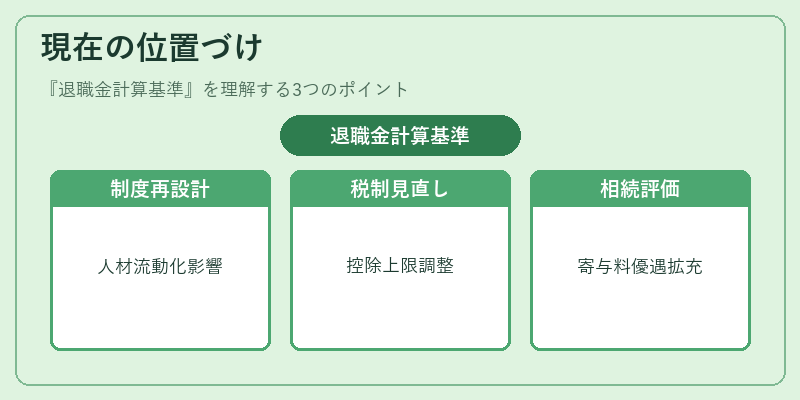
近年では、企業の人材流動化や高齢化社会の進展に伴い、退職金制度は再設計されつつある。
確定拠出年金(401(k)型)の導入拡大とともに、退職金計算基準も「個人が自ら資産を積み上げる」形態へシフトしている。
税制面では、退職所得控除額の上限や適用範囲が見直されつつあり、退職金と確定拠出年金の相互補完関係が強調されている。
また、相続税法改正により、退職金を「特別寄与料」として評価するケースが増加し、遺産分割計算における優遇措置が拡充している。
総じて、退職金計算基準は企業の福利厚生設計と税務戦略の両面で不可欠な枠組みとして位置づけられ、今後も制度改正や市場動向に応じた柔軟性が求められる。
×
続きを読むには確認が必要です