退職金分割受取税務上の適用基準変更とは、退職金を複数回に分けて受け取る際に課される所得税・住民税等の計算方法や控除額を定めた規則が改正されたことを指す。
目次
概要
従来は退職金を一括で受領した場合と分割で受領した場合で、税率適用の基準が大きく異なっていた。これにより、同じ金額でも所得税負担が不均衡になるケースが多発していたため、税制の公平性を高める目的から改正が行われた。変更は退職金の受取方法選択時点で適用され、個人の所得状況や年齢に応じて課税額を算定する新しい枠組みを導入した。
役割と機能
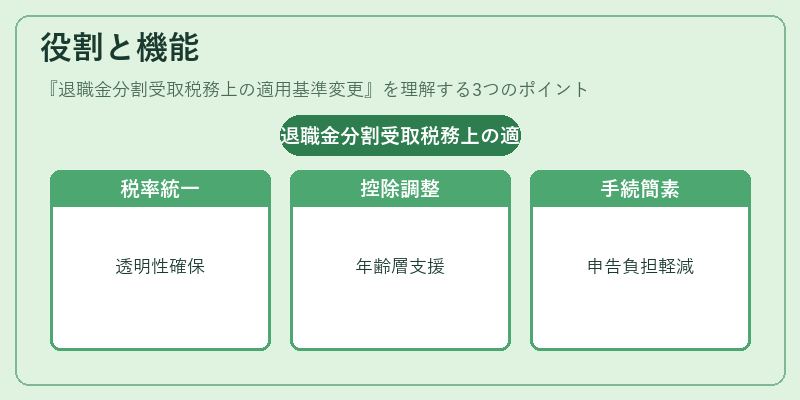
- 所得税計算の統一:分割受取りに対しても、一括受取時と同等の税率適用基準を設け、税負担の透明性を確保する。
- 控除制度の調整:退職金分割受取者向けに特別控除や繰延課税措置を設定し、年齢層ごとの資産運用戦略を支援する。
- 行政手続きの簡素化:企業が源泉徴収票を作成する際に統一された計算式を適用できるようになり、税務署への申告負担も軽減される。
特徴
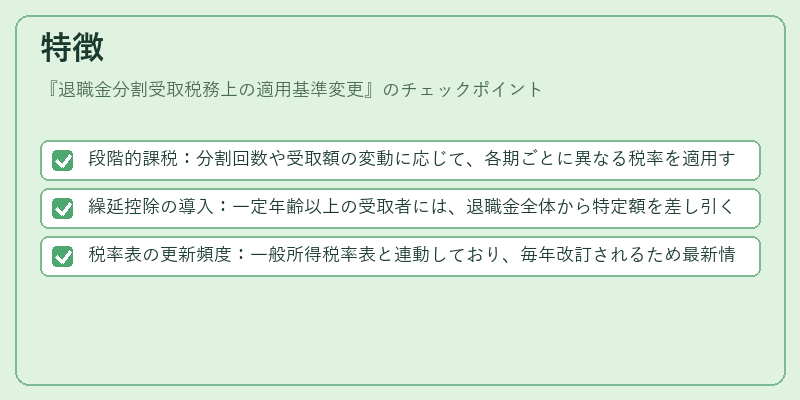
- 段階的課税:分割回数や受取額の変動に応じて、各期ごとに異なる税率を適用する点が大きな違いである。
- 繰延控除の導入:一定年齢以上の受取者には、退職金全体から特定額を差し引く「繰延控除」が認められる。
- 税率表の更新頻度:一般所得税率表と連動しており、毎年改訂されるため最新情報への対応が必要となる。
現在の位置づけ
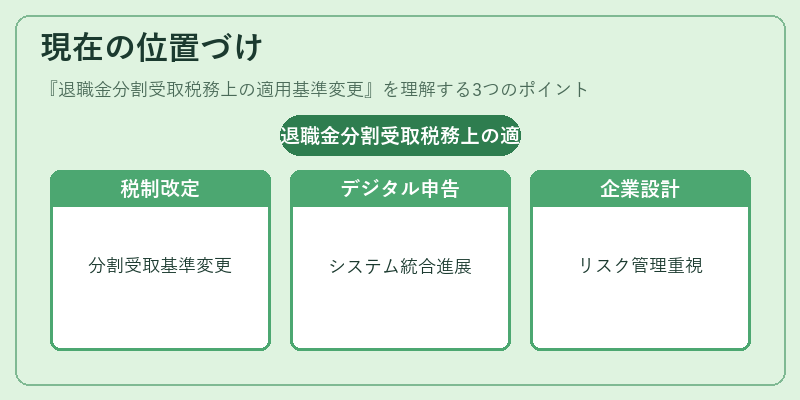
近年の高齢化社会に伴い、分割受取を選択するケースが増加している。これに合わせて税制は継続的に見直され、デジタル申告システムとの統合も進められている。また、企業側では退職金制度設計の際にこの基準変更を考慮した「分割受取プラン」の導入が推奨されるようになっており、税務上のリスク管理と従業員サービスの両面で重要な位置を占めている。
×
続きを読むには確認が必要です