リボ払い分割払とは、クレジットカード等の借入残高を一定額ずつ減らしながら、未返済部分を引き続きリボ払いで繰り上げる方式である。
目次
概要
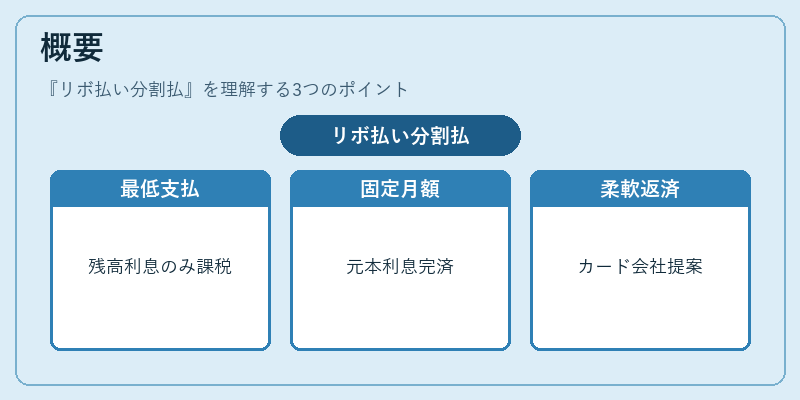
リボ払いは「最低支払金額」を設定し、残高に対して利息のみが課せられる仕組みだ。分割払は「固定月額」を設けて元本と利息を一定期間で完済する方法である。リボ払い分割払は、これら二つの特徴を併用し、利用者に柔軟な返済選択肢を提供したいという背景から生まれた。主にカード会社が提案しており、消費者向けクレジット商品の一種として位置づけられる。
役割と機能
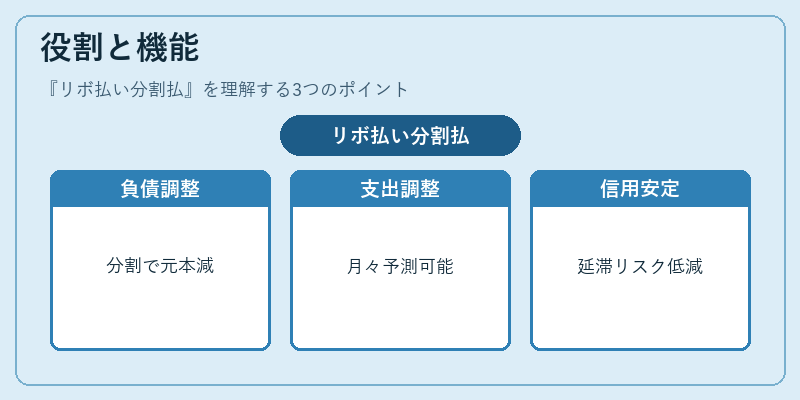
- 負債管理の柔軟化:最低支払金額を設定しつつ、一定期間は分割返済で元本を減少させる。
- キャッシュフロー調整:月々の支出を予測可能にしながら、残高が大きい場合はリボ払いで利息負担を抑える。
- 信用スコアへの影響緩和:分割返済期間中に一定額を確実に返済することで延滞リスクを低減し、信用情報の安定化に寄与。
- 金融商品差別化:カード会社は他社との差別化や顧客維持を図るために導入。
特徴
- 双方向性返済:月額が固定でなく、残高に応じて調整される点と、分割期間中は一定金額を確実に払う点の両立。
- 利息計算方式の混在:リボ払い部分は日割り利息、分割払部分は年率固定利息が適用される。
- 返済終了時期の可変性:残高に応じて分割期間が延長・短縮できる点。
- 手数料構造の複雑化:リボ払い手数料と分割払手数料、場合によっては両方を併用するため総コストが増大しやすい。
現在の位置づけ
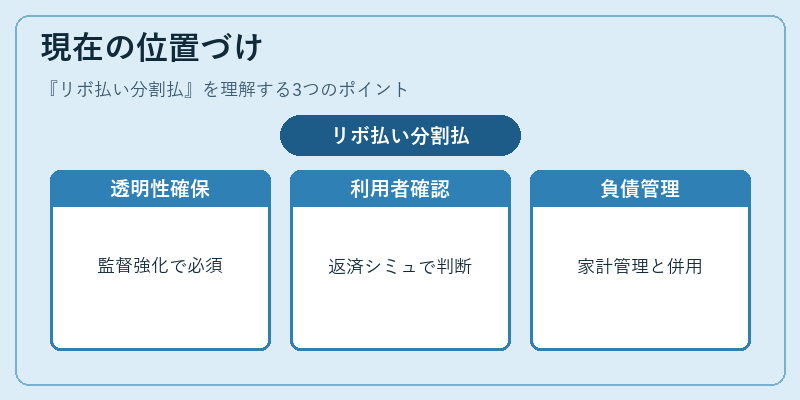
近年では金融庁の監督強化に伴い、リボ払い分割払の商品設計には透明性と顧客保護が求められるようになった。利用者は「返済シミュレーション」や「金利・手数料表」を事前確認することが推奨される。また、消費者金融の増加により同様のハイブリッド商品が拡大しているが、長期的な負債増大を招くケースもあるため、家計管理ソフトや自動積立と併用しつつ慎重な利用が必要である。
×
続きを読むには確認が必要です