リボ払い分割返済期間とは、クレジットカードやカードローンにおいて、最低支払額を超える残高を一定の月数または回数で分割して返済する期間を指す。
目次
概要
リボ払いは利用者が購入金額全体ではなく、毎月設定された最低支払額だけを支払う方式である。分割返済期間は、その残高を「一定の回数」または「固定期間」にわたって均等に返済するスケジュールを示す。カード会社はこの期間中に適用金利を計算し、総返済額を決定するため、利用者は実際に支払う金額と残高の減少速度が変動する。
役割と機能
- キャッシュフロー調整:短期的な負債圧縮を図り、月々の支出を抑える。
- 返済計画策定:分割回数や期間を明示化することで、利用者は将来の支払予定を把握できる。
- 金利計算基準:残高に対して適用される金利が分割期間中に変動しない場合もあれば、期間終了後に再設定されるケースがある。
特徴
- 固定月数・可変期間:カード会社によっては「12回」「24回」など固定回数を提示するほか、「最長5年まで」といった上限のある可変期間も存在。
- 金利差別化:分割返済期間が長いほど、1ヶ月あたりの金利負担は小さくなるが、総支払額は増加する傾向にある。
- 再計算点:期末時点で残高が減少し、最低支払額が変わると、分割期間内でも返済スケジュールが見直されることがある。
- 自動繰上げ可能性:一部のカードでは、任意に繰り上げ返済を行うことで分割回数を短縮し、金利負担を軽減できる。
現在の位置づけ
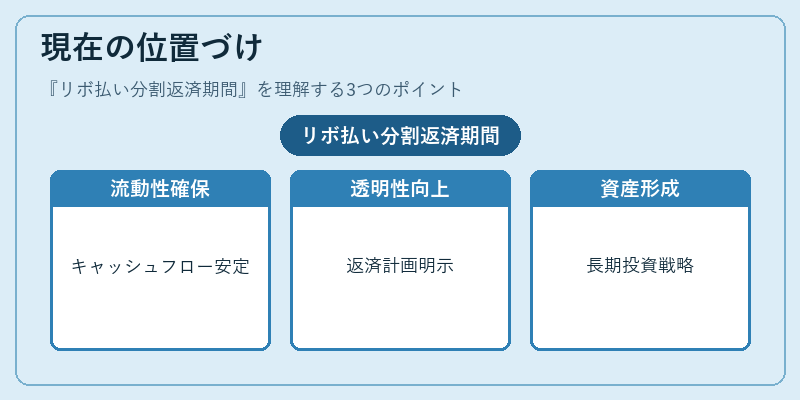
リボ払い分割返済期間は、個人ファイナンスにおいて「流動性確保」と「キャッシュフロー管理」の両面で重要な手段となっている。近年では金利規制強化や消費者教育の推進により、カード会社は分割期間を明示し、返済計画の透明性を高める傾向が見られる。また、FIRE(Financial Independence, Retire Early)志向の個人や若年層では、短期的な負担軽減と長期的な資産形成のバランスを取るために、分割期間を意図的に設定するケースが増えている。金融機関はこの需要に応じて、柔軟な返済プランや金利優遇措置を提供しており、消費者は自身のライフプランに合わせた選択肢を持つことができるようになっている。
×
続きを読むには確認が必要です