リボ払い分割金利率とは、クレジットカード等で利用した残高を一定期間にわたり分割で返済する際に適用される金利のことです。
目次
概要
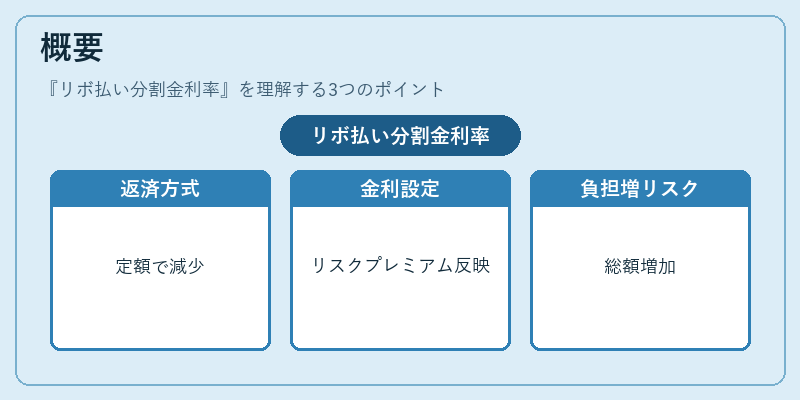
リボ払いは「循環信用」とも呼ばれ、消費者が一括ではなく毎月定額または最低支払額で残高を減らしていく仕組みである。分割金利率は、この返済方式に特有の金利設定であり、カード会社がリスクプレミアムや運用コストを反映した上で決定する。
従来の一括払いと比べて短期的なキャッシュフローを改善できる点から、個人ファイナンスにおける「可処分所得」や「流動性比率」の調整ツールとして広く利用されてきた。金利が上乗せされることで返済総額は増加するため、長期的には家計の負担増につながるリスクも内包している。
役割と機能
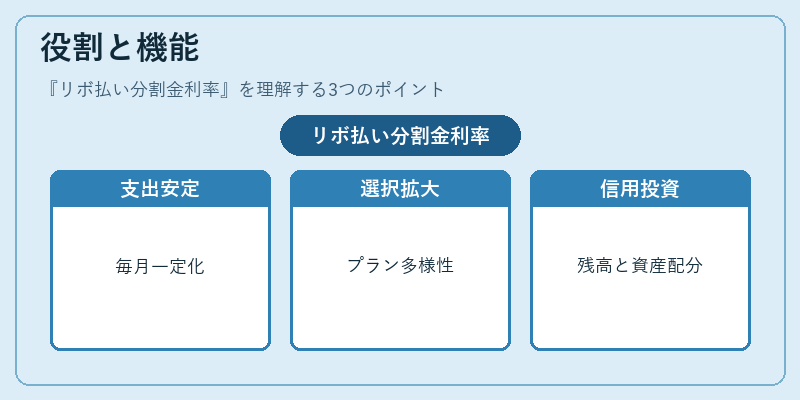
- キャッシュフロー調整 – 毎月の支出を一定に抑えることで、生活費や固定費(住宅ローン控除対象経費等)の管理が容易になる。
- 金融商品選択肢の拡充 – 分割金利率はカード会社ごとに異なるため、顧客は自らの支払能力や返済計画に合わせて最適なリボプランを選択できる。
- 信用評価への影響 – 利用残高が長期化するとクレジットスコアにマイナス効果を与える可能性があるため、家計簿アプリ等でのモニタリングが重要となる。
- 投資・貯蓄戦略との連携 – 分割金利率が高い場合は自動積立やFIRE(Financial Independence, Retire Early)を目指す際に、借入コストと比較して最適な資産配分を検討する必要がある。
特徴
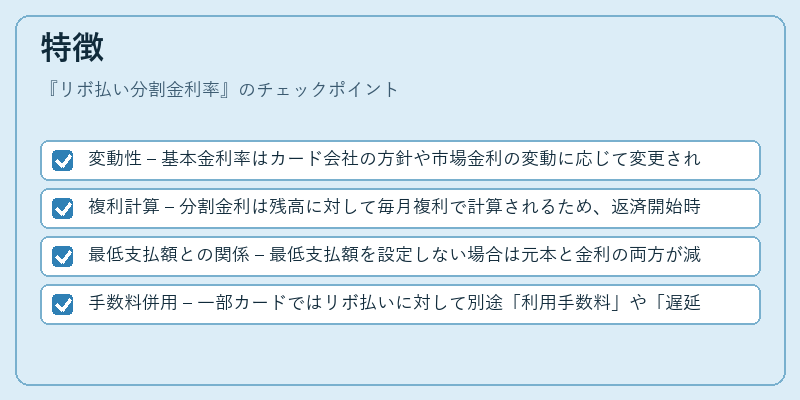
- 変動性 – 基本金利率はカード会社の方針や市場金利の変動に応じて変更されることが多く、一定期間ごとに見直しが行われる。
- 複利計算 – 分割金利は残高に対して毎月複利で計算されるため、返済開始時点の残高が大きいほど総支払額は増加する。
- 最低支払額との関係 – 最低支払額を設定しない場合は元本と金利の両方が減少し、返済期間が延びる可能性がある。
- 手数料併用 – 一部カードではリボ払いに対して別途「利用手数料」や「遅延損害金」が課せられることがあり、総負担額を増大させる要因となる。
現在の位置づけ
近年はクレジットカード市場全体でリボ払いの利用率が低下傾向にある一方、特定の高金利プランは依然として需要が存在する。金融庁等の監督機関では、過度な金利設定や不透明な手数料体系を抑制するための指針が示されており、カード会社は顧客への情報開示義務を強化している。
同時に、PayPayなどの電子マネーサービスが普及したことで、リボ払いと併用できる分割支払オプションが増加し、消費者の選択肢は拡大している。しかし、金利が高いままであるため、FIREを目指す若年層や教育費負担が重い世代にとっては慎重な利用が求められる。
総じてリボ払い分割金利率は、短期的なキャッシュフローの改善手段として有効である一方、その高いコスト構造を理解し、家計全体の負担増に対する見通しを立てることが重要である。
×
続きを読むには確認が必要です