リボ払い金利変動型とは、クレジットカードやカードローン等で利用できる返済方式の一つで、借入残高に応じて毎月一定額を支払うが、その金利が市場金利等に連動して変動するものをいう。
目次
概要
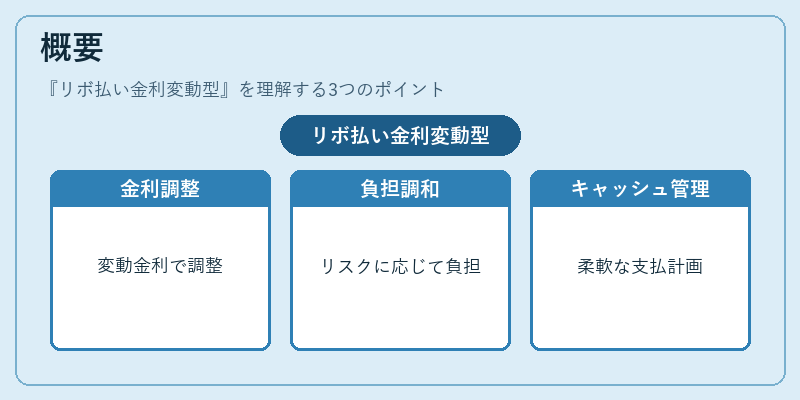
リボ払いは、購入時点で全額を返済せずに残高を繰り上げる仕組みとして誕生した。変動型は、金融機関の信用リスクや金利環境の変化に応じて金利が調整されるため、借入者と貸付側双方の負担を市場実態に合わせることを目的としている。主にクレジットカード会社が提供し、消費者は柔軟なキャッシュフロー管理を求める場面で選択する。
役割と機能
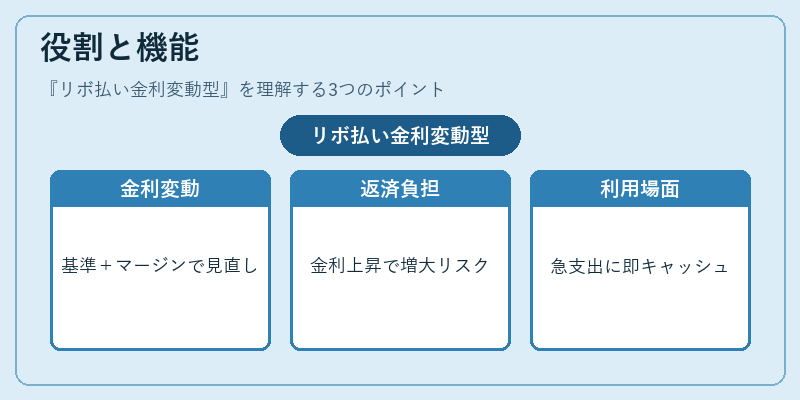
リボ払い金利変動型は、残高に対して毎月最低返済額(通常残高の一定割合)を設定し、その残高が翌期に繰り上げられる。金利は基準金利+マージンで算出され、金融市場の金利水準や信用状況の変動に応じて定期的に見直される。これにより、借入者は初期の低金利で資金調達できる一方、金利上昇時には返済負担が増大するリスクを負う。主な使用場面としては、大型購入や急な支出に対して即座にキャッシュフローを確保したい個人家計が挙げられる。
特徴
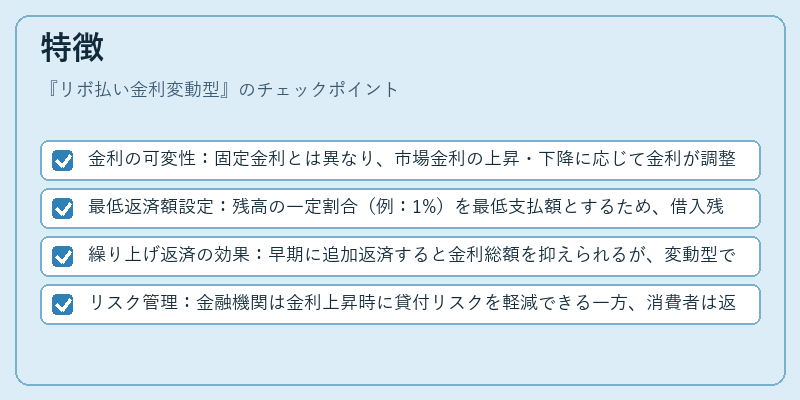
- 金利の可変性:固定金利とは異なり、市場金利の上昇・下降に応じて金利が調整される。
- 最低返済額設定:残高の一定割合(例:1%)を最低支払額とするため、借入残高が大きいほど月々の負担は増える。
- 繰り上げ返済の効果:早期に追加返済すると金利総額を抑えられるが、変動型では金利上昇前に行う必要性が高まる。
- リスク管理:金融機関は金利上昇時に貸付リスクを軽減できる一方、消費者は返済計画の不確実性を抱える。
現在の位置づけ
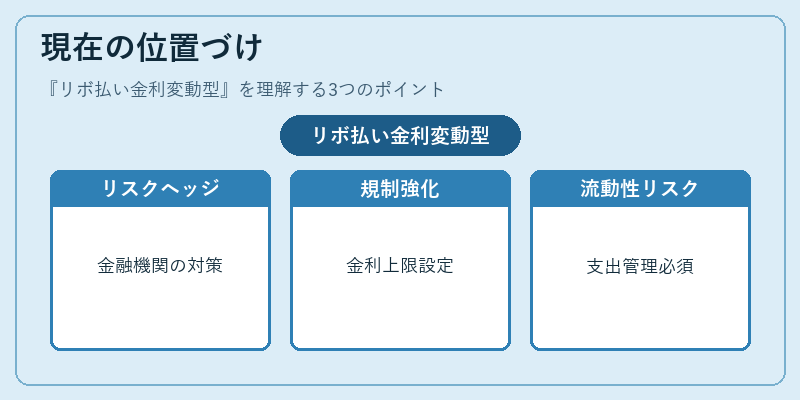
近年、中央銀行の政策金利が変動しやすい環境下で、リボ払い金利変動型は金融機関にとってリスクヘッジ手段として重要視されている。消費者保護観点からは、金融庁が金利上限や変更通知の透明性を求める規制を強化しており、利用者は契約時に変動要因や見直し頻度を確認することが推奨されている。家計管理では、可処分所得と固定費のバランスを考慮しつつ、変動金利によるキャッシュフローリスクを適切に評価することが不可欠である。
×
続きを読むには確認が必要です