リスク管理トラッキングエラーとは、投資信託やETF等の運用実績が設定されたベンチマークと比較して、期間中に発生したリターン差異を標準偏差で測定した指標である。
目次
概要
市場環境の変動やファンドマネージャーの取引戦略変更によって、実際のポートフォリオがベンチマークに対してどれだけ乖離するかを定量化する必要性から生まれた。従来のトラッキングエラーは単なる差異の大きさを示すのみであったが、リスク管理トラッキングエラーはその差異がリスク要因(ボラティリティ・シャープレシオ等)とどのように連動するかも考慮した指標として位置付けられる。
役割と機能
- 運用パフォーマンスの一貫性評価:ベンチマークへの追随度合いを数値化し、アクティブ運用の実効性を測る。
- リスク制御指標として活用:差異が大きい場合はポジション調整やヘッジ戦略を検討するための警告信号となる。
- 投資家情報提供:ファンド説明資料や規定開示で、投資判断材料として提示される。
特徴
| 要素 | 説明 |
|---|---|
| 標準偏差ベース | 期間中のリターン差異を統計的に測定し、外れ値の影響を軽減する。 |
| リスク加重 | ボラティリティやシャープレシオ等のリスク指標と連動させることで、単なる乖離だけでなく「リスク調整後」の追随度合いを評価できる。 |
| 時系列適応性 | 日次・週次・月次など、投資家ニーズに合わせて計算頻度を選択可能。 |
現在の位置づけ
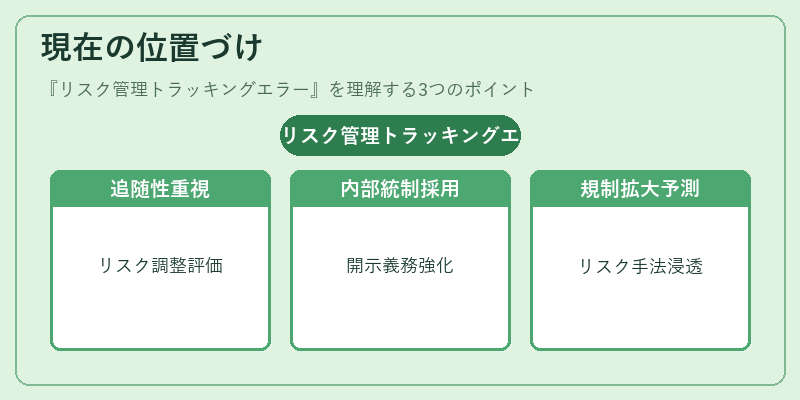
近年、インデックスファンドやスマートベータETFが増加する中で、運用者は「追随性」だけではなく「リスク調整後のパフォーマンス」を重視している。リスク管理トラッキングエラーは、その評価基準として主要な指標となっており、ファンドオブファンズやヘッジファンドにおいても内部統制・コンプライアンスの一環として採用されるケースが増えている。規制当局は投資家保護を目的に、運用報告書への開示義務を強化しており、今後さらに定量的なリスク管理手法として浸透することが予想される。
×
続きを読むには確認が必要です