住宅取得資金贈与の贈与税還付金額算定方法とは、住宅購入に充てられた贈与財産に対して課せられた贈与税を計算し、実際に納められた税額との差額を還付する手続きである。
概要
住宅取得資金贈与は、親・祖父母などの家族が子どもや孫に対して住宅購入費用として現金や預金を贈与するケースを指す。日本では、住宅取得のための贈与に特定の税優遇措置が設けられ、その目的は住居確保と世代間資産移転の円滑化である。制度上、贈与者(贈与を行う側)は一定額まで非課税となり、それを超える部分に対して贈与税が課せられる。しかし、実際には贈与者が源泉徴収等で納付した税金が過剰になる場合が多く、その差額を還付する手続きが必要とされる。住宅取得資金贈与の贈与税還付金額算定方法は、この差額を正確に把握し、還付請求書類を作成するための計算ルールである。
役割と機能
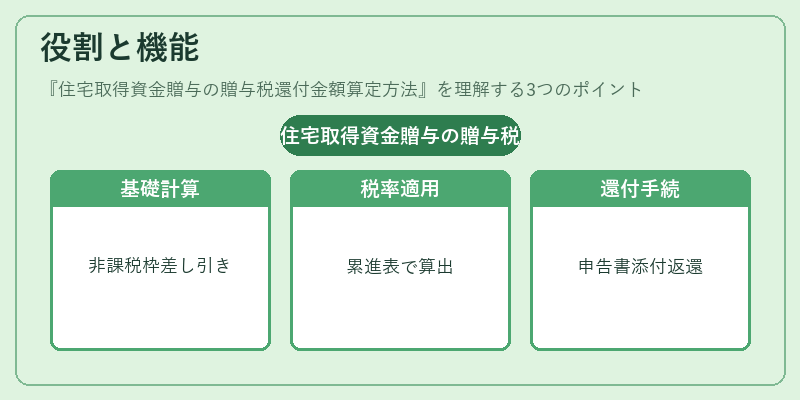
まず、贈与者が住宅取得資金として贈与した金額から、法定上限(非課税枠)を差し引く。次に残る課税対象額に対して、贈与税の累進税率表を適用し、税額を算出する。この税額は、贈与者が既に納付した源泉徴収税や前年度分の還付金と比較され、差額が還付対象となる。実務上は、住宅取得資金贈与の申告書(贈与税の確定申告)と共に、贈与を受けた者が取得した不動産の登記簿謄本や購入証明書などを添付し、税務署へ提出する。還付金額は、差額が正当であることを確認された後、税務署から返還される。
特徴
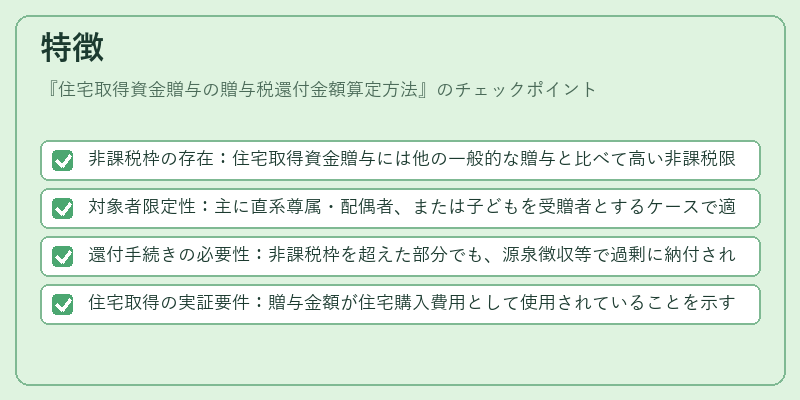
- 非課税枠の存在:住宅取得資金贈与には他の一般的な贈与と比べて高い非課税限度額が設定されている。
- 対象者限定性:主に直系尊属・配偶者、または子どもを受贈者とするケースで適用されることが多い。
- 還付手続きの必要性:非課税枠を超えた部分でも、源泉徴収等で過剰に納付された税金がある場合は必ず還付請求が行われる点が特徴的。
- 住宅取得の実証要件:贈与金額が住宅購入費用として使用されていることを示す書類(売買契約書、登記簿謄本等)が不可欠である。
現在の位置づけ
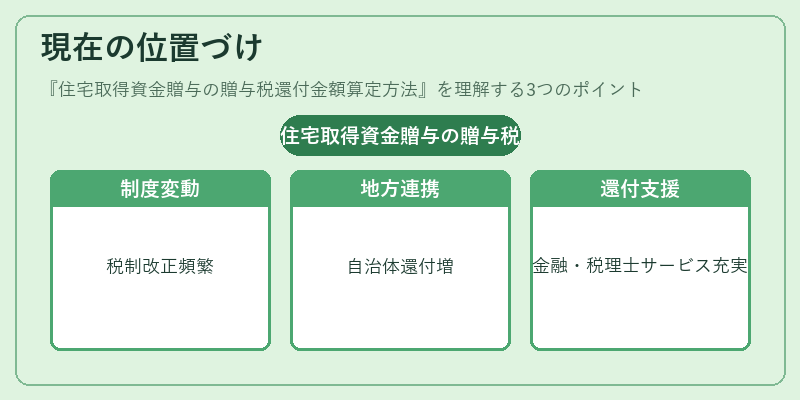
近年の住宅市場は変動が激しく、若年層の住宅取得支援策として住宅取得資金贈与制度は重要な役割を果たしている。税制上の優遇措置は時折改正されるため、贈与者・受贈者は最新の法令動向に注意する必要がある。また、地方自治体によっては追加的な還付や補助金制度と連携したケースも増えている。金融機関や税理士事務所では、この算定方法を基にした還付手続き支援サービスが充実しており、住宅取得資金贈与の活用は引き続き拡大傾向にある。
続きを読むには確認が必要です