住宅取得資金贈与の贈与税評価手順変更点とは、住宅取得資金を贈与する際に適用される贈与税の計算方法や評価基準が改定された事実である。
目次
概要
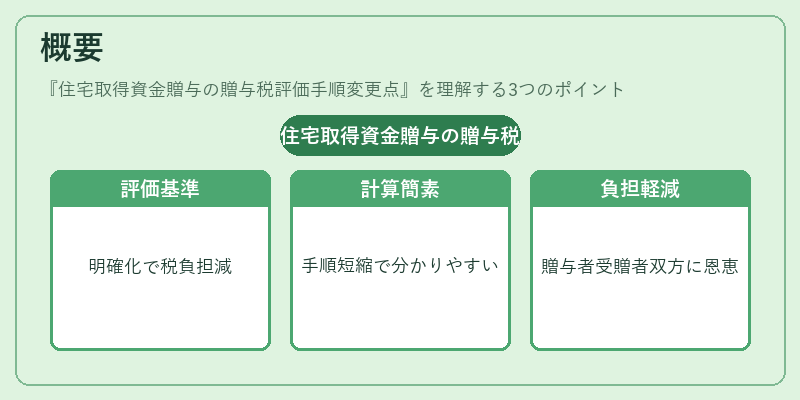
住宅取得資金贈与は、主に住宅購入資金として相続人や子どもへ贈与するケースを対象とした制度であった。従来は、贈与額全体から一定の控除額(住宅取得資金特別控除)を差し引いた残額が課税対象となっていた。しかし、近年の財政再建や税制均衡を目的に、評価手順が見直されることになった。変更点は主に「評価基準の明確化」と「計算方法の簡素化」に集中しており、贈与者と受贈者双方の負担軽減を図る狙いがある。制度改正は税務署の指導要領やガイドラインで具体的に示されている。
役割と機能
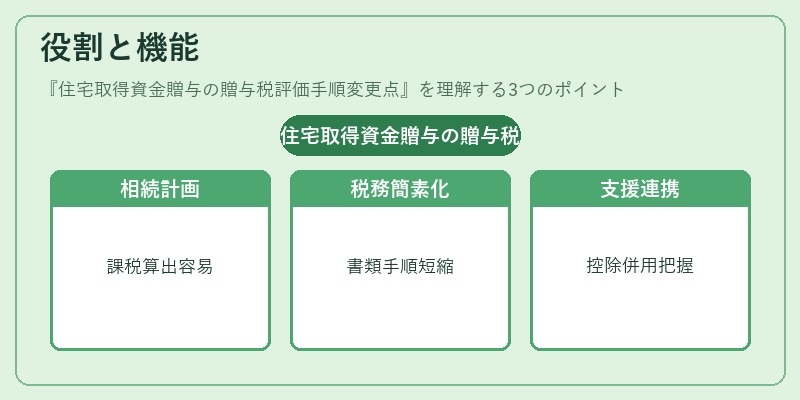
住宅取得資金贈与の評価手順変更点は、以下のような場面で重要となる。
- 相続・贈与計画:住宅購入を前提とした贈与を行う際に、課税額を正確に算出できるため、資産分配計画が立てやすくなる。
- 税務申告の効率化:新しい評価方法は書類作成手順が簡素化され、税理士等の専門家の業務負担を軽減する。
- 住宅取得支援策との連携:住宅ローン控除や住宅取得資金贈与特別控除と併用した場合に、相互作用を把握しやすくなる。
特徴
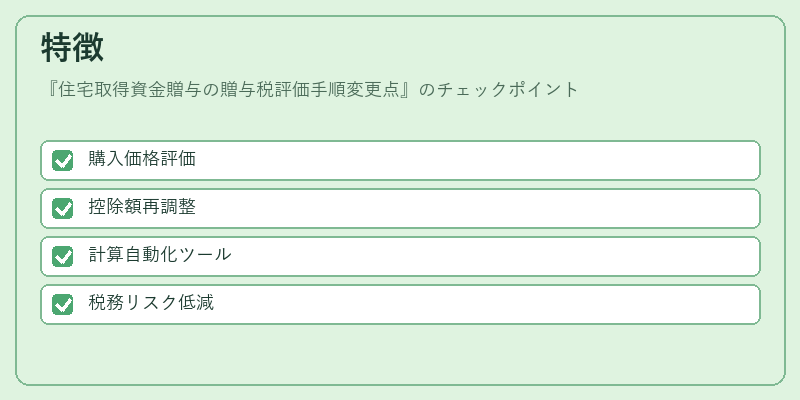
| 変更点 | 内容 | 意義 |
|---|---|---|
| 評価基準の統一 | 住宅取得資金の評価額は、贈与時点での実際の購入価格に基づき算定される。 | 公平性と透明性が向上し、税務調査リスクが低減する。 |
| 控除枠の見直し | 住宅取得資金特別控除額は、一定期間ごとに再評価され、所得水準や物価変動を反映。 | 受贈者負担の適正化を図る。 |
| 計算手順の簡素化 | 税務署が提供する計算表・オンラインツールで自動算出可能に。 | 申告作業の時間短縮と誤算定防止。 |
現在の位置づけ
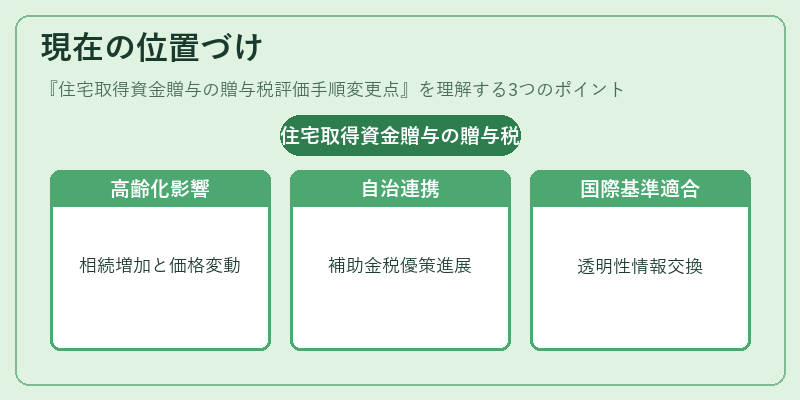
住宅取得資金贈与の評価手順変更点は、現代の税制改革の一環として位置付けられている。特に高齢化社会に伴う相続・贈与の増加と、住宅市場の価格変動を踏まえた柔軟な対応が求められる。近年では、地方自治体による独自の補助金や税優遇策との連携も進んでおり、住宅取得資金贈与は単なる贈与税対策に留まらず、総合的な資産管理戦略の一部として活用されている。さらに、国際的な税務協力や情報交換が強化される中で、評価手順の透明性と国際基準への適合も重要視されている。
×
続きを読むには確認が必要です