セーフティバンドとは、個人が予期せぬ支出や収入減少に備えて確保しておく、流動性の高い資産の総額である。
目次
概要
セーフティバンドは、家計管理の基本概念として位置付けられ、生活費を最低限維持できる金額を指す。従来は「緊急時用貯蓄」と呼ばれていたが、近年では資産運用やFIRE(Financial Independence, Retire Early)戦略の一環として明確な枠組み化されている。起源はリスク管理と保険理論にあり、個人レベルでの「安全弁」を設けることで生活の安定性を高める目的がある。
役割と機能
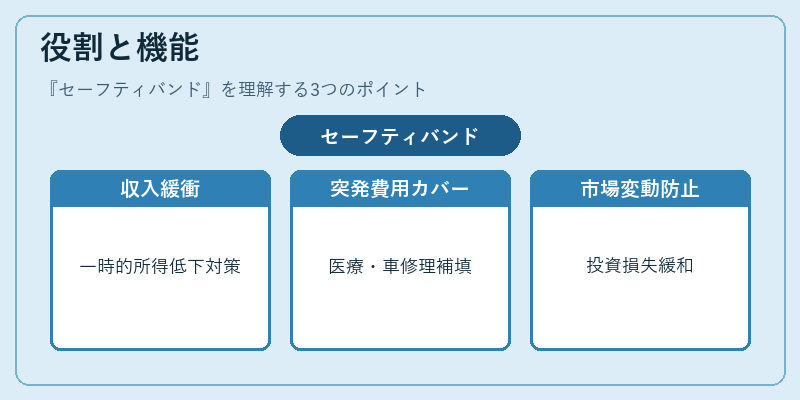
セーフティバンドは、以下のような場面で活用される。
- 収入減少時:失業や転職による一時的な所得低下に対する緩衝材として機能。
- 予期せぬ支出:医療費や車修理など、突発的な大きな出費をカバー。
- 市場変動:投資ポートフォリオの損失時に追加の売却を防ぐ安全網。
家計簿アプリや自動積立サービスは、毎月一定額をセーフティバンドへ振り分ける設定が可能であり、流動性比率(可処分所得に対する現金・預金残高)と連携して管理される。
特徴
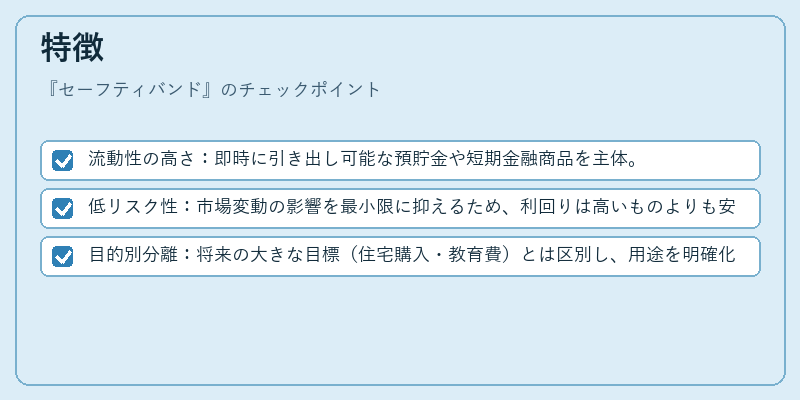
- 流動性の高さ:即時に引き出し可能な預貯金や短期金融商品を主体。
- 低リスク性:市場変動の影響を最小限に抑えるため、利回りは高いものよりも安定性が重視される。
- 目的別分離:将来の大きな目標(住宅購入・教育費)とは区別し、用途を明確化することで計画性が向上。
現在の位置づけ
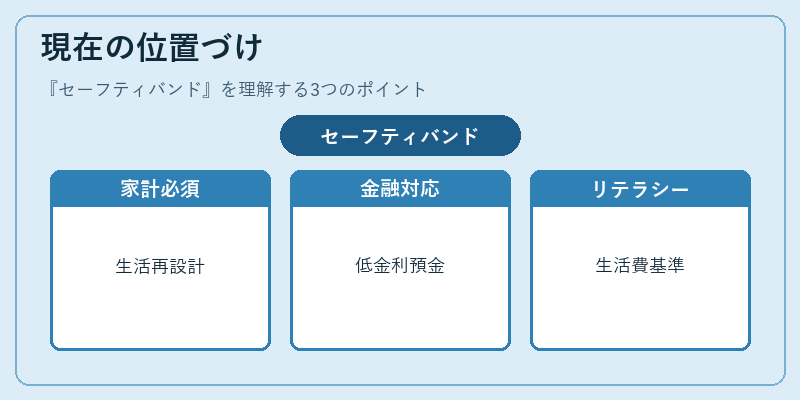
近年の経済不安定化やパンデミック後の生活再設計により、セーフティバンドは家計管理の必須項目となっている。金融機関は「緊急時資金」コーナーを設置し、低金利預金や即日引き出し可能な投資信託を提供している。また、FIREコミュニティでは「3〜6ヶ月分の生活費」を最低ラインとするガイドラインが広く共有されており、セーフティバンドは個人金融リテラシー向上の指標としても機能している。
×
続きを読むには確認が必要です