早期完済とは、借入契約において元本の全額または大部分を予定よりも早く返済する行為である。
目次
概要
金利が時間とともに積み重なるローンでは、返済期間中に支払う総利息が大きな負担となる。早期完済は、元本残高を減らすことで将来の利息負担を削減し、キャッシュフローを改善する手段として位置づけられる。住宅ローンや自動車ローン、カードローンなど、固定金利・変動金利問わず適用されるが、特に長期的な返済期間を伴う借入ではその効果が顕著である。早期完済は「繰上げ返済」とも呼ばれ、家計簿アプリや自動積立機能を活用して定期的に余剰資金を投入することで実現されるケースが多い。
役割と機能
- 利息負担の削減:元本残高が減少すると、翌月以降の利息計算基礎額も低下し、総支払額が圧縮される。
- キャッシュフロー改善:返済額を短期化することで、将来の固定費負担を軽減し、可処分所得を増加させる。
- 信用力向上:早期完済実績は金融機関に対して安定した資金管理能力を示すため、次回融資時の条件改善につながる場合がある。
- 税務影響:住宅ローン控除等の税優遇措置は残存期間に依存するため、早期完済によって控除対象期間が短縮されるリスクも存在する。
特徴
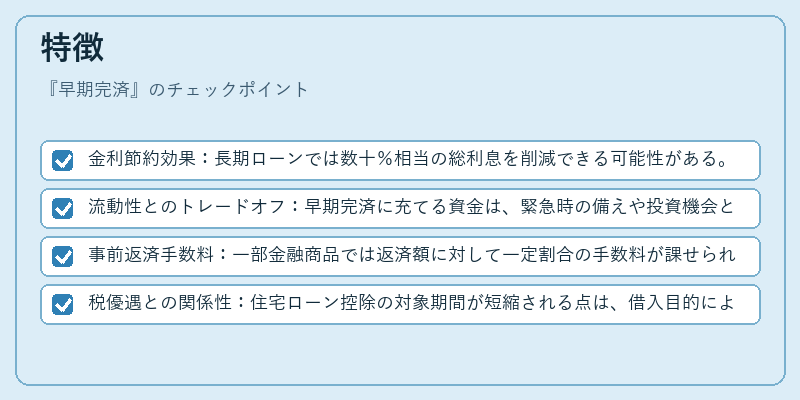
- 金利節約効果:長期ローンでは数十%相当の総利息を削減できる可能性がある。
- 流動性とのトレードオフ:早期完済に充てる資金は、緊急時の備えや投資機会といった他用途への転用が制限される。
- 事前返済手数料:一部金融商品では返済額に対して一定割合の手数料が課せられるため、総節約額を算出する際には手数料も考慮する必要がある。
- 税優遇との関係性:住宅ローン控除の対象期間が短縮される点は、借入目的によっては早期完済のメリットとデメリットを逆転させる要因となり得る。
現在の位置づけ
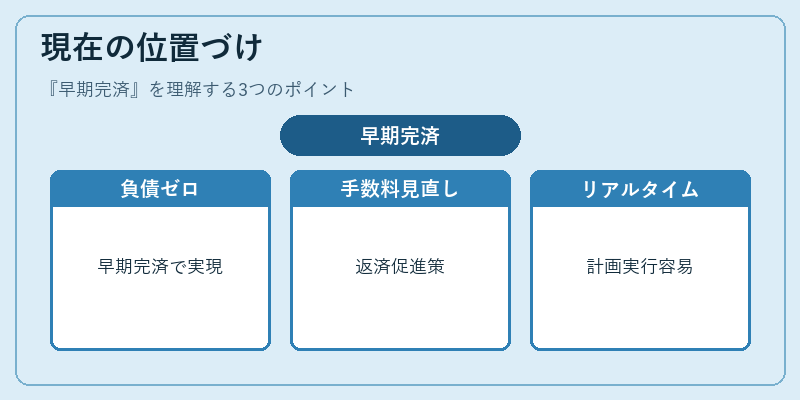
近年の個人ファイナンス環境では、FIRE(Financial Independence, Retire Early)やライフプラン重視の傾向が強まり、早期完済は「負債ゼロ」への道筋として注目されている。住宅市場においては、金利上昇局面で借入者が早期返済を検討するケースが増加し、一方で金融機関側では事前返済手数料の設定やローン商品設計の見直しが進む。カードローン・リボ払いに対しては、金利が高い分早期完済による利息削減効果が顕著であり、家計簿アプリや自動積立機能を利用した「定期的な繰上げ返済」が推奨されている。さらに、金融テクノロジーの発展により、リアルタイムで残高・利息情報が確認できるサービスが普及し、早期完済計画の立案と実行が容易化している。
×
続きを読むには確認が必要です