サンプリング頻度とは、投資信託やETFが指数に連動するために保有銘柄を定期的に選択・再構成する際の「取引タイミング」の頻度である。
概要
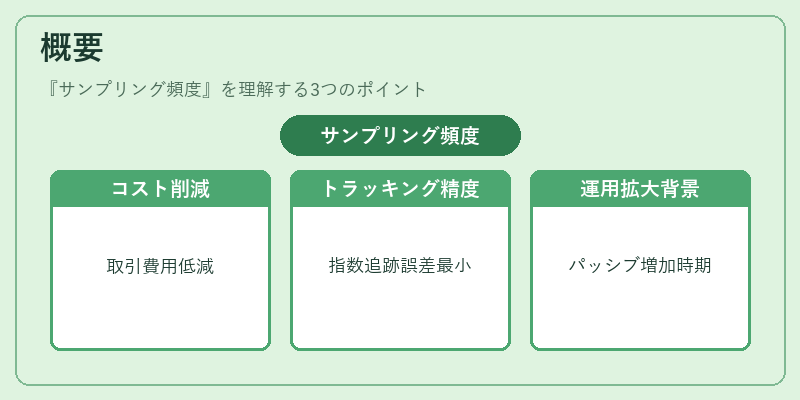
インデックスファンドは基準となる指数全体を完全に複製することが理想だが、実際には指数構成銘柄数が膨大で取引コストや税負担が高騰する。そこで採用されるのがサンプリング手法である。サンプリング頻度は、指数を「代表的なサンプル」に置き換えて投資対象とし、そのサンプルを何回更新するかを決定する指標である。1990年代後半からパッシブ運用が拡大すると同時に、サンプリング頻度の最適化は運用コスト削減とトラッキング精度維持の両立を図る上で不可欠となった。
役割と機能
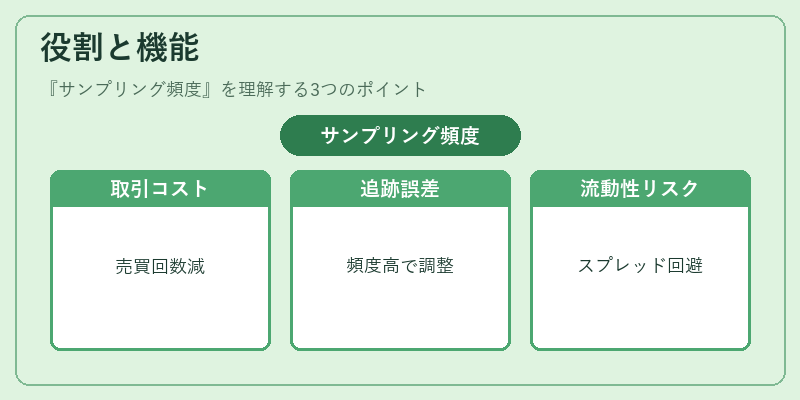
- 取引コスト抑制:指数全体を毎日再構成するより、週次や月次でサンプルを更新すれば売買回数が減少し、手数料負担が軽減される。
- トラッキングエラー管理:頻度を高く設定すると指数変動に対して迅速に対応でき、追跡誤差が小さくなる。一方で頻度が低いと市場の急激な変化を捉えきれず、誤差が拡大する。
- 流動性リスク調整:サンプル銘柄を選定する際に流動性指標を加味すれば、取引スプレッドや実行価格の悪化を回避できる。
- 規制・報告義務への対応:投資家保護の観点から、サンプリング頻度と再構成方法は開示対象となり、透明性が求められる。
特徴
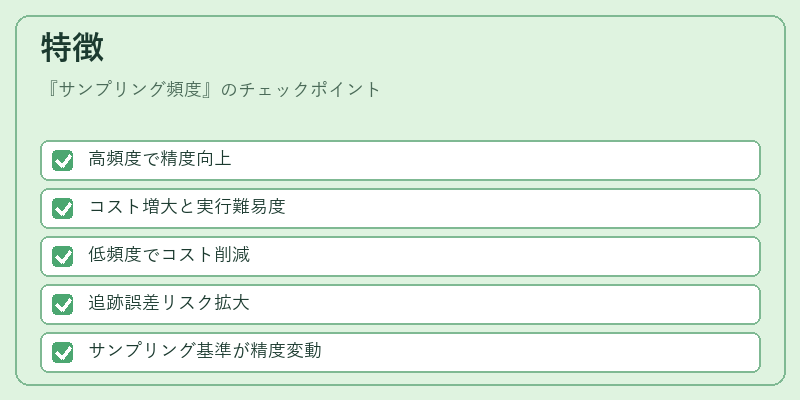
| 頻度 | 主なメリット | 主なデメリット |
|---|---|---|
| 高頻度(毎日・週次) | ・トラッキング精度向上 ・市場変動に即応可 |
・取引コスト増大 ・運用資産が多いと実行難易度↑ |
| 低頻度(月次・四半期) | ・コスト削減 ・管理負担軽減 |
・追跡誤差拡大のリスク ・流動性不足銘柄への依存が増す |
サンプリングは「代表的サンプル」の選定基準(市場価値比率、分散最小化など)も重要であり、これにより同じ頻度でも実質的な追跡精度が変わる。スマートベータ型ETFでは、ファクターベースの重み付けとサンプリングを組み合わせてリスク調整後のリターン最適化を図るケースも増えている。
現在の位置づけ
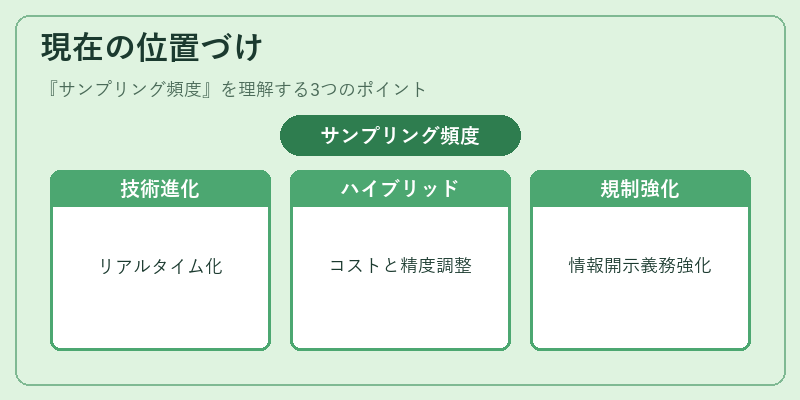
近年、テクノロジー進展によりリアルタイムデータ解析が可能となり、サンプリング頻度はさらに細分化されてきた。多くのパッシブ運用会社は「日次サンプリング+週次再構成」や「月次サンプリング+四半期リバランス」といったハイブリッド戦略を採用し、コストと精度の最適化を図っている。規制面では、投資家への情報開示義務が強化されており、サンプリング頻度や手法に関する詳細説明が必須となっている。
iDeCo対応投信やつみたて型ファンドでも、低コストを重視したサンプリング戦略が導入されるケースが増えている。特に無分配型ETFでは、再投資による複利効果を最大化するために頻度調整が重要な要素となっている。
以上のように、サンプリング頻度はインデックスファンドやETF運用においてコストとトラッキング精度のバランスを決定づける核となる概念であり、今後も市場環境・規制動向に応じて進化し続ける。
続きを読むには確認が必要です
関連記事