生命保険遺贈条項とは、生命保険契約において死亡時の給付金を指定された相続人以外に遺贈することを可能にする条項である。
目次
概要
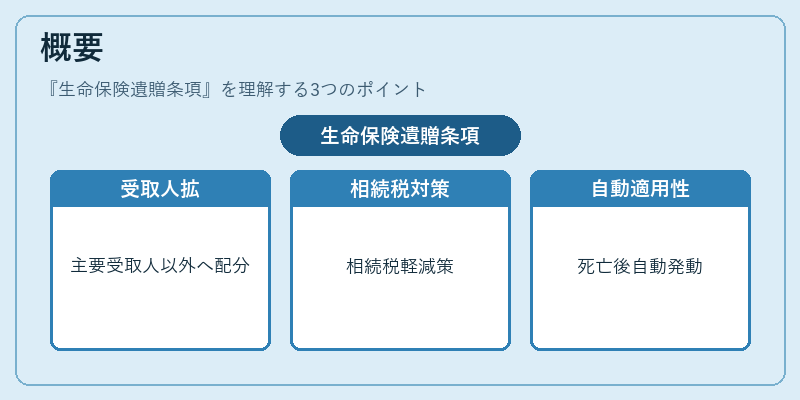
生命保険遺贈条項は、従来の被保険者が指定した主要受取人(主たる相続人)に加え、その他の家族や団体へ給付金を分配できる仕組みとして設けられた。相続税対策や遺産分割調停時の柔軟性を高めるため、保険会社は契約書に追加条項として導入した。この条項は、被保険者が生前に意思表示を行い、死亡後に自動的に適用される点で、遺言や贈与とは異なる法的性質を有する。
役割と機能
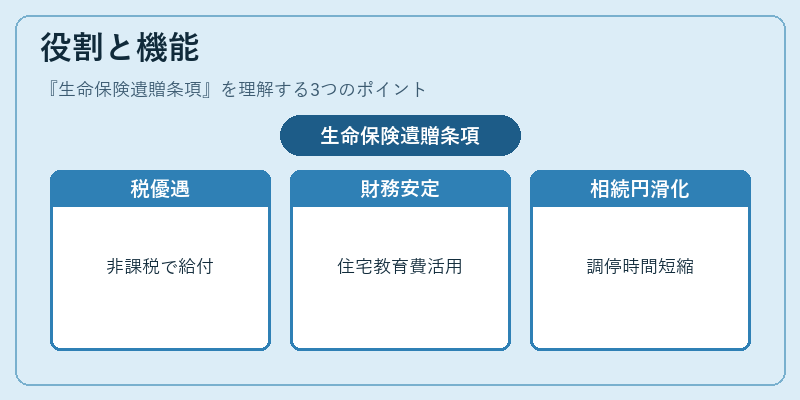
- 相続税対策:生命保険金は非課税枠内で受取人へ移転できるため、遺贈条項により特定の相続人以外へも非課税で給付が可能。
- 家計再編:教育費や住宅ローン返済資金として指定することで、被保険者の死亡後の財務負担を軽減。
- 遺産分割調停の円滑化:相続人間で争いが予想される場合に、事前に条項設定しておくことで調停費用や時間を削減。
- ライフプランへの組み込み:FIRE(Financial Independence, Retire Early)を目指す個人は、保険金を自動積立口座へ遺贈し、長期資産形成に活用できる。
特徴
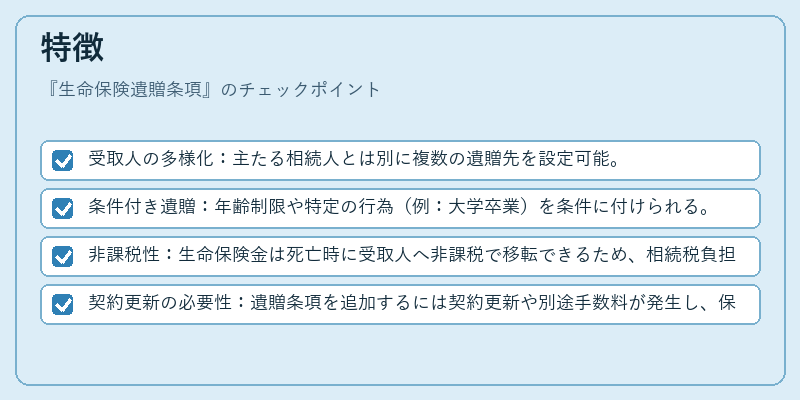
- 受取人の多様化:主たる相続人とは別に複数の遺贈先を設定可能。
- 条件付き遺贈:年齢制限や特定の行為(例:大学卒業)を条件に付けられる。
- 非課税性:生命保険金は死亡時に受取人へ非課税で移転できるため、相続税負担が軽減される。
- 契約更新の必要性:遺贈条項を追加するには契約更新や別途手数料が発生し、保険会社ごとに条件が異なる点が注意点。
現在の位置づけ
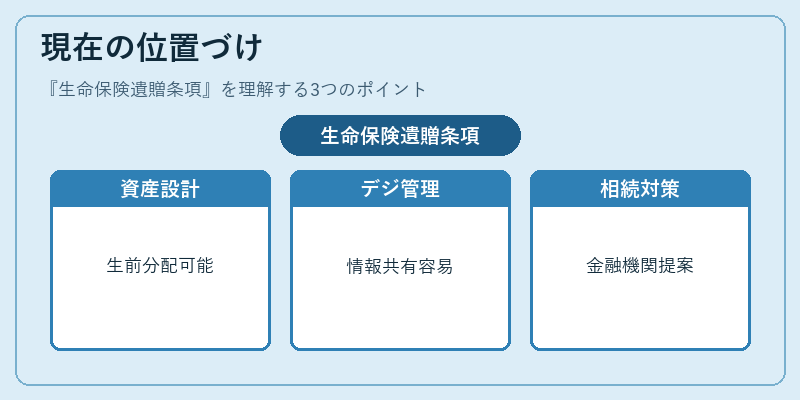
近年、個人ファイナンスの高度化と相続税制度の変動に伴い、生命保険遺贈条項は重要な資産管理ツールとして注目されている。特に高齢化社会では、死亡リスクが増大する中で、被保険者自身が生前に財産分配を設計できる点が評価される。また、デジタルバンキングや家計簿アプリの普及により、遺贈設定情報の管理・共有が容易になり、利用率が拡大している。金融機関は、顧客へのライフプラン提案時にこの条項を組み込むことで、相続対策と資産運用の両面から付加価値を提供している。
×
続きを読むには確認が必要です