信託報酬減免とは、投資信託等において運用会社が課す信託報酬を一部または全部免除する措置である。
概要
信託報酬は、投資信託の管理・運用にかかる費用を賄うために設定される料金であり、通常は基準価額から日割り計算されて差し引かれる。設立当初や特定期間中に投資家の獲得促進や市場シェア拡大を目的として、運用会社が信託報酬を減免するケースが増えている。
この措置は、主に次のような背景で導入される:
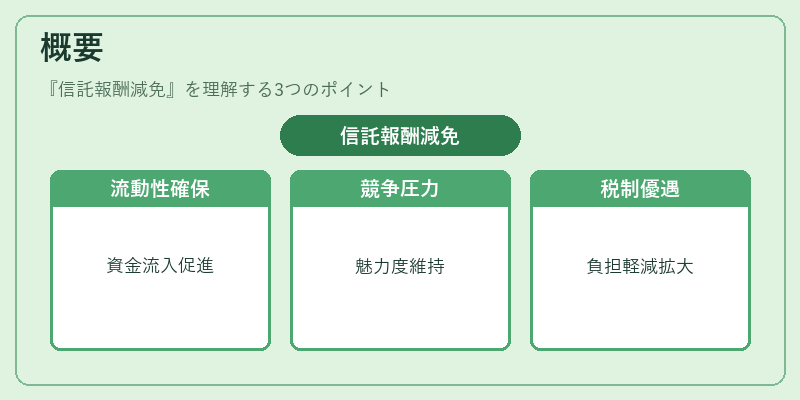
- 流動性確保:新規資金流入を促進し、投資対象資産の取引量や市場価格安定化を図る。
- 競争圧力への対応:同業他社が低コスト商品を提供する中で、自社商品の魅力度を維持・向上させる。
- 税制優遇との連動:iDeCoやつみたてNISAなどの公的支援制度に合わせ、投資家負担を軽減し利用拡大を狙う。
信託報酬減免は、単なる割引ではなく、運用会社が長期的な関係性構築や規制対応として位置づけるケースが多い。
役割と機能
信託報酬減免は、投資家に対して直接的な費用負担軽減を提供するだけでなく、以下のような機能も果たす。
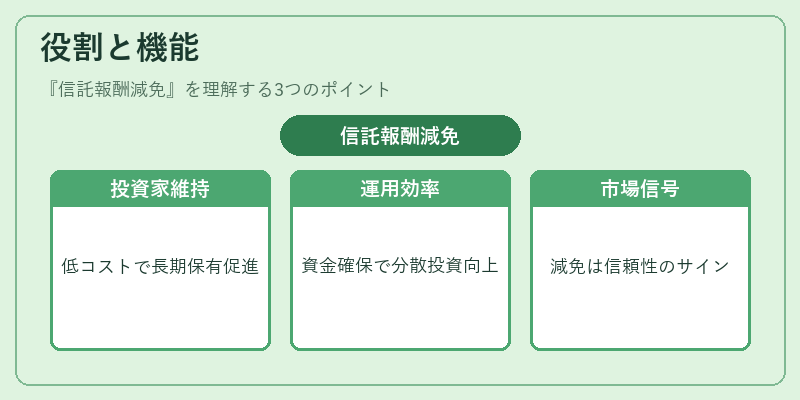
1. 投資家獲得・維持:低コスト商品は長期保有が促進され、ファンドの資産規模拡大につながる。
2. 運用効率の向上:報酬減免期間中に大量の資金を確保できれば、分散投資や取引コスト低減効果が高まる。
3. 市場シグナルとして機能:減免は「信頼性」や「戦略的価値」を示すサインとなり、他の投資家へポジティブな影響を与える。
4. 規制対応:金融庁等が求める透明性・公正取引に対し、費用面での配慮として報酬減免を実施するケースもある。
具体的には、アクティブファンドでは運用成果と連動したインセンティブ型減免や、パッシブファンドでは指数追跡精度向上を目的に短期的な減免が行われる。ETFの場合は取引コスト低下の補完として、信託報酬の一部減免を実施することで、日々のトレーディングコストと合わせて総合費用を抑制する。
特徴
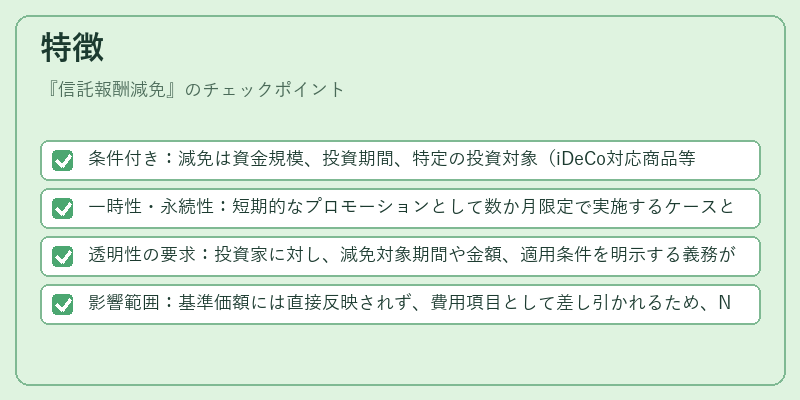
- 条件付き:減免は資金規模、投資期間、特定の投資対象(iDeCo対応商品等)に応じて設定される。
- 一時性・永続性:短期的なプロモーションとして数か月限定で実施するケースと、長期的に継続して減免を維持するケースがある。
- 透明性の要求:投資家に対し、減免対象期間や金額、適用条件を明示する義務がある。
- 影響範囲:基準価額には直接反映されず、費用項目として差し引かれるため、NAVの変動は報酬減免に伴う純利益増加で補償される。
これらの特徴から、信託報酬減免は単なる価格戦略ではなく、投資家との関係性構築や市場環境への適応策として位置づけられる。
現在の位置づけ
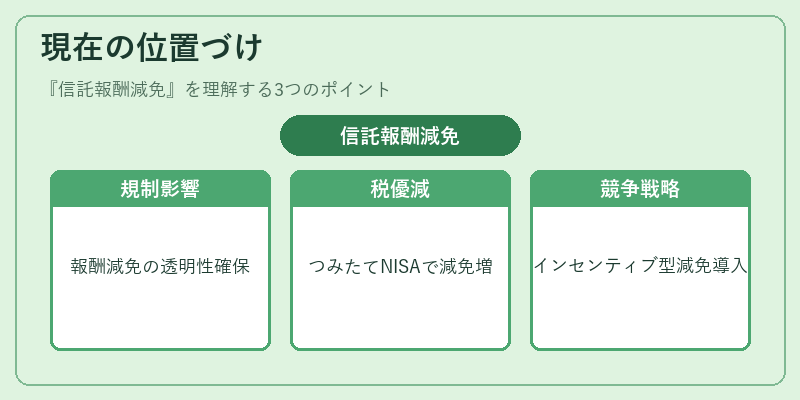
近年の低金利・高コスト競争激化に伴い、投資信託業界は費用構造を再検討している。特にパッシブ運用やスマートベータ商品では、指数追跡精度と同時に費用優位性が差別化要因となるため、減免策が注目されている。
- 規制の影響:金融庁は投資家保護を重視し、報酬減免の透明性や適正性に関する指針を発表しており、運用会社はそれらを遵守した上で施策を設計している。
- 市場動向:iDeCo・つみたてNISAなど税優遇制度と連動した減免が増加し、個人投資家の長期保有意欲を高める役割を果たす。
- 競争戦略:ヘッジファンドやファンドオブファンズでは、運用成果に対するインセンティブ型減免が導入され、パフォーマンスとコストのバランスを図っている。
今後は、データドリブンな費用最適化モデルやAIによる動的報酬設定が進展し、信託報酬減免の形態も多様化する見込みである。これにより、投資家はより低コストかつ高パフォーマンスを享受できる一方で、運用会社側は持続可能なビジネスモデル構築が求められる。
続きを読むには確認が必要です