小規模宅地等の特例適用における取得費算定上の注意とは、売却時に課税対象となる譲渡所得を計算する際に、取得費を算定するための特別な留意点を示す概念である。
目次
概要
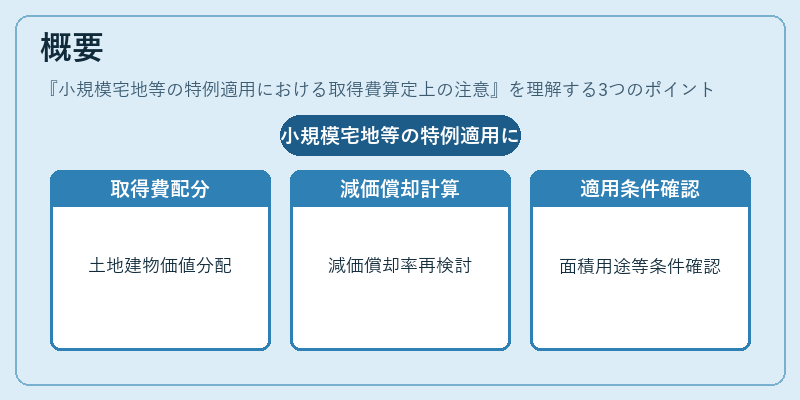
小規模宅地等の特例は、住宅用地及びその建物が一定条件(面積・用途など)を満たす場合に適用される税制上の優遇措置である。取得費算定上の注意は、この特例を正しく適用するために、土地と建物の価値配分や減価償却計算方法を見直す必要性を指摘している。
役割と機能
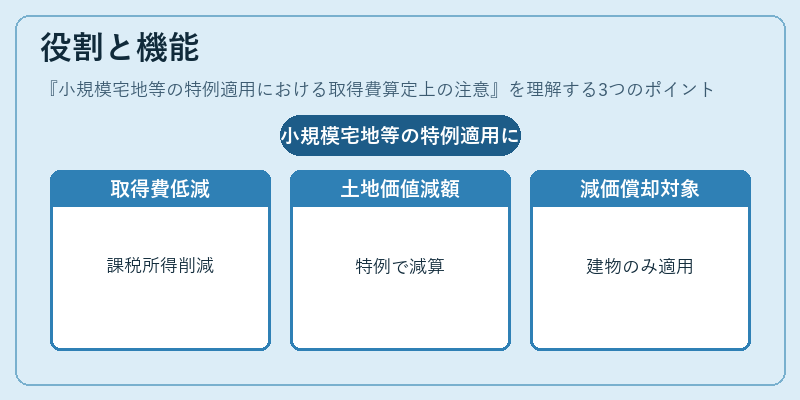
譲渡所得計算では取得費が売却価格から控除されるため、取得費を低く設定できれば課税所得は小さくなる。特例適用時には土地の価値を一定割合で減額し、建物部分のみを対象に減価償却を行うことで、実質的な取得費が抑えられる。この手続きは個人所有者や小規模事業者が譲渡所得税負担を軽減するために重要である。
特徴
- 土地の非減価償却:一般的に土地は減価償却対象外だが、特例では一定割合を除外して取得費算定に反映させる。
- 建物部分への重点配分:建物の取得費のみを計算基準とし、土地価値を控除する点で一般的な譲渡所得計算とは異なる。
- 適用条件の厳格性:住宅用途・面積制限などが設けられ、非対象物件では通常の取得費計算に戻る。
現在の位置づけ
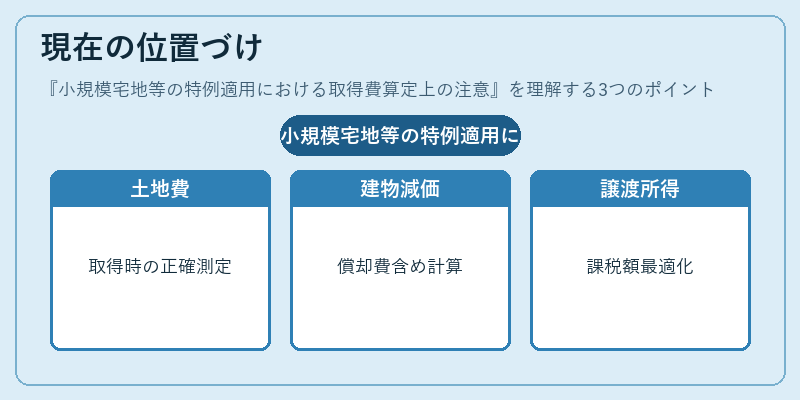
近年の税制改正や不動産市場の変動にもかかわらず、小規模宅地等の特例は個人投資家が住宅用不動産を売却する際の課税負担軽減策として継続的に活用されている。土地価格の高騰や建物価値の上昇に伴い、取得費算定上の注意点を正確に把握することは、譲渡所得計算の精度向上と税負担最適化に直結する重要な要素となっている。
×
続きを読むには確認が必要です