SOFRベースの資金供給量とは、Secured Overnight Financing Rate(SOFR)を基準に算出される市場流動性指標である。SOFRは米国国債担保付きオーバーナイト貸付金利であり、短期資金市場の実態を反映する代表的なベンチマーク金利であるため、この指標は主に米ドル建ての金融商品やデリバティブ取引における資金供給状況を測定する。
目次
概要
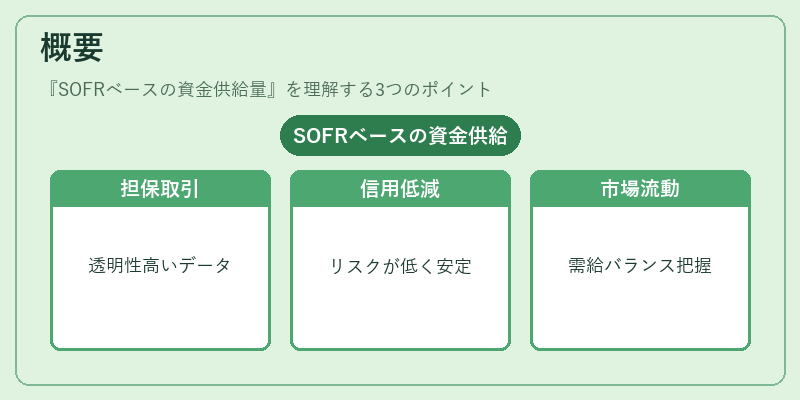
SOFRベースの資金供給量は、SOFRが参照される市場(例:米国オーバーナイト担保付きローン市場)で実際に貸付・借入が行われた総額を示す。従来のLIBORベース指標と比べ、担保付き取引に限定しているため、信用リスクが低く、透明性の高いデータ源となる。金融機関はこの数値を用いて短期資金需要と供給のバランスを把握し、市場流動性の健全性や金利変動の兆候を早期に検知する。
役割と機能
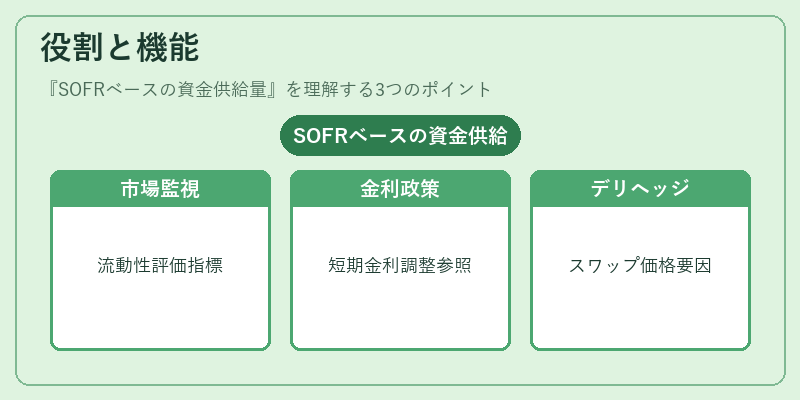
- 市場監視:SOFRベースの資金供給量は、オーバーナイト担保付きローン市場の取引規模を示すため、市場当局や金融機関が流動性リスクを評価する際に重要な指標となる。
- 金利政策判断:中央銀行はこの数値を参考にし、短期金利の調整や量的緩和策の効果測定を行う。
- デリバティブヘッジ:SOFRベースのスワップや先物取引において、資金供給量は価格形成要因として組み込まれ、ヘッジ戦略の設計に活用される。
特徴
- 担保付き市場限定:信用リスクが低く、実務上の貸付金利を正確に反映。
- オーバーナイト取引中心:短期資金需給をリアルタイムで捉えるため、金利変動への感度が高い。
- データ透明性:米国財務省の公開データと連携し、外部監査が容易。
現在の位置づけ
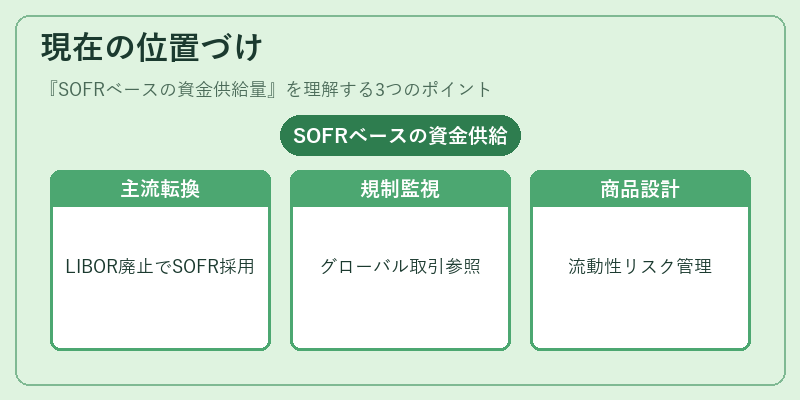
近年、LIBOR廃止に伴いSOFRは主流金利指標へ移行している。SOFRベースの資金供給量は、米国金融市場だけでなく、グローバルなデリバティブ取引やクロスボーダー投資でも参照されるようになり、規制当局が監視する重要指標となっている。また、金利ヘッジ商品や資本調達戦略においてSOFRをベースとした新たな金融商品の設計が進められ、流動性リスク管理の中心的役割を担うようになった。
×
続きを読むには確認が必要です