劣後債金利オプションとは、劣後債に付随する金利変動権を表すデリバティブである。
目次
概要
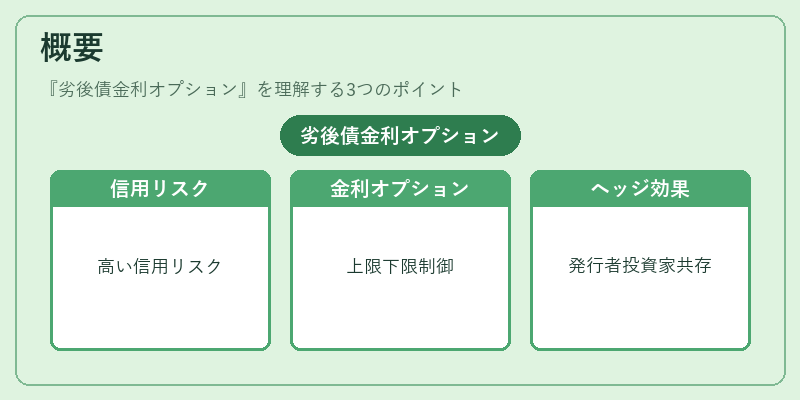
劣後債は優先順位が低いため信用リスクが高く、発行者の金利負担が不安定になる。これをヘッジする手段として、金利変動に対してオプション性を付与した金融商品が登場した。劣後債金利オプションは、基礎となる劣後債の金利水準を上限・下限で制御し、投資家と発行者双方のリスク管理を可能にする。
役割と機能
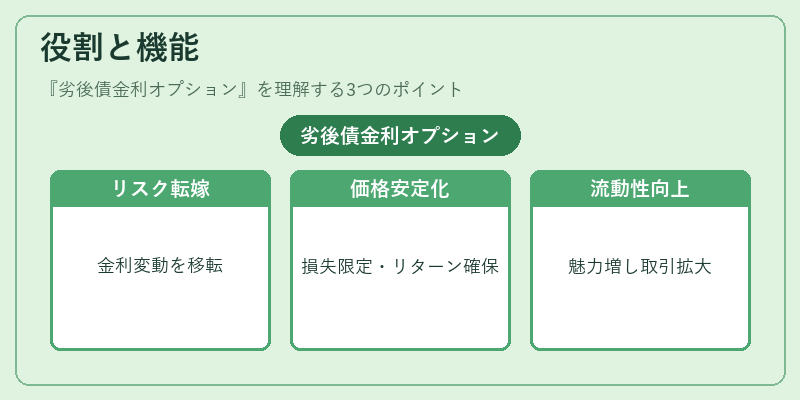
- リスク転嫁:発行者は金利変動リスクをオプション購入者へ移転できる。
- 価格安定化:投資家は金利上昇時の損失を限定しつつ、一定のリターンを確保する。
- 市場流動性向上:オプション機能により劣後債自体の魅力が増し、取引量が拡大する。
特徴
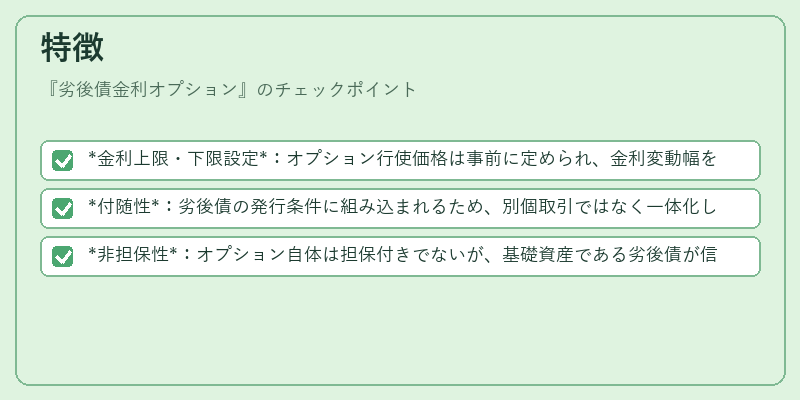
- 金利上限・下限設定:オプション行使価格は事前に定められ、金利変動幅を限定。
- 付随性:劣後債の発行条件に組み込まれるため、別個取引ではなく一体化した商品となる。
- 非担保性:オプション自体は担保付きでないが、基礎資産である劣後債が信用リスクを内包する。
現在の位置づけ
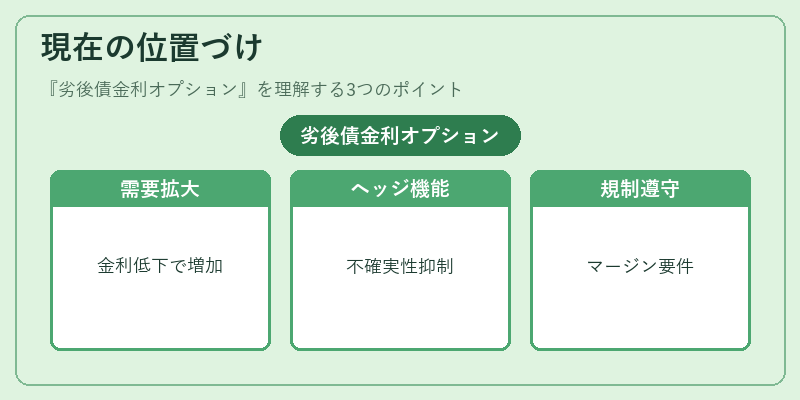
近年の金利低下環境と高い信用スプレッドにより、劣後債の需要は増加している。その中で金利オプション機能は、投資家が不確実性を抑えるための重要なツールとして位置づけられる。規制面ではデリバティブ取引と同様にマージン要件や報告義務が課されることが多く、発行者はオプション設計時にこれらを考慮する必要がある。
×
続きを読むには確認が必要です