スプレッド予測とは、ある証券の利回りと基準となる国債や他の安全資産との間に生じる金利差(スプレッド)の将来変動を定量的に見積もる手法である。
この概念は主に企業債・ジャンク債など信用リスクが存在する証券の価格形成や投資戦略立案に不可欠であり、金融機関のリスク管理やポートフォリオ最適化に広く応用される。
概要
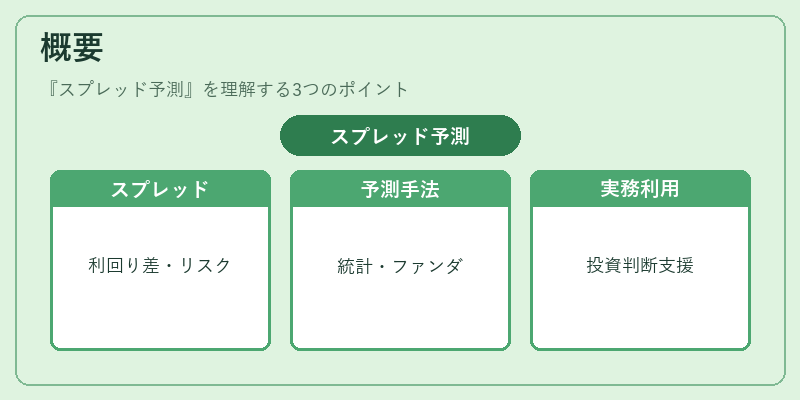
スプレッドは、同一期間・同一クレジット等級を持つ証券間で生じる利回り差である。国債を基準とする場合、企業債のスプレッドはその信用リスクや流動性に対する市場の評価を反映し、金融市場全体のヘッジング需要とも密接に結びつく。
スプレッド予測は、過去の価格・金利データ、マクロ経済指標、企業固有情報など多様な入力要素から構築されるモデルを用いて実施される。主流のアプローチには統計的時系列分析(ARIMA, GARCH 等)とファンダメンタルモデル(DCFや信用リスクスプレッドモデル)がある。また、機械学習手法も近年注目されているが、解釈性と規制要件の観点から慎重に適用される。
この予測は、投資家が将来の利回り差を想定し、購入・売却タイミングやヘッジ戦略を決定する際の意思決定支援ツールとして機能する。
役割と機能
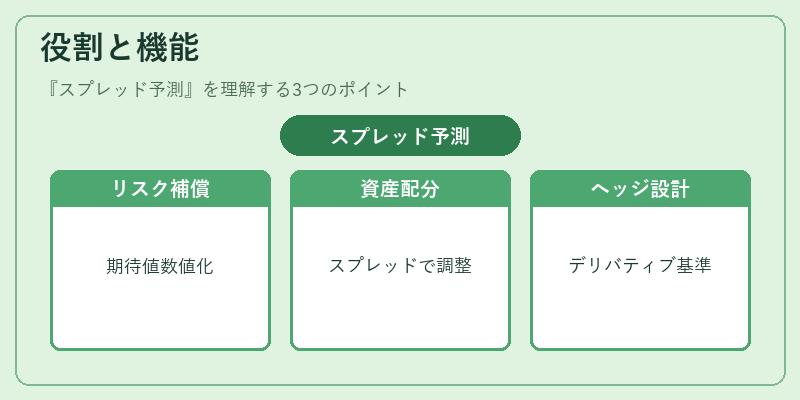
- リスクプレミアム評価:スプレッド予測は信用リスクに対する市場の期待値を数値化し、投資家が適切なリスク補償を要求できるようにする。
- ポートフォリオ最適化:将来のスプレッド変動を想定することで、債券構成のバランス調整や分散効果を最大化できる。
- ヘッジ戦略設計:デリバティブ(スワップ・オプション)等を用いたヘッジにおいて、予測スプレッドが基準となり、ヘッジ比率の決定やコスト最小化に寄与する。
- 市場メカニズムの可視化:金利環境変動(政策金利・量的緩和等)と信用リスクとの相互作用を把握し、金融システム全体の安定性評価に利用される。
特徴
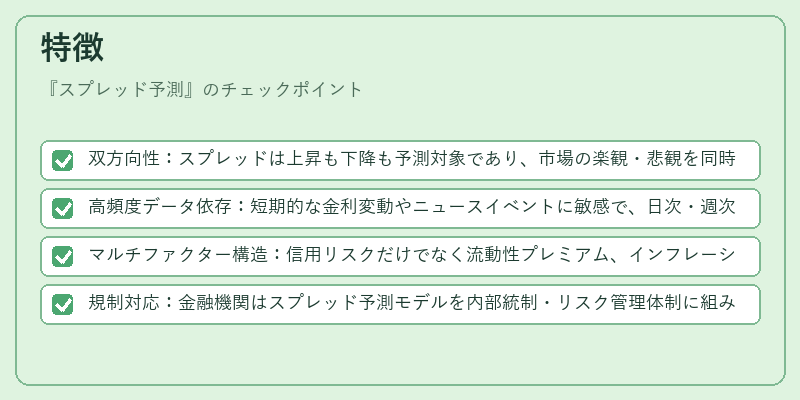
- 双方向性:スプレッドは上昇も下降も予測対象であり、市場の楽観・悲観を同時に捉える必要がある。
- 高頻度データ依存:短期的な金利変動やニュースイベントに敏感で、日次・週次レベルで再計算されることが多い。
- マルチファクター構造:信用リスクだけでなく流動性プレミアム、インフレーション期待、政策金利の変化など複数因子を統合する点が他の価格予測手法と異なる。
- 規制対応:金融機関はスプレッド予測モデルを内部統制・リスク管理体制に組み込み、監督当局への報告義務を果たす必要がある。
現在の位置づけ
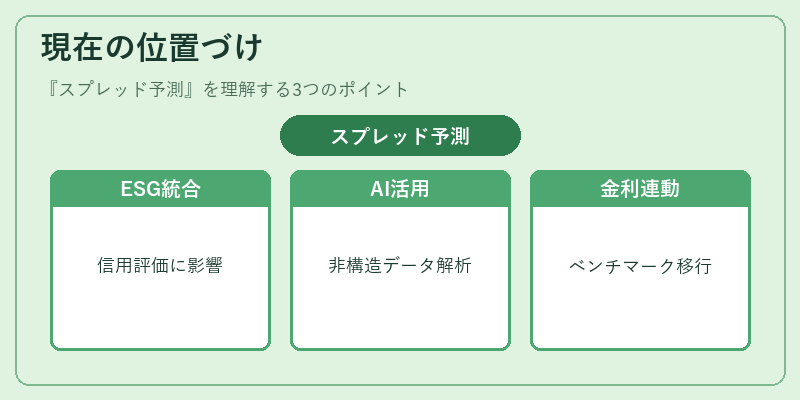
近年、低金利環境と高インフレーション圧力の相まみえで、企業債市場は変動性が増大している。スプレッド予測はその波乱に対処するための重要ツールとして位置付けられ、特に以下の領域で活発化している。
- ESG投資との統合:環境・社会・ガバナンス要因が信用評価に与える影響を定量化し、スプレッド予測モデルへ組み込む試みが進行中。
- AI/機械学習の活用:大量の非構造データ(ニュース記事・SNS)から情報抽出し、予測精度向上を図る研究が増えている。ただし、解釈性と規制適合性を確保するために検証プロセスが重視されている。
- 国際的な金利連動:SOFRやLIBORの廃止後、新たなベンチマーク金利への移行が進む中、スプレッド予測は異なる金利環境下での比較分析に不可欠となっている。
以上より、スプレッド予測は企業債市場におけるリスク評価と投資戦略設計を支える基盤技術として、今後も金融機関・投資家の意思決定プロセスで中心的役割を果たすことが期待される。
続きを読むには確認が必要です