スプレッドリスクリターンとは、債券や金利に関して信用・流動性などのスプレッド変動を受けるリスクに対する期待収益率である。
この指標は、ベンチマークと比較した際に発生するスプレッドの変化が投資家にもたらす追加的なリターンを定量化する。
目次
概要
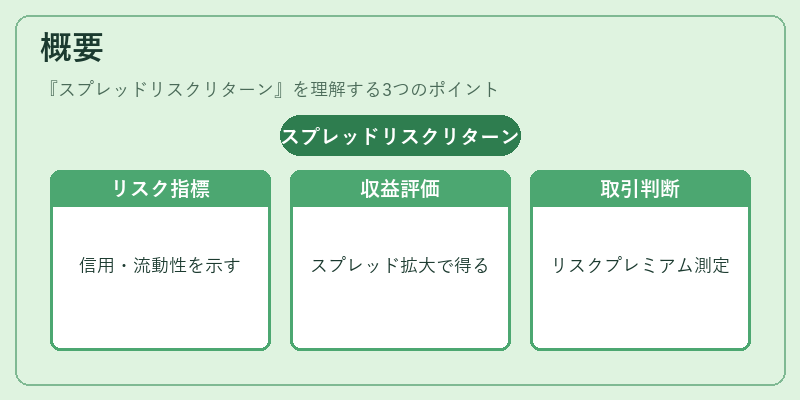
市場では、国債や社債の利回り差(スプレッド)がその信用リスク・流動性リスクを表す主要指標となっている。
投資家はこのスプレッドが拡大することで得られる追加的な収益と、縮小時に失われる可能性を天秤にかけて取引を行う。
スプレッドリスクリターンという概念は、こうしたスプレッド変動によって生じるリスクプレミアムを測定し、投資判断やパフォーマンス評価の基準とするために体系化された。
役割と機能
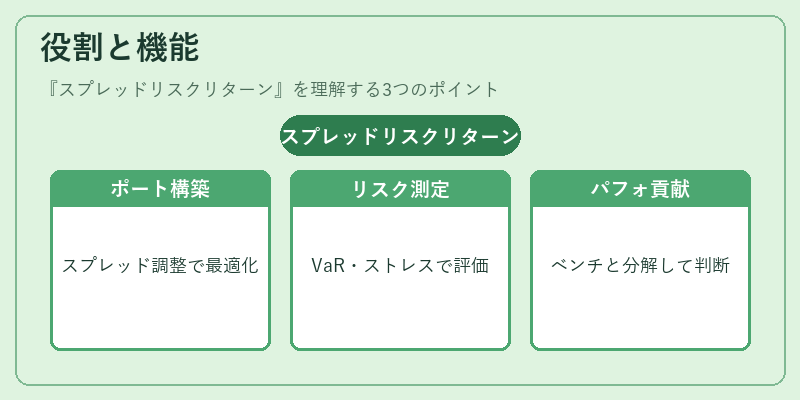
- ポートフォリオ構築:信用スプレッドに対するエクスポージャーを調整し、期待リターンとリスク許容度を最適化する。
- リスク管理:スプレッド変動がポートフォリオ全体の価値に与える影響を定量化し、VaRやストレステストで使用される。
- パフォーマンスアトリビューション:ベンチマークと比較して得られたリターンを「スプレッドリスクリターン」と「金利リスクリターン」に分解し、投資判断の根拠を明確化する。
- 相対価値取引:同一信用格付け内で異なる発行体や期限の債券間でスプレッド差を狙う戦略において、期待リターンの指標として活用される。
特徴
| 要素 | 内容 |
|---|---|
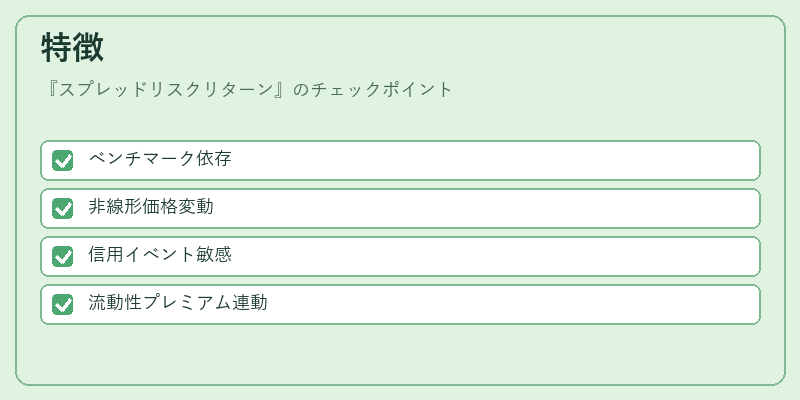
| ベンチマーク依存性 | スプレッドリスクリターンは選択したベンチマーク(例:国債スプレッド、CDSスプレッド)に強く影響される。 |
| 時間的非線形性 | スプレッド変動が大きい場合、価格への影響は直線的ではなくコンベクシティを伴うため、リターンも非線形になる。 |
| 信用イベント感応度 | デフォルトや再格付けといった極端な信用イベントに対して高い感応度を示す。 |
| 流動性プレミアムの反映 | 流動性が低下するとスプレッドは拡大し、その分リスクプレミアムが増加するため、スプレッドリスクリターンは流動性指標とも連動する。 |
これらの特徴により、スプレッドリスクリターンは単なる利回り差以上に、市場心理や信用環境を反映したダイナミックな指標として機能する。
現在の位置づけ
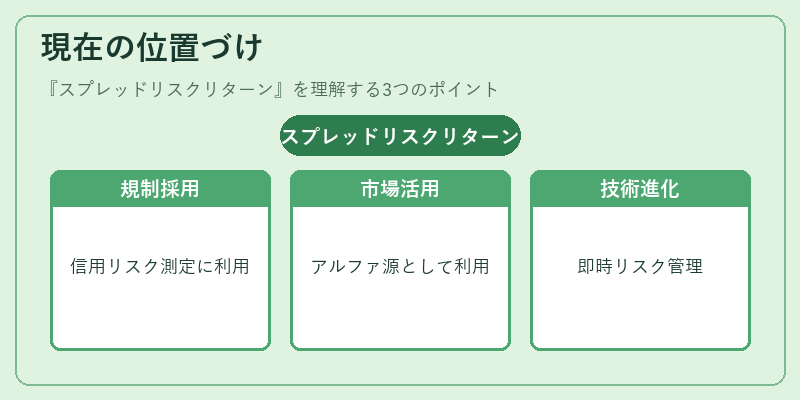
低金利・高流動性環境が続く中、国債と社債のスプレッドは投資家の主要なリスクサインとなっている。
- 規制面:金融商品取引法やバシル規則等において、信用リスクの計測方法としてスプレッドベースの指標が採用されるケースが増えている。
- 市場実務:アクティブマネージャーは、スプレッドリスクリターンをアルファ源と位置付け、機械学習モデルで将来スプレッド動向を予測し取引戦略に組み込む。
- テクノロジーの進展:リアルタイムデータフィードや高頻度取引環境下で、スプレッド変動を即座に反映するリスク管理システムが普及している。
総じて、スプレッドリスクリターンは信用市場のダイナミクスを捉える重要な指標として、投資家・規制当局双方から注目され続けている。
×
続きを読むには確認が必要です