デュレーションスプレッドとは、ある債券のマッチング・デュレーションとベンチマーク(主に国債)のデュレーションとの差を示す指標である。単位は通常ベーシスポイントで表される。
目次
概要
デュレーションスプレッドは、期間構造の違いから生じる金利感応度の差を定量化するために開発された概念である。国債と比較して信用リスクや流動性が異なる社債・ジャンク債では、デュレーションが短くなることが多く、その結果スプレッドは負になるケースも存在する。
役割と機能
投資家はデュレーションスプレッドを用いて、ポートフォリオ全体の金利感応度を調整し、ヘッジ戦略やリスク管理に活用する。特に、信用リスクが高い債券では、ベンチマークと比べてデュレーションが短縮されるため、スプレッドはポジショニングの指標となる。また、金利上昇局面での価格変動予測にも寄与する。
特徴
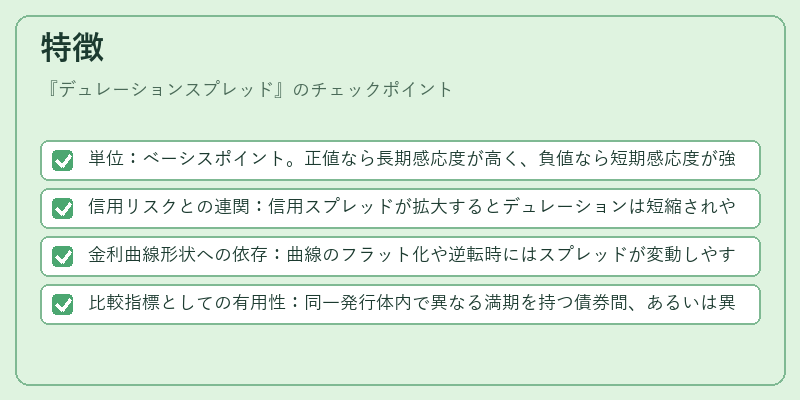
- 単位:ベーシスポイント。正値なら長期感応度が高く、負値なら短期感応度が強い。
- 信用リスクとの連関:信用スプレッドが拡大するとデュレーションは短縮されやすく、スプレッドが増加する傾向にある。
- 金利曲線形状への依存:曲線のフラット化や逆転時にはスプレッドが変動しやすい。
- 比較指標としての有用性:同一発行体内で異なる満期を持つ債券間、あるいは異なる格付けの債券間で相対的なリスク評価に使用される。
現在の位置づけ
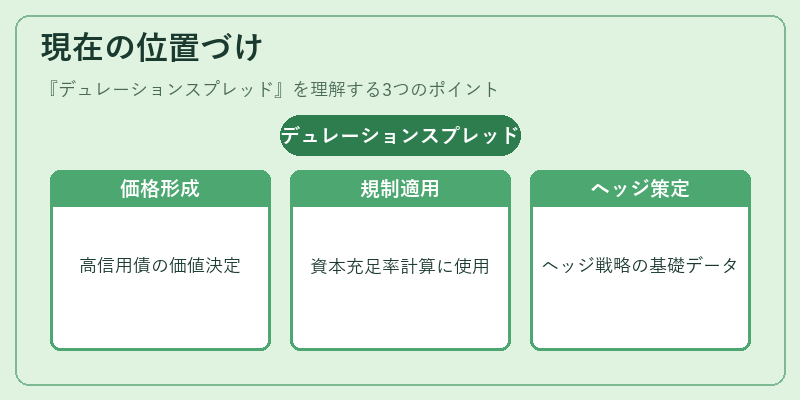
低金利環境が続く中、デュレーションスプレッドは高信用リスク債券の価格形成やポートフォリオ構築において重要な指標となっている。規制機関は資本充足率計算時にデュレーションベースのリスク加重を導入しており、金融機関はスプレッド情報を活用したリスク管理モデル(例:Duration‑Based VaR)を採用するケースが増えている。さらに、金利上昇局面でのヘッジ戦略策定に不可欠なデータ源として、投資銀行や機関投資家の間で広く利用されている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事